Sommaire
Sommaire
Une IA comme ChatGPT ou Claude décrit et calcule votre patrimoine, à condition de voir les bons chiffres. Ce guide montre ce qu’elle voit seule, ce qu’elle lit quand elle est connectée à vos comptes, et ce qu’elle mesure : patrimoine net, répartition, épargne de précaution, revenus passifs.
En bref
- Pour suivre son patrimoine avec l’IA, vous lui donnez accès à ce que vous possédez et à ce que vous devez : elle décrit et calcule, elle ne décide pas.
- Seule, une IA ne voit que ce que vous tapez. Les fonctions « finances » de ChatGPT et de Claude n’existent qu’aux États-Unis, et en Europe Plaid, le service qu’elles utilisent pour lire les banques, ne lit que les comptes bancaires.
- Connectée à une application qui réunit vos comptes français, comme Gustav, l’IA lit vos banques, votre assurance-vie, votre PEA et vos crédits. Votre maison, vous l’ajoutez vous-même.
- L’IA en tire quatre mesures : le patrimoine net (ce que vous possédez moins ce que vous devez), la répartition, l’épargne de précaution (l’argent disponible tout de suite pour un imprévu) et les revenus passifs (ce que vos placements vous versent sans que vous travailliez).
Suivre son patrimoine avec l’IA : le principe
Suivre son patrimoine, c’est savoir ce que vous possédez, ce que vous devez et où cela se trouve. Cette section pose les mots, ce que l’IA en fait et ce qu’elle ne décide pas.
Que veut dire suivre son patrimoine ?
Votre patrimoine brut est tout ce que vous possédez : logement, comptes, placements. Votre patrimoine net est le brut moins ce que vous devez, crédits compris. Votre patrimoine financier est la part en épargne et en placements, sans l’immobilier.
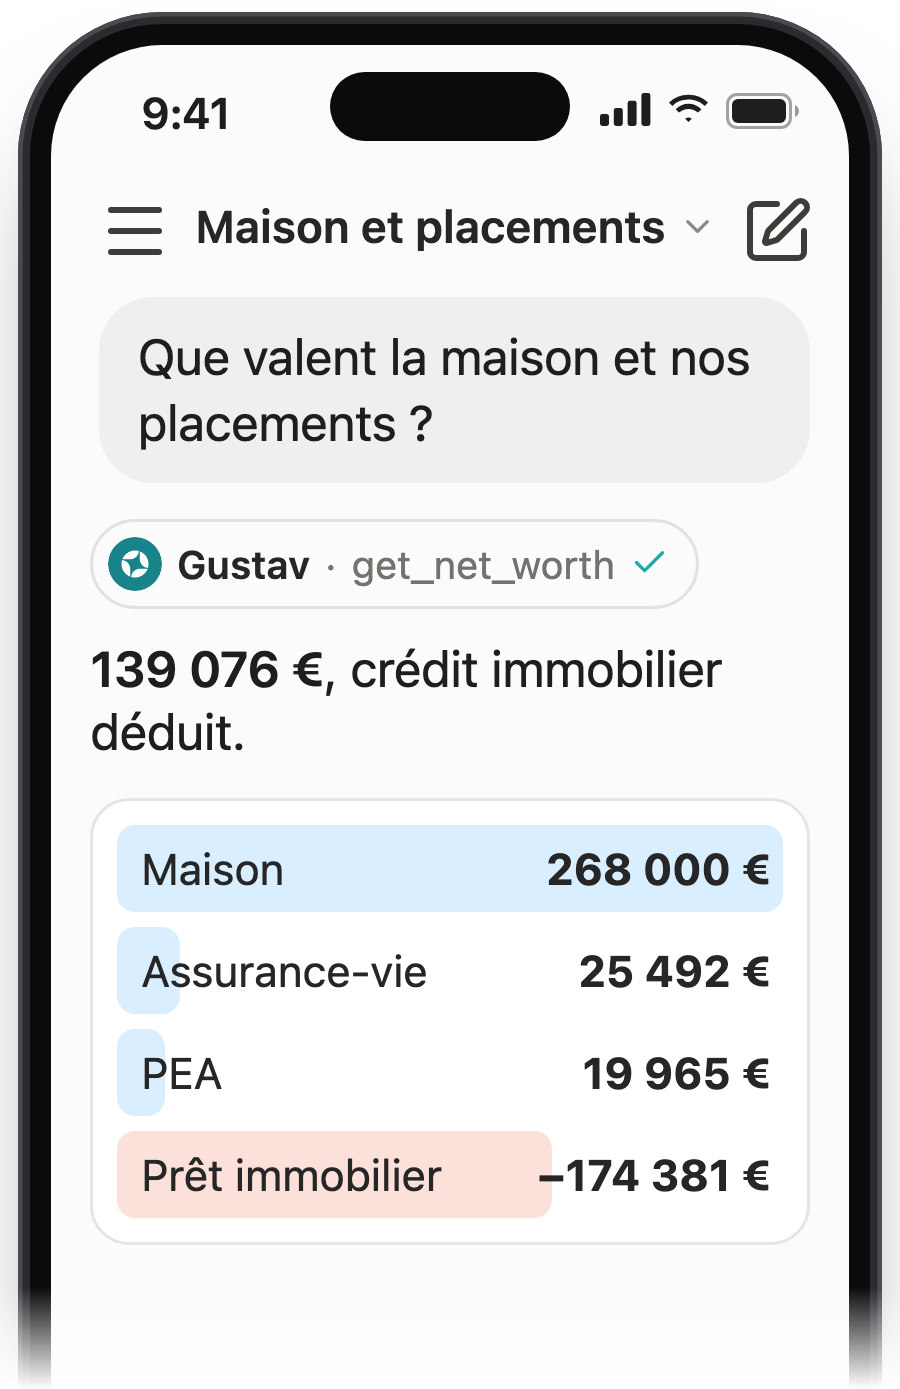
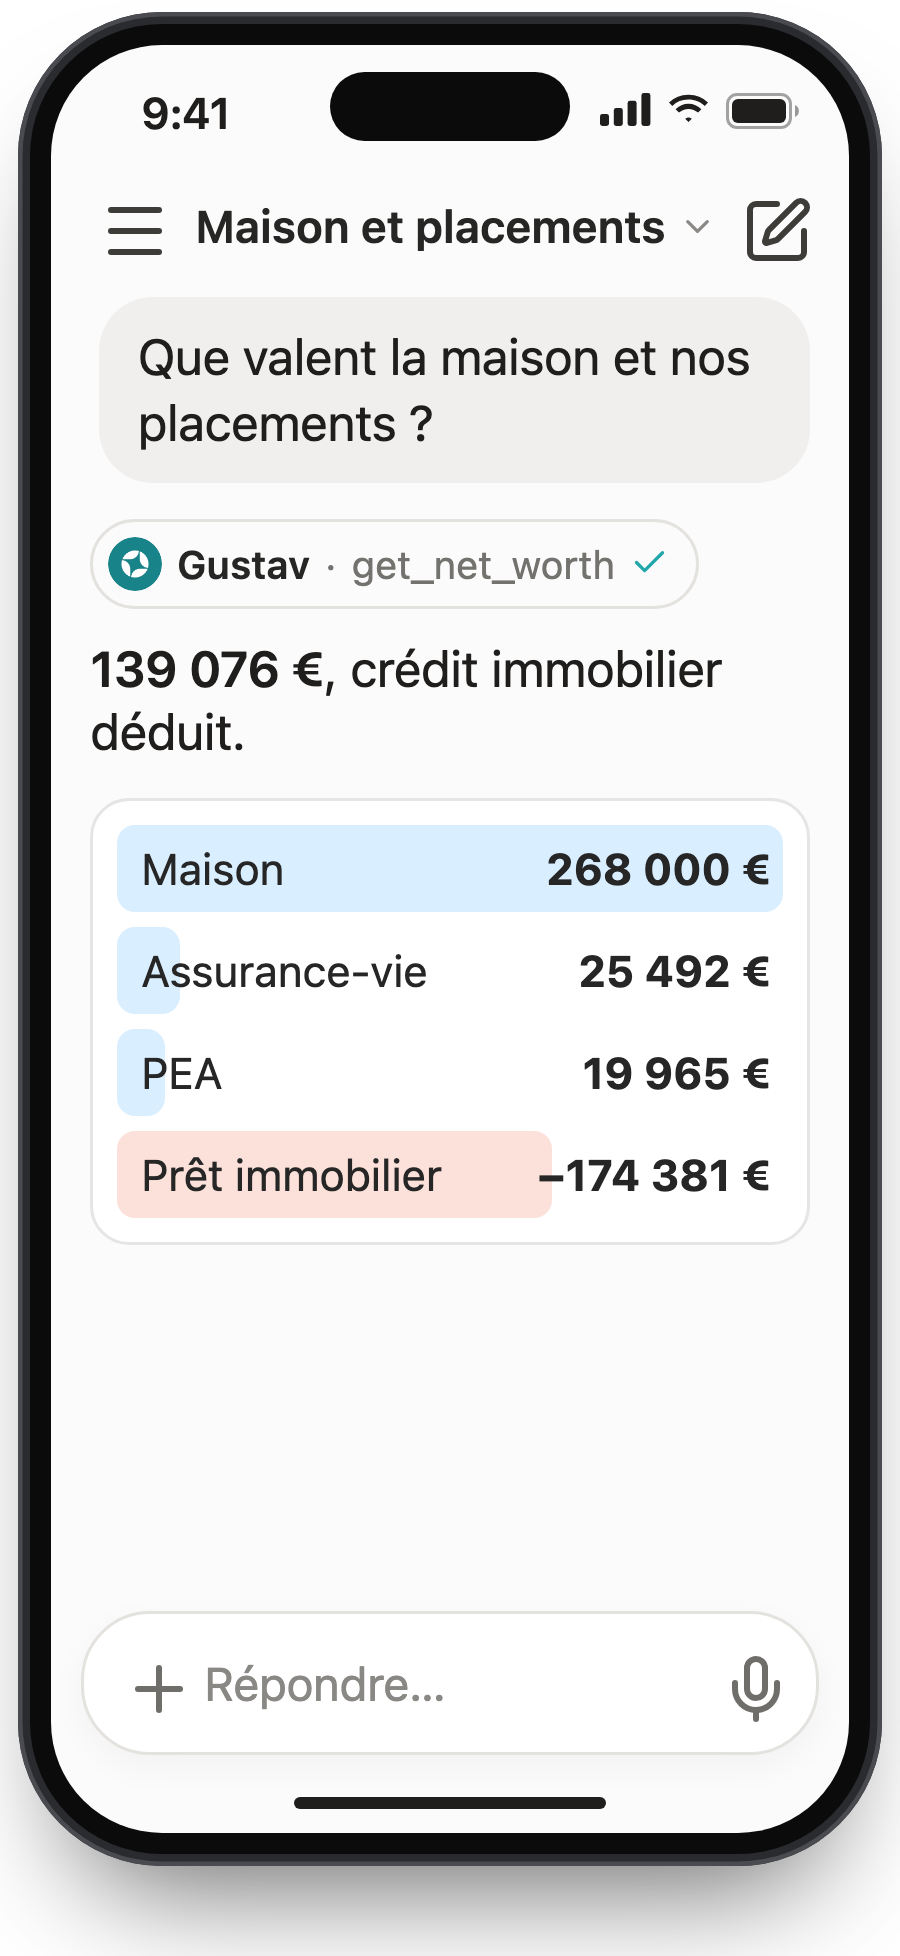
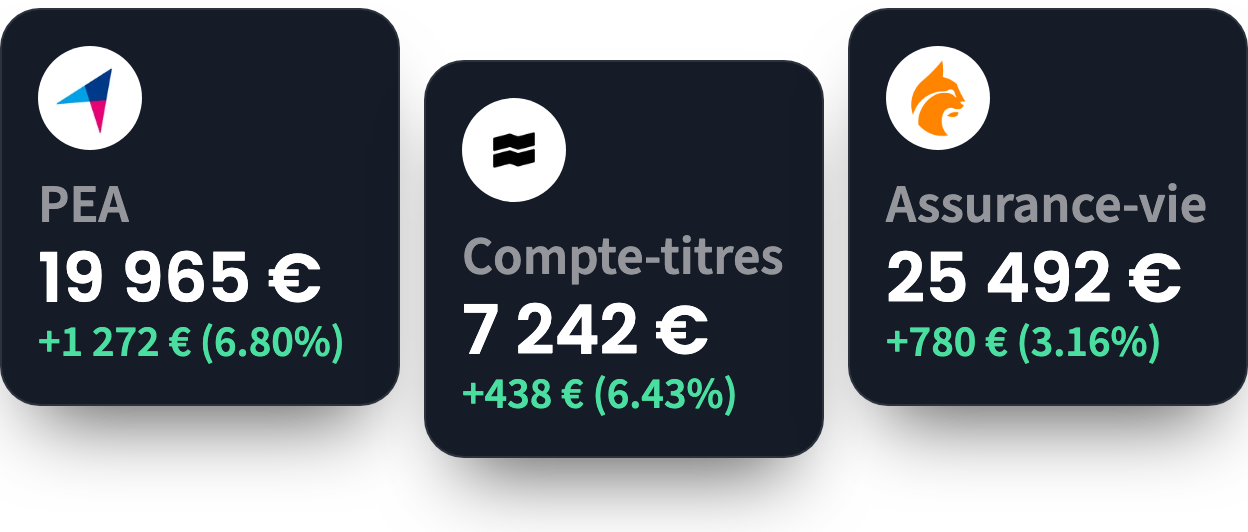
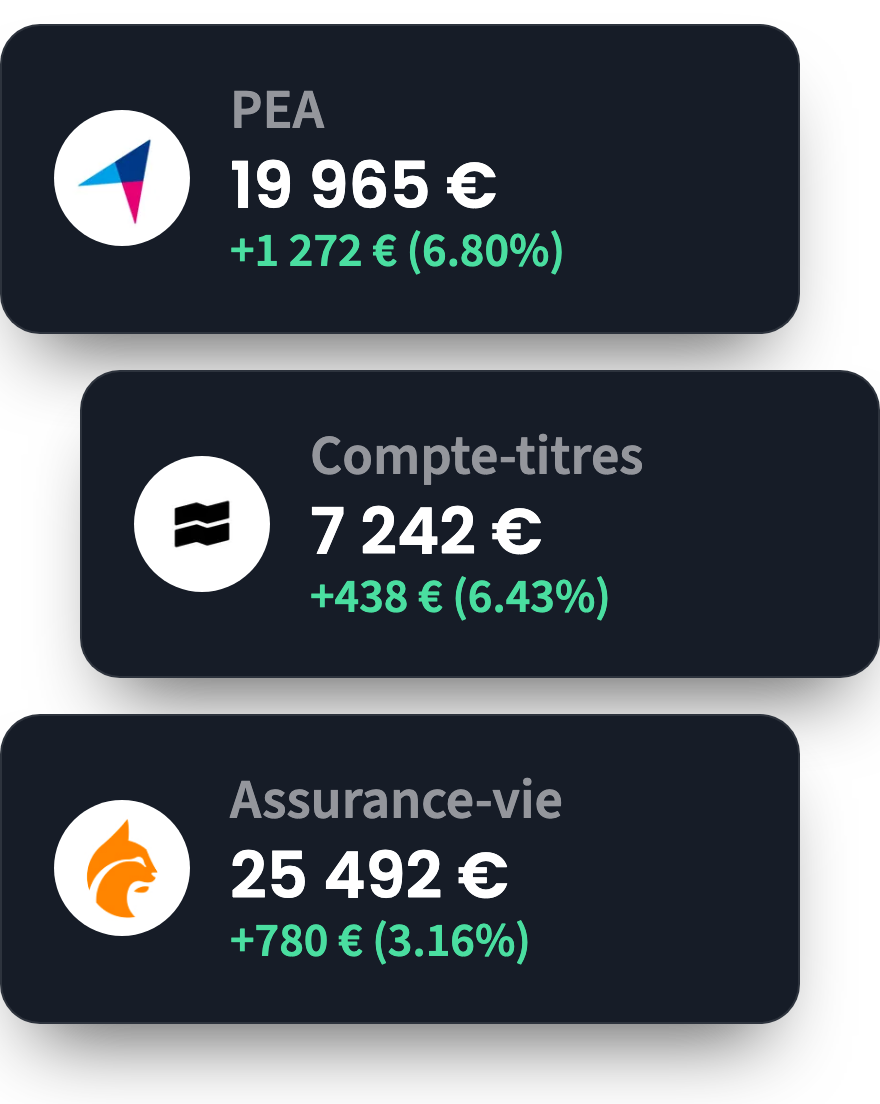
Un exemple suit ce guide : une famille propriétaire de sa résidence principale à Nantes, valeur 268 000 €, avec un PEA (plan d’épargne en actions) de 19 965 €, une assurance-vie (un contrat d’épargne) de 25 492 € et un crédit immobilier de 174 381 € restant à rembourser. Ces montants sont des chiffres d’illustration. L’exemple ne comprend ni compte courant ni livret, et aucun revenu chiffré : il sert à calculer le patrimoine, sa répartition et une cible d’épargne de précaution.
Que peut faire une IA de ces chiffres ?
Une IA comme ChatGPT ou Claude additionne vos comptes, calcule le poids de chaque placement et mesure une évolution. Elle peut signaler une concentration, c’est-à-dire une seule ligne qui pèse une large part du total, ou de l’argent qui reste inactif. Juger si c’est trop vous revient.
Que ne doit-elle pas décider pour vous ?
Choisir un placement, acheter ou vendre, choisir le bon moment : ces décisions vous reviennent. L’AMF invite à garder un esprit critique face aux réponses d’une IA. L’IA décrit, vous décidez.
Ce guide s’arrête à la description : pour aller jusqu’aux placements, un autre guide détaille ce que l’IA sait faire ou non.
Chiffres tapés, Plaid ou comptes connectés
Une IA reçoit vos chiffres de trois façons : vous les tapez ou collez un relevé, elle passe par les fonctions « finances » de ChatGPT et de Claude, réservées aux États-Unis et reliées aux banques par Plaid, ou elle lit une application qui réunit vos comptes. Ce qu’elle voit change dans chaque cas.
Taper ses chiffres ou coller un relevé, ça suffit ?
Pour une question ponctuelle, oui. Pour suivre un patrimoine, non : un relevé est une photo à un jour donné, sans historique ni vos autres comptes, et chaque mise à jour oblige à tout retaper. L’IA repart de la conversation, pas de vos comptes.
Ce qu’un relevé collé expose de vous est détaillé dans la section « Connecter tout son patrimoine à une IA ».
ChatGPT Finances voit-il votre assurance-vie ?
ChatGPT Finances et Claude Personal Finance, les fonctions intégrées qui lisent vos comptes bancaires, ne sont proposées qu’aux États-Unis au 16 novembre 2026. Toutes deux passent par Plaid, un service américain qui connecte les comptes bancaires.
Plaid prend en charge des banques françaises, mais en Europe il ne lit que des comptes bancaires. Ses données d’investissement et de crédit sont réservées aux États-Unis et au Canada. Si ces fonctions ouvraient en France, elles ne montreraient donc ni l’assurance-vie chez un assureur, ni le PEA chez un courtier, ni le détail d’un crédit, ni la maison.
Que change une application connectée ?
Une application d’agrégation de comptes réunit les comptes que vous détenez dans des banques, chez un assureur ou chez un courtier. Une entreprise agréée par l’ACPR, le superviseur des banques en France, les met à jour selon les règles de la DSP2, la directive européenne sur les services de paiement. Chez Gustav, c’est Powens.
Un connecteur, techniquement un serveur MCP, est l’adresse web par laquelle ChatGPT ou Claude interroge cette application et lui demande vos chiffres.
Gustav et Finary proposent chacun une application avec un connecteur pour ChatGPT et Claude, et donnent à l’IA votre patrimoine net avec l’immobilier et les crédits. Gustav publie ce guide : ses étapes sont détaillées dans la section « Connecter tout son patrimoine à une IA ».
| Au 16 novembre 2026 | Chiffres tapés | ChatGPT Finances ou Claude, s’ils ouvraient en France | Application connectée (Gustav) |
|---|---|---|---|
| Comptes bancaires | Ceux que vous tapez | Oui, via Plaid | Oui, synchronisés |
| Assurance-vie et PEA | Ceux que vous tapez | Non | Oui, selon l’assureur ou le courtier |
| Crédits | Le montant que vous tapez | Non | Capital restant dû, taux et échéance |
| Maison | La valeur que vous tapez | Non | Une fiche où vous indiquez la valeur |
Connecter tout son patrimoine à une IA
Avant de décider quoi connecter, il faut savoir ce que l’IA reçoit : cette section commence donc par la confidentialité. Gustav et Finary se connectent chacun à ChatGPT et à Claude, Finary aussi à Mistral, Perplexity et Grok, avec ses propres étapes sur finary.com/fr/mcp. Les étapes qui suivent sont celles de Gustav, qui publie ce guide.
Que reçoit l’IA, et que devient-il ?
Un relevé collé expose tout ce qu’il contient : votre nom, votre adresse, votre IBAN, le numéro de votre compte, et chaque opération. Gardez pour vous vos codes, vos numéros de carte et vos pièces d’identité, quelle que soit la méthode.
Un connecteur envoie moins : l’IA ne demande à Gustav que ce dont elle a besoin pour sa question, par exemple vos soldes, vos transactions ou vos positions, c’est-à-dire chaque fonds ou action que vous détenez, ligne par ligne. Gustav ne transmet ni votre IBAN ni vos identifiants bancaires, et ses données sont chiffrées et hébergées en France.
L’IA traite ensuite ce qu’elle reçoit selon ses propres règles, en général aux États-Unis. Dans ChatGPT, l’option « Améliorer le modèle pour tous » (Paramètres, Contrôle des données) est activée par défaut : désactivez-la pour que ces données ne servent pas à l’entraînement. Les risques de donner ses données bancaires à une IA font l’objet d’un guide.
Quels comptes connecter, quoi ajouter à la main ?
Gustav synchronise vos banques, vos livrets, votre assurance-vie, votre PEA, votre compte-titres (le compte où l’on détient actions et fonds hors PEA) et vos crédits, par Powens. Quelques courtiers passent par une connexion directe de Gustav.
Chaque compte apporte ses transactions, que Gustav classe en catégories, comme les courses ou les restaurants. Vous pouvez corriger une catégorie, et l’IA aussi si vous lui accordez l’écriture au moment de la connexion.
Quelques éléments s’ajoutent à la main :
- Votre maison, qui a sa propre fiche : la valeur que vous indiquez, le crédit rattaché et le loyer si elle est louée.
- Des parts de SCPI, une société civile de placement immobilier qui détient des immeubles et verse des loyers.
- Des titres non cotés, c’est-à-dire des parts d’entreprise qui ne sont pas en Bourse.
- Des objets de valeur : œuvres d’art, montres, vin, véhicule.
Rattachez le crédit immobilier à la fiche de la maison : Gustav le déduit alors de l’immobilier dans la répartition. Le patrimoine net déduit, lui, tous vos crédits, rattachés ou non.
L’application n’a pas de champ pour vos données fiscales, vos droits à la retraite ou la clause bénéficiaire de votre assurance-vie : l’IA ne peut donc pas les lire, et une réponse qui en dépend repose sur ce que vous lui écrivez.
Comment connecter ChatGPT ou Claude ?
Trois éléments suffisent :
- Gustav+, à 59,99 € par an après 14 jours d’essai.
- Une offre d’IA compatible : ChatGPT Plus ou Pro sur chatgpt.com, ou Claude, qui fonctionne avec son offre gratuite.
- L’adresse du connecteur, que Gustav indique dans Paramètres, Applications connectées, et que vous collez dans les réglages de votre IA.
Sur ChatGPT Plus, le « mode développeur », une option avancée que citent certains guides, peut rester désactivé : Gustav l’a vérifié le 16 novembre 2026. L’offre Pro n’a pas été testée.
Une page de consentement vous laisse ensuite choisir entre la lecture seule et l’écriture. La case « Autoriser aussi l’écriture » y est cochée par défaut : décochez-la pour une lecture seule. L’écriture, accordée une fois à la connexion, permet à l’IA de modifier des données dans Gustav, comme la valeur de votre maison ou la catégorie d’une transaction, mais jamais de déplacer de l’argent.
Vous coupez l’accès à tout moment : dans Gustav, ouvrez Paramètres, Applications connectées, puis cliquez sur « Révoquer ».
Une fois l’IA connectée, une seule question couvre tous vos comptes, maison et crédit compris. La page de l’assistant IA de Gustav présente ses fonctions.
Planifiez avec Claude ou ChatGPT
Vous définissez avec votre IA un prévisionnel ou un plan d’action, à partir de tout ce que vous avez réuni dans Gustav.
Aucune CB requise.
14 jours d’essai gratuit.
Patrimoine net : ce que l’IA calcule
Le premier chiffre à demander est le patrimoine net. Voici ce que l’IA en tire pour la famille d’exemple, dont les montants sont des chiffres d’illustration.
Brut, net, financier : quels chiffres attendre ?
Posez la question à l’IA :
Avec Gustav, quels sont mon patrimoine brut, mon patrimoine net et mon patrimoine financier ?
Gustav renvoie les trois chiffres, avec le total des emprunts et la répartition par catégorie de compte : ce sont les valeurs de la page Patrimoine de l’application.
Patrimoine net
=
Patrimoine brut
–
Crédits restant à rembourser
- Patrimoine brut tout ce que vous possédez
- Crédits restant à rembourser le capital restant dû de chacun de vos crédits
Exemple
La maison, le PEA et l’assurance-vie, moins le crédit immobilier :
268 000
+
19 965
+
25 492
=
313 457 € de patrimoine brut
313 457
–
174 381
=
139 076 €
Le patrimoine net déduit tous vos crédits, pas seulement le crédit immobilier. Le patrimoine financier, qui exclut la maison, est de 19 965 + 25 492 = 45 457 € dans l’exemple.
Comment suivre son évolution dans le temps ?
Gustav enregistre votre patrimoine net chaque jour et en trace une courbe. L’IA la lit sur 30 jours, depuis janvier, sur 12 mois ou depuis le début, et cite la variation que calcule l’application.
La courbe commence le jour où vos comptes sont ajoutés à Gustav : elle est donc courte au début. L’historique que fournit la banque, de 3 à 24 mois selon l’établissement, concerne vos transactions, pas cette courbe.
Votre maison est-elle à la bonne valeur ?
Gustav ne valorise pas la maison : la valeur est celle que vous indiquez sur sa fiche. Pour la vérifier, consultez les ventes récentes près de chez vous sur DVF, le service public qui recense les ventes immobilières, hors Alsace-Moselle et Mayotte.
Modifiez ensuite la valeur dans Gustav, ou demandez-le à l’IA si vous lui avez accordé l’écriture.
Répartition du patrimoine vue par l’IA
Le patrimoine net donne le total ; la répartition montre où il se trouve. Les chiffres qui suivent restent ceux de la famille d’exemple.
Quelle part pèse votre immobilier ?
Dans l’exemple, la maison pèse 268 000 / 313 457 = 85,5 % du patrimoine brut. Une fois le crédit déduit, elle pèse 268 000 − 174 381 = 93 619 € sur 139 076 €, soit 67,3 % du patrimoine net, à condition que le crédit soit rattaché à sa fiche.
L’IA indique ce poids, elle ne le juge pas : à partir de quelle part l’immobilier devient trop lourd, c’est vous qui le décidez.
Vos placements sont-ils concentrés ?
L’IA classe vos plus grosses positions et dit ce que chacune pèse. Elle regroupe aussi vos placements par classe d’actifs, une famille de placements : par exemple les actions, les obligations (des prêts à une entreprise ou à un État, qui rapportent des intérêts), l’immobilier, les livrets ou les liquidités.
Trois précisions aident à lire ces parts :
- Le fonds en euros d’une assurance-vie, sa partie à capital garanti, n’est revalorisé qu’une fois par an, quand l’assureur lui crédite ses intérêts. Jusque-là, sa valeur n’inclut pas les intérêts de l’année, et sa part paraît un peu plus faible. Les unités de compte, la partie investie en fonds, suivent les marchés : Gustav met leur valeur à jour deux fois par jour.
- Un fonds mixte, qui détient des actions et des obligations, est compté pour moitié en actions et pour moitié en obligations : c’est une convention de Gustav, pas la composition réelle du fonds.
- Gustav ne donne à l’IA aucune note de risque : elle calcule les parts et peut dire qu’une ligne pèse une large part de vos placements, et c’est à vous de juger si c’est trop.
Reste une question que la répartition laisse ouverte : quelle part de ce patrimoine est disponible tout de suite en cas d’imprévu ?
Épargne de précaution : l’IA fait le point
L’épargne de précaution est l’argent disponible tout de suite pour un imprévu. L’IA mesure combien de mois de dépenses elle couvre et la compare à une cible ; pour la famille d’exemple, seule la cible se calcule.
Quelle cible viser ?
La cible de Gustav suit sa propre règle : 6 mois de dépenses, plus 1 mois par crédit (un crédit à la consommation, ou un crédit immobilier rattaché à la fiche d’une résidence principale ou secondaire), puis le total multiplié par 1,2 dès qu’il y a au moins un crédit, arrondi au mois supérieur. Les crédits immobiliers d’un bien loué n’y comptent pas.
En euros, la cible vaut ce nombre de mois multiplié par vos dépenses mensuelles moyennes. Pour la famille d’exemple, dont le crédit est rattaché à la fiche de sa résidence principale à Nantes, cela donne (6 + 1) × 1,2 = 8,4, arrondi à 9 mois de dépenses. Ses dépenses ne sont pas chiffrées : sa cible reste en mois, et ses mois couverts ne se calculent pas.
La règle courante, 3 à 6 mois de dépenses, est plus légère, et votre cible reste la vôtre : le guide sur le bon niveau d’épargne de précaution aide à la choisir.
Combien de mois de dépenses avez-vous de côté ?
Gustav compte comme disponibles vos comptes courants et vos livrets, plus une partie de vos fonds en euros. Plus le fonds est gros, plus la part retenue est faible. Elle ne descend jamais sous un plancher, qui baisse quand votre patrimoine brut monte : 40 % sous 100 000 €, 30 % jusqu’à 500 000 €, 20 % au-delà.
Il divise cet argent par vos dépenses mensuelles : la moyenne des 5 derniers mois complets, hors remboursements de crédit et hors virements reconnus comme tels, c’est-à-dire rangés dans une catégorie de virement, entre vos comptes ou vers votre épargne.
Le résultat est un nombre de mois et un statut : confortable à partir de 100 % de la cible, limité entre 50 % et 100 %, critique sous 50 %.
Pourquoi vos catégories changent le résultat ?
Le calcul repose sur vos dépenses du mois, donc sur la catégorie de chaque transaction. Un virement vers votre épargne rangé dans une catégorie de dépenses gonfle vos dépenses mensuelles : le nombre de mois couverts baisse et la cible en euros monte.
Demandez à l’IA de recatégoriser la transaction : avec l’écriture, elle modifie la catégorie dans Gustav, et le calcul suivant en tient compte.
Des transactions bien rangées donnent une épargne de précaution mesurée sur vos dépenses réelles.
Tous vos placements réunis
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Revenus passifs et frais : ce que l’IA mesure
L’épargne de précaution est la part de votre patrimoine qui vous protège ; le reste est placé pour rapporter. Les revenus passifs sont ce que ces placements vous versent sans que vous travailliez. Cette section montre comment l’IA les mesure, et ce que coûtent les placements qui les versent.
Combien vos placements vous rapportent-ils ?
Gustav totalise notamment les dividendes (la part des bénéfices qu’une entreprise verse à ses actionnaires), les coupons (les intérêts versés par une obligation), les intérêts et les loyers de la fiche d’un bien loué. L’IA en tire :
- le total des revenus sur la période ;
- leur moyenne mensuelle et une projection annuelle ;
- le rendement, c’est-à-dire ce que rapporte un placement chaque année par rapport à sa valeur.
Gustav garde les versements de chaque source d’une année à l’autre : l’IA dit lesquelles progressent, reculent, sont nouvelles ou ont disparu.
La famille d’exemple n’a pas de loyer, puisque sa maison est sa résidence principale. Ses revenus passifs ne pourraient venir que du PEA et de l’assurance-vie : l’exemple n’en chiffre aucun.
Peut-on se fier à une projection de ces revenus ?
Gustav propose une projection de vos revenus passifs, pas de la valeur de votre patrimoine. Elle porte sur les actions, les ETF (des fonds cotés en Bourse qui suivent un indice) et les SCPI : chaque ligne y progresse à son rythme passé, sauf si vous en fixez un autre.
Le résultat est une fourchette, pessimiste, attendue ou optimiste, avec en option le réinvestissement des revenus et un versement annuel. C’est un scénario, pas une promesse : le rythme passé ne garantit pas la suite.
Combien vous coûtent les frais ?
Les frais de contrat sont ceux que l’assureur ou le courtier prélève pour tenir votre contrat. Les frais courants sont ceux que chaque fonds prélève pour sa gestion.
L’IA lit les deux, compte par compte, en euros. Pour comparer deux placements, regardez ce qu’ils rapportent une fois leurs frais retirés ; passer à un contrat moins cher reste votre décision.
Suivre son patrimoine avec l’IA chaque mois
Les chiffres de ce guide se vérifient d’un mois à l’autre. Voici la demande à reprendre, puis la façon de contrôler les réponses.
Quelles questions poser chaque mois ?
Une seule demande suffit pour passer en revue les mesures de ce guide, en remplaçant ce qui ne vous concerne pas :
Avec Gustav, donne-moi ce mois-ci mon patrimoine net et son évolution depuis le mois dernier, la part de l’immobilier crédit déduit, mes trois plus grosses positions, les mois de dépenses couverts par mon épargne de précaution face à ma cible, et mes revenus passifs du mois.
Comment vérifier ce que l’IA vous répond ?
Demandez à l’IA de citer les comptes et la date des chiffres qu’elle utilise : une réponse sans date est à refuser. Quand elle cite un chiffre de Gustav, vous le lisez aussi dans l’application, où il fait foi en cas d’écart.
Gustav calcule lui-même certains chiffres, comme la projection de vos revenus passifs. Ce que l’IA ajoute par-dessus, une somme ou une comparaison par exemple, demandez-lui de le détailler, et refaites le calcul avant d’agir.
Le conseil de Gustav
Mettez à jour une fois par an les valeurs que vous saisissez à la main, par exemple votre maison, vos SCPI, vos titres non cotés ou vos objets de valeur : elles ne bougent pas toutes seules, et la maison est souvent la plus grosse ligne du patrimoine.
Vos questions sur le patrimoine et l’IA
ChatGPT peut-il gérer mon patrimoine ?
Il peut le décrire et le calculer, pas le gérer à votre place. Avec Gustav, aucune fonction ne déplace d’argent, ne paie ni ne passe d’ordre.
L’IA voit-elle mon immobilier ?
Oui, dans Gustav, une fois la maison créée sur sa fiche : la valeur est celle que vous indiquez, Gustav ne la valorise pas. Les fonctions intégrées de ChatGPT et de Claude lisent des comptes bancaires, pas l’immobilier.
ChatGPT Finances est-il disponible en France ?
Non. Au 16 novembre 2026, ChatGPT Finances est proposé aux États-Unis seulement, aux offres Free, Go, Plus et Pro, et OpenAI n’a annoncé ni date ni raison pour la France. Claude Personal Finance, en bêta, ne se connecte qu’à des banques américaines.
Mes données servent-elles à entraîner l’IA ?
Cela dépend de l’IA et de ses réglages. Dans ChatGPT, l’option « Améliorer le modèle pour tous » est activée par défaut sur les offres personnelles : désactivez-la pour que les données lues par le connecteur ne servent pas à l’entraînement. Claude exclut de son entraînement le contenu reçu des connecteurs.
L’IA remplace-t-elle un conseiller en patrimoine ?
Elle décrit et calcule votre patrimoine ; choisir un placement ou une enveloppe reste une décision, que vous pouvez prendre avec un conseiller. L’AMF invite à garder un esprit critique face à ses réponses.
À savoir
Faits relevés le 16 novembre 2026 sur les pages d’OpenAI, d’Anthropic, de Plaid, de Finary, de Powens et de DVF et dans le fonctionnement de Gustav : ces fonctions évoluent vite et la page sera revue. La famille d’exemple, ses montants et sa cible de 9 mois sont des chiffres d’illustration, pas des garanties.
Ce guide décrit des fonctions, ne recommande aucun placement et laisse chaque décision à votre choix. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucun placement.