Sommaire
Sommaire
ChatGPT explique un placement, calcule ce qu’il vous coûte et montre où se trouve votre argent. Il ne choisit pas à votre place, et ce guide dit pourquoi, tâche par tâche.
En bref
- Pour investir avec ChatGPT ou Claude, une IA est utile à trois tâches : comprendre un placement, calculer les frais que vous payez et repérer la concentration de votre portefeuille, c’est-à-dire une large part de votre argent dans un seul placement ou un seul type d’actif (actions, obligations, immobilier, liquidités).
- Elle ne convient ni pour donner le cours du jour ni pour choisir quoi acheter : l’AMF, le régulateur des marchés financiers en France, rappelle qu’elle ne remplace pas le conseil d’un professionnel.
- La plupart de ses erreurs viennent de ce qu’elle ne voit pas votre situation.
- Connectée à une application qui réunit vos comptes, comme Gustav, elle lit vos placements. Elle décrit, vous décidez.
Investir avec ChatGPT : ce que dit l’AMF
L’AMF (Autorité des marchés financiers) contrôle les marchés et les placements en France. Ce que les Français font de l’IA avant d’investir, puis ce que le régulateur leur répond.
Combien de Français l’utilisent pour investir ?
Dans sa lettre de l’Observatoire de l’épargne de décembre 2025, l’AMF a interrogé 2 120 personnes de 18 ans et plus en octobre 2025. 11 % disent utiliser l’IA dans leurs recherches avant un placement. Chez les moins de 35 ans, c’est 19 %.
Dans plus de la moitié des cas, c’est pour comprendre un placement. 37 % des utilisateurs s’en servent pour trouver un placement adapté à leur besoin.
Que conseille l’AMF ?
Dans sa mise en garde du 14 avril 2025, l’AMF explique que les IA conversationnelles comme ChatGPT, Mistral ou Gemini ne sont pas spécialisées dans la finance et ne remplacent pas le conseil d’un professionnel. Aucune IA ne peut prédire l’évolution des marchés avec certitude, et certaines s’appuient sur des données obsolètes, inexactes ou incomplètes.
Ses réflexes à adopter :
- garder son esprit critique et ne pas suivre aveuglément les recommandations d’une IA ;
- compléter ses réponses avec d’autres sources ;
- comprendre les risques d’un placement et les frais associés ;
- se méfier des promesses de gains rapides ;
- vérifier que la plateforme proposée par une IA est une société autorisée ;
- protéger ses données personnelles.
Reste à savoir ce que la loi appelle un conseil.
ChatGPT conseiller financier : la loi
La loi distingue l’information, que n’importe qui peut donner, du conseil, qui encadre la recommandation d’un placement précis. Cette distinction sépare ce qu’une IA peut décrire de ce qu’elle ne devrait pas trancher.
Qu’est-ce qu’un conseil en investissement ?
Un instrument financier est un titre que l’on achète ou que l’on vend : une action, une obligation (un prêt à une entreprise ou à un État) ou une part de fonds, comme un ETF, un fonds coté en Bourse qui suit un indice. Une enveloppe est le cadre fiscal où l’on détient ces titres, par exemple le PEA (plan d’épargne en actions), l’assurance-vie (un contrat d’épargne) ou le compte-titres, le compte ordinaire où l’on détient actions et fonds hors PEA.
Le conseil en investissement, c’est fournir à une personne une recommandation personnalisée sur une ou plusieurs transactions portant sur des instruments financiers. Pour l’AMF, la recommandation doit être présentée comme adaptée à la personne ou fondée sur sa situation, et la règle est la même quand elle passe par un outil automatisé.
Où passe la ligne avec l’information ?
À l’inverse, les risques et les avantages d’un instrument, les conditions générales d’un investissement et les alertes de prix générées par un logiciel sont de l’information. Une réponse peut devenir un conseil quand elle choisit un placement pour vous : en comparer deux en donnant son opinion, ou en recommander un une fois que vous avez dit ce que vous attendez.
Qui a le droit de vous conseiller ?
Un CGP, conseiller en gestion de patrimoine, est le nom courant d’un professionnel qui vous conseille sur l’ensemble de votre patrimoine : ce n’est pas un statut légal. Pour conseiller sur des placements financiers, il peut prendre le statut de CIF, conseiller en investissements financiers : il est alors inscrit à l’ORIAS, le registre public des intermédiaires financiers, adhère à une association agréée par l’AMF et reste sous son contrôle. Les banques et les entreprises d’investissement peuvent aussi conseiller.
Un conseil sur un contrat d’assurance-vie suit les règles de la distribution d’assurance. Une IA généraliste n’a aucun de ces statuts : l’AMF parle d’« absence de supervision réglementaire ».
Que disent OpenAI et Anthropic ?
OpenAI, l’éditeur de ChatGPT, précise dans l’aide de sa fonction finances que ChatGPT ne peut ni passer d’ordre ni agir comme votre conseiller en investissement. Sa politique d’usage, dans sa version applicable à partir du 20 novembre 2026, interdit de créer ou de proposer des outils d’IA qui donnent à d’autres des conseils personnalisés exigeant une licence, sans l’intervention d’un professionnel agréé. Elle interdit aussi d’automatiser sans relecture humaine des décisions à fort enjeu, les activités financières comprises.
Anthropic, l’éditeur de Claude, classe dans sa politique d’usage, version du 12 novembre 2026, une recommandation personnalisée d’acheter, de vendre, de conserver ou de répartir des placements précis parmi les cas à haut risque : une personne qualifiée doit la relire avant qu’elle vous parvienne. Expliquer comment fonctionne l’investissement, sans l’appliquer à votre cas, reste permis.
ChatGPT répond-il quand même ?
En pratique, il répond encore à « que dois-je acheter ? » : OpenAI a précisé en novembre 2025 que le comportement du modèle ne changeait pas avec ses règles d’usage. Ces règles disent qui est responsable, elles n’empêchent pas la réponse.
Faute de supervision réglementaire, aucun professionnel ne répond de ce qu’une IA vous dit. Où peut-on alors s’appuyer sur elle ?
ChatGPT conseil financier : est-il fiable ?
ChatGPT est fiable pour expliquer un placement, calculer vos frais et décrire votre portefeuille ; il ne l’est pas pour choisir un titre ni pour donner un cours. La fiabilité dépend de la tâche, pas du ton de la réponse : une IA répond avec aplomb, même quand elle se trompe. Ce tableau donne, au 16 novembre 2026, ce qu’elle sait faire pour investir.
| Tâche | Fiable ? | Pourquoi | Ce que vous faites |
|---|---|---|---|
| Expliquer un placement (PEA, ETF, frais) | Oui | Expliquer les risques, les avantages et les conditions d’un placement est de l’information, que l’AMF distingue du conseil | Demandez-lui de définir chaque terme, puis relisez les points qui engagent votre argent |
| Calculer les frais que vous payez | Oui, si elle lit vos comptes | Les frais sont des taux et des montants : elle les multiplie, à condition de les recevoir | Comparez le total au relevé annuel de votre contrat |
| Repérer la concentration de votre portefeuille | Oui, sur votre propre portefeuille | La concentration est la part de votre argent placée dans un seul placement, un seul secteur ou un seul type d’actif : elle se calcule sur vos lignes | Décidez vous-même si une part est trop grande |
| Calculer ce que vous pouvez investir chaque mois | Oui, si elle lit vos transactions | C’est une soustraction entre vos entrées et vos dépenses | Contrôlez que chaque transaction est dans la bonne catégorie |
| Appliquer les règles fiscales de l’année | À vérifier | Une IA entraînée avant 2026 peut garder d’anciens taux | Écrivez l’année dans la question et contrôlez la règle sur service-public.gouv.fr |
| Donner le cours du jour | Non | Sans recherche web, elle ne connaît que ses données d’entraînement ; avec, elle peut se tromper | Lisez le prix chez votre courtier, la banque ou la plateforme où vous achetez et vendez |
| Donner le bon titre (nom, symbole, code ISIN) | Non | Elle peut citer un symbole disparu ou confondre deux sociétés au nom proche | Contrôlez le code ISIN, qui identifie un titre : dans le document d’informations clés (DIC) pour un fonds ou un ETF, sur l’écran d’ordre de votre courtier ou le site de la société pour une action |
| Choisir une action ou un fonds | Non | Choisir un titre pour vous est un conseil, et ses réponses changent avec la formulation | Prenez cette décision vous-même, ou avec un professionnel |
| Prédire les marchés | Non | Aucune IA ne peut prédire l’évolution des marchés avec certitude | Ne fondez aucun achat sur une prévision |
Comprendre un placement avant d’investir
C’est l’usage le plus courant de l’IA avant un placement. Elle explique bien comment fonctionne un ETF, ce qu’offre une enveloppe comme le PEA, ou ce que dit un DIC sur les risques et les frais d’un fonds. Pour l’AMF, présenter les risques, les avantages et les conditions générales d’un placement relève de l’information, qu’elle distingue du conseil.
Sa limite : elle explique le cas général, et ses chiffres peuvent dater. Collez-lui le passage du DIC qui vous pose question, plutôt que de la laisser le citer de mémoire. Elle vous aide à comprendre un placement ; le choisir vous revient.
Demander à ChatGPT où investir : les pièges
Quand vous demandez « où investir ? », l’IA peut vous donner un cours périmé, se tromper de titre, appliquer une règle fiscale dépassée, choisir à votre place ou présenter une prévision comme sûre. Chacun de ces pièges correspond à une ligne « non » ou « à vérifier » du tableau.
ChatGPT connaît-il le cours du jour ?
Sans recherche sur le web, ChatGPT ne connaît que ses données d’entraînement, qui s’arrêtent à une date passée. Avec la recherche web, que Claude propose aussi, il peut aller chercher un cours, mais OpenAI prévient que les résultats peuvent être incomplets, périmés ou inexacts.
Même ChatGPT for Financial Services, l’offre payante d’OpenAI pour les établissements financiers, n’affiche pas toutes ses données en temps réel : ses prix américains sont différés de 15 minutes. Lisez un cours chez votre courtier, la banque ou la plateforme où vous achetez et vendez.
Peut-il se tromper de titre ?
Un ticker est le symbole court d’un titre en Bourse. L’ISIN est le code de 12 caractères qui identifie un titre sans ambiguïté, par exemple un fonds précis.
Sur un test de symboles boursiers, GPT-4 donnait 90,4 % de bonnes réponses, et ses erreurs comprenaient des symboles qui n’existent plus. Une étude de 2026 sur ChatGPT, Gemini, DeepSeek et Perplexity relève des chiffres périmés, incohérents ou inventés : les données d’une autre société au nom proche, ou un cours de clôture qui ne figure dans aucune source.
Avant tout ordre, retrouvez l’ISIN d’un fonds ou d’un ETF dans son DIC, le document d’informations clés que publie chaque fonds. Pour une action, lisez-le sur l’écran d’ordre de votre courtier ou sur le site de la société.
Ses règles fiscales sont-elles à jour ?
Les prélèvements sociaux sont les contributions sociales prélevées sur les gains de vos placements. Depuis 2026, ils sont de 18,6 % sur les gains d’un PEA ou d’un compte-titres, et de 17,2 % sur ceux d’une assurance-vie.
Une IA entraînée avant 2026 peut encore donner 17,2 % pour tous. Écrivez l’année et la règle dans votre question, puis comparez avec la source officielle.
Pourquoi ne pas lui faire choisir vos titres ?
Choisir une action ou un fonds pour vous est le conseil que la loi réserve à des professionnels. Les IA ont en plus un biais : elles favorisent les actions américaines. C’est ce qu’observe Marie Brière, chercheuse chez Amundi, une société de gestion de fonds, dans une interview à Moneyvox.
Leurs réponses changent aussi avec la formulation de la question et l’ordre des options, et elles ont tendance à donner raison à celui qui insiste. Une réponse qui dépend de l’ordre dans lequel vous écrivez vos choix ne tient pas lieu de recommandation.
Une IA peut-elle prédire les marchés ?
Non : l’AMF le rappelle, aucune IA ne peut prédire l’évolution des marchés financiers avec certitude. Une IA peut aussi fonder ses réponses sur des scénarios historiques, mais rien ne garantit qu’ils se reproduiront.
Une prévision rédigée avec aplomb reste une hypothèse.
Le conseil de Gustav
Demandez à l’IA d’où vient chaque chiffre qu’elle cite et à quelle date, puis ouvrez la source avant de la croire.
Dans chacun de ces pièges, l’IA prend ses chiffres ailleurs, dans sa mémoire ou sur le web, ou répond sans connaître votre situation. Les lignes « oui » du tableau fonctionnent à l’inverse : elles partent de vos chiffres, ce que vos placements vous coûtent, ce que chacun pèse dans le total, ce qui vous reste chaque mois. Comment les lui donner ?
Montrer son portefeuille à ChatGPT
Pour qu’une IA calcule sur votre situation et non sur sa mémoire, elle doit voir vos comptes. Vous pouvez les lui montrer de plusieurs façons, avec chacune ses effets sur ce qu’elle reçoit et sur vos données.
Pourquoi l’IA doit voir votre situation ?
Une réponse utile demande de connaître vos autres placements, votre immobilier et vos dettes : comme le souligne la chercheuse d’Amundi, une même somme ne se place pas de la même façon dans toutes les situations.
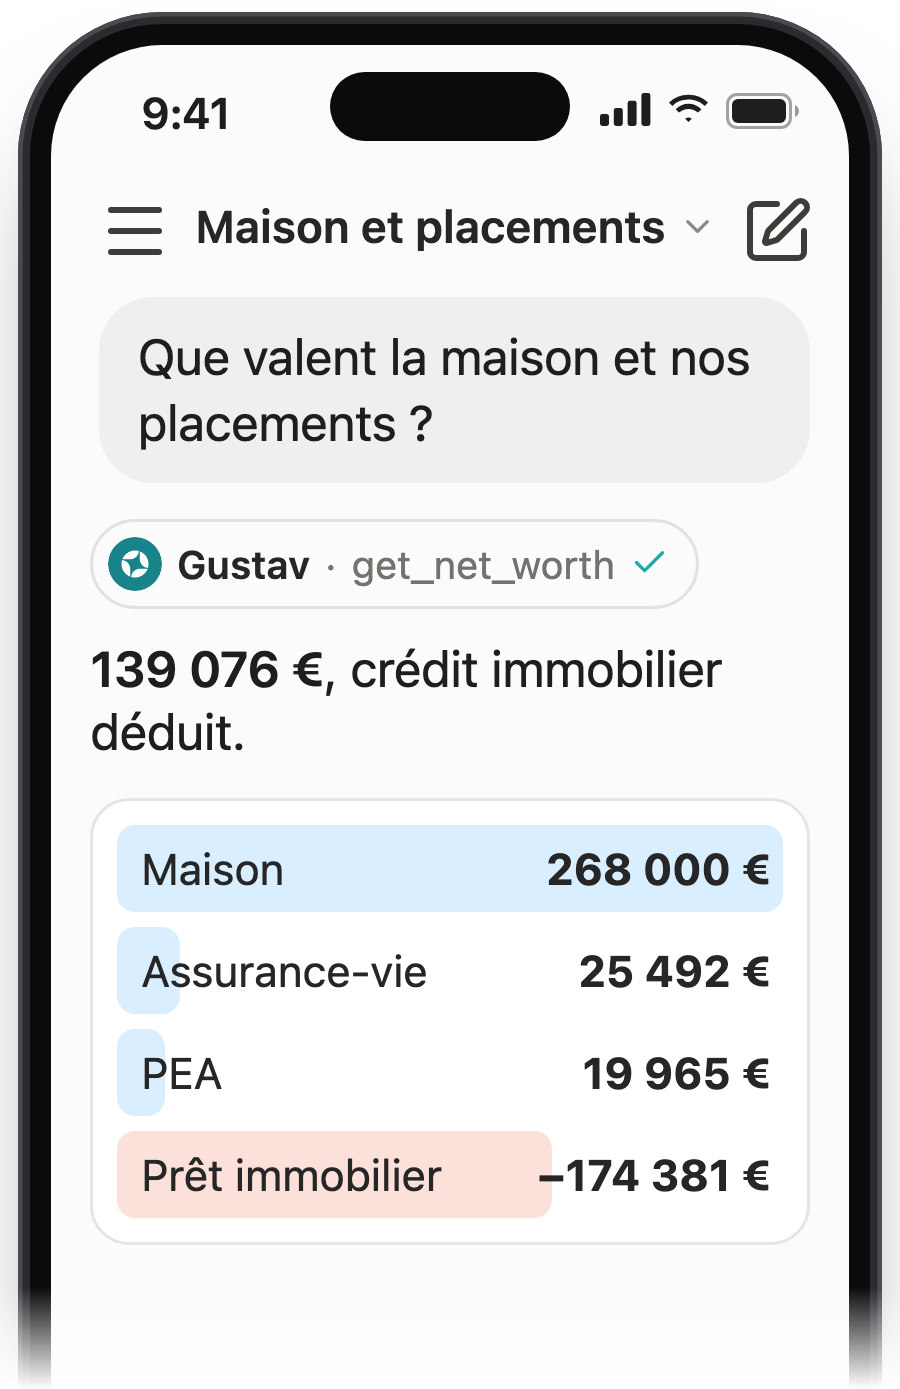
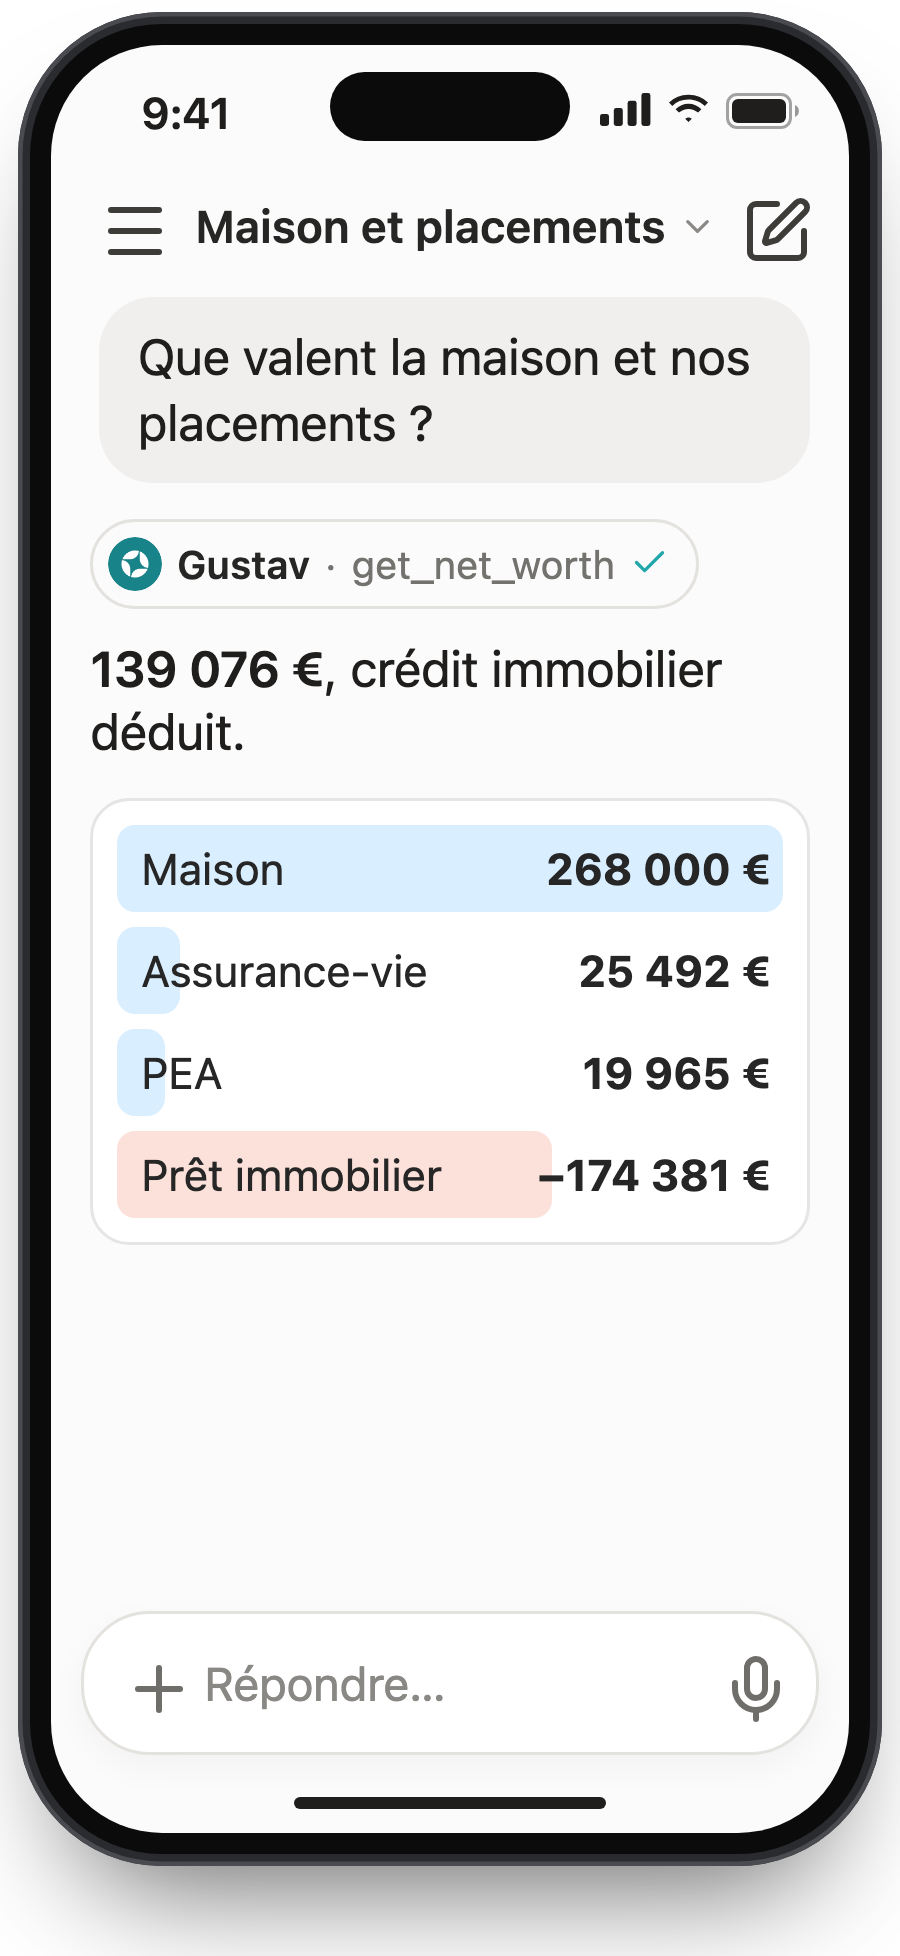
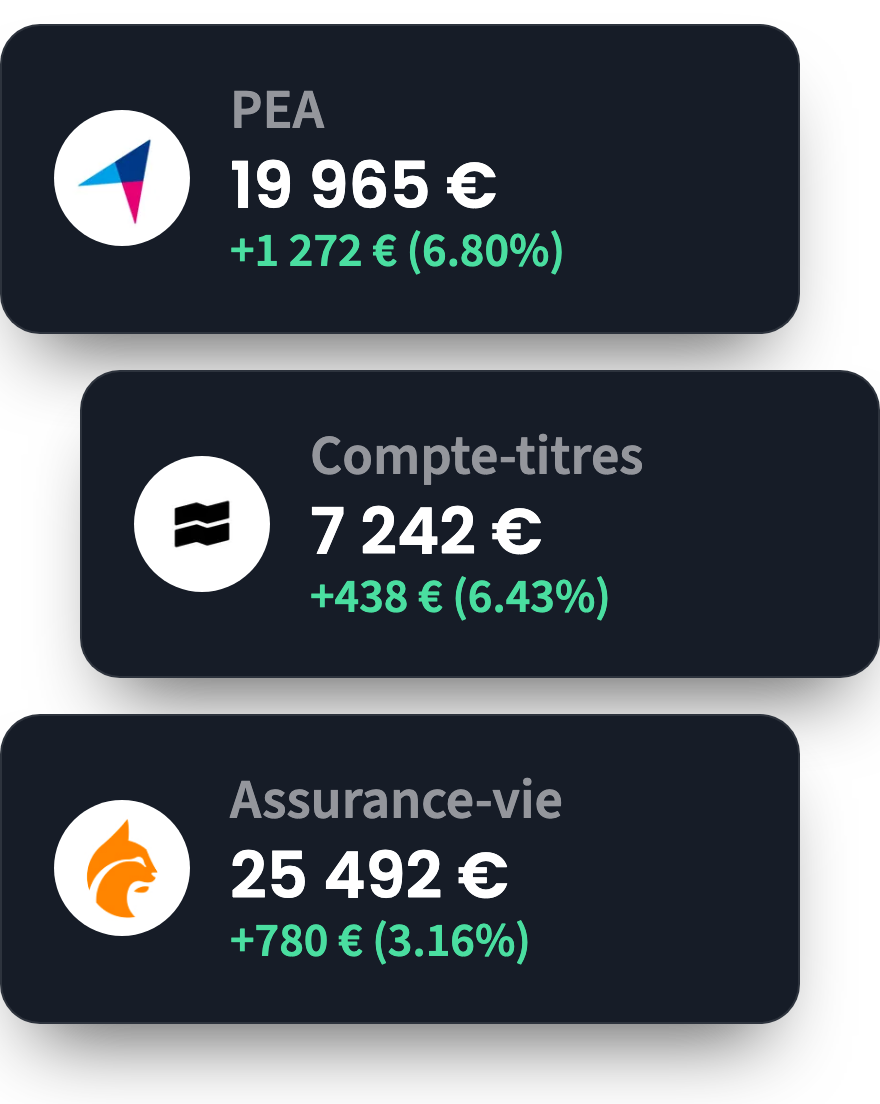
Une famille d’exemple illustre la suite de ce guide : sa résidence principale à Nantes vaut 268 000 €, son PEA 19 965 €, son assurance-vie 25 492 € et il lui reste 174 381 € de crédit immobilier à rembourser. Ces montants sont des chiffres d’illustration. Ce qu’elle possède moins ce qu’elle doit donne (268 000 + 19 965 + 25 492) − 174 381 = 139 076 €, son patrimoine net.
L’exemple n’a ni compte-titres, ni taux de frais, ni détail ligne par ligne : ce guide n’invente rien de plus.
Taper ses chiffres ou connecter ses comptes ?
Vous pouvez taper vos chiffres ou coller un relevé : cela fonctionne avec n’importe quelle IA, mais donne une photo à un jour donné, avec des risques d’erreur de saisie et des données sensibles dans la conversation.
ChatGPT Finances et Claude Personal Finance, les fonctions qui connectent des comptes bancaires à ChatGPT et à Claude, liraient seulement vos comptes bancaires, même ouvertes en France : votre assurance-vie et votre PEA leur échapperaient. OpenAI a lancé ChatGPT Finances en mai 2026, et la propose aux États-Unis seulement. Anthropic teste Claude Personal Finance en bêta depuis novembre 2026, avec des banques américaines seulement.
Les deux fonctions passent par Plaid, un service américain. Plaid relie des banques françaises, mais en Europe il lit seulement les comptes bancaires : ses données d’investissement sont réservées aux États-Unis et au Canada.
En France, la voie qui fonctionne demande deux éléments :
- une application d’agrégation de comptes, qui réunit les comptes que vous détenez dans des banques, chez un assureur ou chez un courtier, mis à jour par une entreprise agréée par l’ACPR, le superviseur des banques en France ;
- un connecteur, techniquement un « serveur MCP », l’adresse par laquelle ChatGPT ou Claude demande ses chiffres à l’application.
Gustav et Finary, une autre application de suivi de patrimoine, proposent chacun les deux. Gustav, l’application qui réunit vos comptes, est gratuite ; son connecteur demande Gustav+, l’abonnement payant, avec 14 jours d’essai. Côté IA, il faut ChatGPT Plus ou Pro sur le web, ou Claude, qui fonctionne avec son offre gratuite.
Que voit l’IA ?
Par le connecteur de Gustav, l’IA lit ce qu’elle demande, quand elle le demande :
- chaque ligne de votre portefeuille, c’est-à-dire un placement détenu dans un compte, comme un fonds ou une action, avec son code ISIN et sa valeur, au lieu de le retrouver de mémoire ;
- les frais de vos placements : ceux du contrat, que l’assurance-vie elle-même prélève, et les frais courants, ou TER, que chaque fonds prélève pour sa gestion ;
- vos comptes et leurs soldes ;
- vos transactions bancaires avec leur catégorie, le rangement que Gustav fait de chaque transaction (courses, loyer, virement d’épargne).
Elle ne reçoit jamais votre IBAN ni vos identifiants bancaires. Ceux-ci vont à Powens, l’agrégateur de Gustav agréé par l’ACPR, ou à Gustav lui-même pour ses connexions directes avec quelques courtiers et plateformes crypto.
Les prix sont ceux de la dernière clôture, le cours de la fin de la veille de Bourse : Gustav valorise vos placements chaque jour sur le dernier cours connu, pas en direct. L’IA ne peut ni passer d’ordre ni déplacer de l’argent, car aucune fonction de Gustav ne le permet.
Est-ce sûr de lui montrer son portefeuille ?
Chez Gustav, vos données sont hébergées en France. Une fois lues, l’IA les traite selon ses propres règles, en général aux États-Unis. Dans ChatGPT, désactivez l’option « Améliorer le modèle pour tous », activée par défaut, pour que ces données ne servent pas à l’entraînement.
Quand vous connectez ChatGPT ou Claude, l’écran d’autorisation de Gustav vous fait choisir entre la lecture seule et l’écriture : sa case « Autoriser aussi l’écriture » est cochée par défaut, décochez-la pour une lecture seule. La lecture suffit pour les frais et la concentration ; avec l’écriture, l’IA peut aussi corriger la catégorie d’une transaction. Vous coupez l’accès en un clic dans Gustav : Paramètres, Applications connectées, puis « Révoquer ».
Les risques côté données font l’objet d’un guide.
Une fois l’IA connectée, une seule question couvre votre PEA, votre assurance-vie, votre maison et votre crédit. La page de l’assistant IA de Gustav présente ses fonctions.
Planifiez avec Claude ou ChatGPT
Vous définissez avec votre IA un prévisionnel ou un plan d’action, à partir de tout ce que vous avez réuni dans Gustav.
Aucune CB requise.
14 jours d’essai gratuit.
Calculer ses frais de placement avec l’IA
Les frais sont la première question à poser à une IA connectée : ils sont certains, alors qu’un rendement ne l’est pas. Elle lit deux sortes de frais, les multiplie, et vous pouvez contrôler le résultat.
Quels frais l’IA peut-elle lire ?
Les frais de contrat sont ceux que l’assurance-vie prélève elle-même : frais d’entrée, frais sur versement et frais de gestion, un pourcentage annuel du montant investi. Les frais courants, ou TER (total expense ratio), sont ceux que chaque fonds prélève chaque année pour sa gestion, déjà retirés de sa valeur.
Gustav donne les deux en pourcentages, et laisse vide un frais inconnu au lieu d’écrire 0 %. Les frais de courtage, payés à chaque ordre, et les droits de garde, que certains courtiers facturent pour conserver vos titres, ne sont pas lisibles. Si vous avez un compte-titres, vous pouvez simuler un compte-titres avec ces frais et l’impôt sur la revente.
Pour les frais annuels, le calcul est une multiplication, que l’IA répète pour chaque ligne puis additionne. Les frais d’entrée et sur versement se calculent à part : ils sont prélevés une fois, sur chaque somme versée.
Frais annuels
(
€
)
=
Encours
×
Taux de frais annuels
Exemple, sur une hypothèse puisque la famille d’exemple n’a pas de taux de frais : son assurance
–
vie prélève 0,1 point de frais de plus qu’un autre contrat, par exemple 0,6 % au lieu de 0,5 % par an. L’écart vaut 0,1 % de l’encours chaque année
(
pas 0,1 €
)
:
25 492 €
×
0,1 %
=
25,49 € par an
- Encours le montant investi sur le compte ou sur la ligne
- Taux de frais annuels le pourcentage prélevé chaque année, frais de gestion du contrat et frais courants des fonds
Ce résultat est le coût d’un écart de taux pour la famille : 25,49 € par an pour chaque 0,1 point de frais annuels sur son assurance-vie. Une fois connectée, l’IA lit les vrais taux de chaque ligne et donne le total. Elle montre le coût, et choisir un contrat moins cher reste votre décision.
Comment vérifier ce calcul ?
Le montant de l’exemple vient d’une hypothèse : votre relevé annuel ne le montrera pas. Vérifiez plutôt le calcul sur votre propre contrat : le taux de frais annuels lu sur le relevé annuel de l’assurance-vie et dans le DIC de chaque fonds, multiplié par votre encours. Comparez le résultat au total que donne l’IA.
Pour le PEA, vous pouvez simuler un PEA avec vos chiffres : le simulateur retire chaque année les frais de vos placements du rendement. Les mêmes lignes, lues autrement : combien pèse chacune dans le total ?
Repérer la concentration avec ChatGPT
La concentration se mesure sur vos lignes, avec les mêmes données que les frais. L’IA décrit la répartition ; juger si elle vous convient vous revient.
Qu’est-ce qu’un portefeuille concentré ?
Un portefeuille concentré, c’est quand une large part de votre argent repose sur un seul placement, un seul secteur, une seule devise, un seul pays ou un seul type d’actif.
Dans l’exemple, la maison pèse 268 000 / 313 457 = 85,5 % de ce que possède la famille. Des 45 457 € investis, l’assurance-vie en détient 56,1 % et le PEA 43,9 %, au niveau des enveloppes seulement, puisque l’exemple n’a pas de détail ligne par ligne. Pour voir son patrimoine complet avant d’investir, un autre guide détaille la répartition.
Que montre l’IA, ligne par ligne ?
Connectée, l’IA peut par exemple montrer :
- vos plus grosses lignes ;
- un même fonds détenu dans deux comptes, additionné, comme un même ETF dans un PEA et dans un compte-titres si vous en avez un ;
- la répartition par devise et par classe d’actifs, c’est-à-dire par famille de placements : actions, obligations, immobilier, liquidités ;
- dans une assurance-vie, la part en fonds en euros, la partie à capital garanti revalorisée une fois par an, et la part en unités de compte, des fonds qui suivent les marchés.
Un fonds mixte, qui détient des actions et des obligations, est compté pour moitié en actions et pour moitié en obligations : c’est une convention de Gustav, pas la composition réelle du fonds. Gustav ne donne aucune note de risque : l’IA décrit la répartition, elle ne la juge pas.
Comment lui poser la question ?
Demandez la répartition sans la faire juger, et précisez les comptes et la date lus :
Avec Gustav, décris la répartition de mes placements par ligne, par classe d’actifs et par devise, sans la juger. Précise quels comptes et quelle date tu as lus.
L’IA indique le poids de chaque ligne, sa part du total en pourcentage. Décider de changer cette répartition vous revient.
Changer une répartition ne passe pas forcément par une vente : l’argent que vous ajoutez chaque mois peut aller ailleurs que là où se concentre déjà votre argent. Où il va reste votre décision. La première question que l’IA peut traiter est de savoir combien vous pouvez ajouter.
Combien investir ? ChatGPT fait vos comptes
Ce montant se calcule sur vos entrées et vos dépenses, une fois mis de côté l’argent qui doit rester disponible. Le calcul suit une méthode, pas un chiffre imposé : le montant reste le vôtre.
L’épargne de précaution est-elle en place ?
Avant d’ajouter de l’argent à vos placements, vérifiez ce qui doit rester disponible. L’épargne de précaution est l’argent que vous pouvez utiliser tout de suite en cas d’imprévu, gardé hors des placements risqués.
Un livret, par exemple le Livret A, est un compte d’épargne dont l’argent reste disponible à tout moment. Gustav additionne vos comptes courants, vos livrets et une partie de vos fonds en euros, puis divise ce total par vos dépenses mensuelles moyennes des 5 derniers mois complets. Le résultat est votre nombre de mois couverts : le nombre de mois de dépenses que cet argent paierait.
Pour les fonds en euros, Gustav regarde votre encours, le montant que vous y détenez : plus il grossit, plus la part retenue baisse, et un petit encours compte presque en entier. Cette part s’arrête à un plancher, qui dépend de votre patrimoine brut, tout ce que vous possédez avant de déduire vos crédits. Le plancher est de 40 % sous 100 000 €, 30 % jusqu’à 500 000 € et 20 % au-delà.
Quelle cible viser ?
La cible suit une règle de Gustav : 6 mois de dépenses, plus 1 mois par crédit (à la consommation, ou immobilier rattaché à la fiche d’une résidence principale ou secondaire), le total multiplié par 1,2 dès qu’il y a un crédit, arrondi au mois supérieur. Pour la famille d’exemple, dont le crédit est rattaché à la fiche de sa maison, cela donne (6 + 1) × 1,2 = 8,4, arrondi à 9 mois de dépenses : seule cette cible se calcule, puisque l’exemple n’a ni dépenses ni épargne chiffrées.
En euros, la cible vaut ce nombre de mois multiplié par vos dépenses mensuelles moyennes. Tant que vos mois couverts restent sous la cible, une part de ce qui vous reste chaque mois va à cette épargne, jusqu’à ce qu’elle atteigne la cible. Le montant de cette part est votre choix.
Combien pouvez-vous ajouter chaque mois ?
Votre marge mensuelle est ce qui vous reste d’un mois une fois vos dépenses payées : les entrées moins les dépenses.
Pour la période demandée, Gustav donne ce qui est entré, ce qui est sorti et ce que vous avez viré vers votre épargne. Gustav compte ces virements à part, hors dépenses : ils restent donc dans votre marge. Demandez à l’IA de montrer chaque chiffre qu’elle utilise.
- Entrées moins dépenses : votre marge, virements vers votre épargne compris.
- Moins ce que vous virez vers vos livrets pour votre épargne de précaution, tant qu’elle reste sous la cible. Une fois la cible atteinte, cet argent rejoint le reste.
- Le reste est ce que vous pourriez investir chaque mois. Il comprend les versements que vous faites déjà sur vos placements : retirez-les pour savoir ce que vous pourriez ajouter.
Combien vous en investissez, et où, reste votre décision.
Pourquoi votre marge peut-elle être fausse ?
Un virement vers votre PEA rangé comme une dépense fausse le calcul, car il compte alors dans vos dépenses :
- votre marge paraît plus petite ;
- votre taux d’épargne, la part de vos entrées virée vers l’épargne, paraît plus bas ;
- votre épargne de précaution couvre moins de mois, et sa cible en euros monte, car chaque mois de dépenses y compte plus d’euros.
L’IA peut retrouver ce virement et le ranger dans la bonne catégorie, si vous avez autorisé l’écriture à la connexion. Elle ne déplace aucun argent.
Avec des transactions bien rangées, la marge se mesure sur ce que vous dépensez vraiment. Ce que vous en investissez reste votre décision.
Tous vos placements réunis
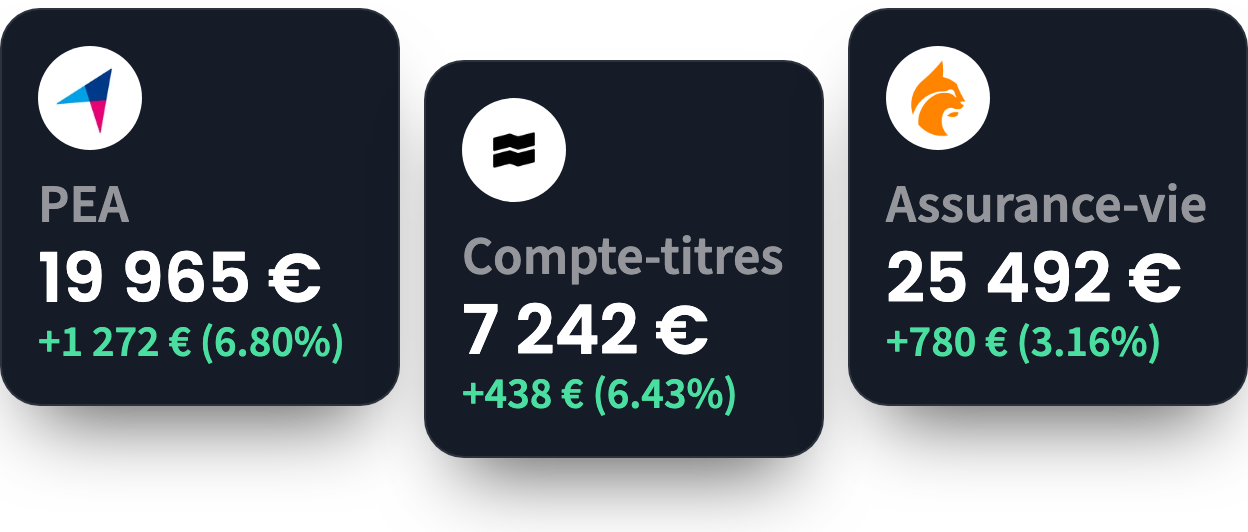
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
ChatGPT remplace-t-il un CGP ?
Vous savez combien vous pourriez ajouter : choisir où le placer est l’étape que l’IA ne franchit pas. Un professionnel garde ce choix, et n’importe quelle réponse se contrôle avant d’agir.
Que fait un CGP que l’IA ne fait pas ?
Un professionnel évalue si un placement vous convient : votre profil de risque, ce que vous acceptez de perdre et de gagner, votre horizon, combien de temps vous pouvez laisser l’argent placé, et votre capacité à supporter une perte. Il justifie sa recommandation et en répond, avec le niveau de protection d’un professionnel régulé : en cas de litige avec une IA, vous ne pourrez peut-être pas saisir le médiateur de l’AMF.
Vérifiez son statut de CIF sur le registre de l’ORIAS. L’IA prépare le terrain : vos frais, votre concentration, votre montant mensuel. Vous arrivez avec vos chiffres.
Comment vérifier une réponse avant d’agir ?
Cinq contrôles à faire avant d’agir :
- Demandez la source et la date de chaque chiffre.
- Refaites le calcul vous-même.
- Contrôlez le cours chez votre courtier. Pour un fonds ou un ETF, lisez l’ISIN et les frais dans son DIC ; pour une action, qui n’a pas de DIC, lisez l’ISIN sur l’écran d’ordre de votre courtier ou sur le site de la société.
- Vérifiez que la plateforme figure parmi les sociétés autorisées de l’AMF, et le conseiller à l’ORIAS.
- Posez la même question autrement et comparez, sans pousser l’IA à vous donner raison.
Le conseil de Gustav
Notez en une phrase pourquoi vous achetez avant de passer l’ordre : un conseiller justifie sa recommandation, une IA ne le fait pas.
Vos questions sur l’IA pour investir
ChatGPT peut-il me dire quelle action acheter ?
Il peut répondre, mais personne n’en répond. Recommander un placement précis comme adapté à vous est un conseil en investissement, que la loi encadre ; l’AMF rappelle que les IA conversationnelles ne sont pas supervisées, et OpenAI comme Anthropic cadrent ce cas dans leurs règles. Servez-vous de l’IA pour comprendre un placement et préparer vos questions, pas pour le choisir.
ChatGPT donne-t-il les cours en temps réel ?
Pas de façon fiable. Sans recherche web, il ne connaît que ses données d’entraînement ; avec, il peut se tromper, et OpenAI prévient que les résultats peuvent être incomplets ou périmés. Lisez le cours chez votre courtier : Gustav valorise vos placements sur le dernier cours de clôture, pas en direct.
L’IA peut-elle passer un ordre à ma place ?
Non. ChatGPT Finances ne peut pas passer d’ordre, et aucune fonction de Gustav ne passe d’ordre ni ne déplace d’argent : l’ordre se passe chez votre courtier.
Combien coûte la connexion de son IA ?
Gustav+ coûte 59,99 € par an, après 14 jours d’essai. Il faut aussi une offre d’IA compatible : ChatGPT Plus ou Pro, ou Claude, qui fonctionne avec son offre gratuite. L’application Gustav elle-même est gratuite.
ChatGPT remplace-t-il un conseiller ?
Non : il prépare, il ne remplace pas. Un conseiller évalue si un placement vous convient et répond de sa recommandation ; l’IA calcule vos frais, décrit votre concentration et fait le compte de ce que vous pouvez ajouter, puis la décision reste à vous.
À savoir
Faits relevés le 16 novembre 2026 sur les pages de l’AMF, d’OpenAI, d’Anthropic, de Plaid, de Finary et de Moneyvox et dans le fonctionnement de Gustav : ces règles évoluent vite et la page sera revue. La politique d’usage d’OpenAI citée est sa version applicable à partir du 20 novembre 2026. La famille d’exemple, ses montants et sa cible de 9 mois sont des chiffres d’illustration, pas des garanties.
Cette page ne constitue pas un conseil en investissement : elle décrit ce que l’IA sait faire ou non et laisse chaque décision à votre choix. Gustav ne commercialise aucun placement.