
Simulateur retraite : répartition ou capitalisation
Chaque mois, près de 28 % de votre salaire brut paie les pensions des personnes retraitées. Quelle pension en tirerez-vous, et combien vous verseraient ces cotisations si elles étaient investies ?

À jour pour 2026
Sommaire
Sommaire
Combien vos cotisations retraite rapporteraient si elles étaient investies ?
Deux systèmes existent pour financer une retraite. Dans la répartition, celui de la France, vos cotisations partent immédiatement payer les pensions des retraités actuels, et vos droits futurs reposent sur les cotisations de ceux qui travailleront après vous. Dans la capitalisation, vos cotisations seraient placées, vous appartiendraient, et vous verseraient un revenu tiré de ce capital.
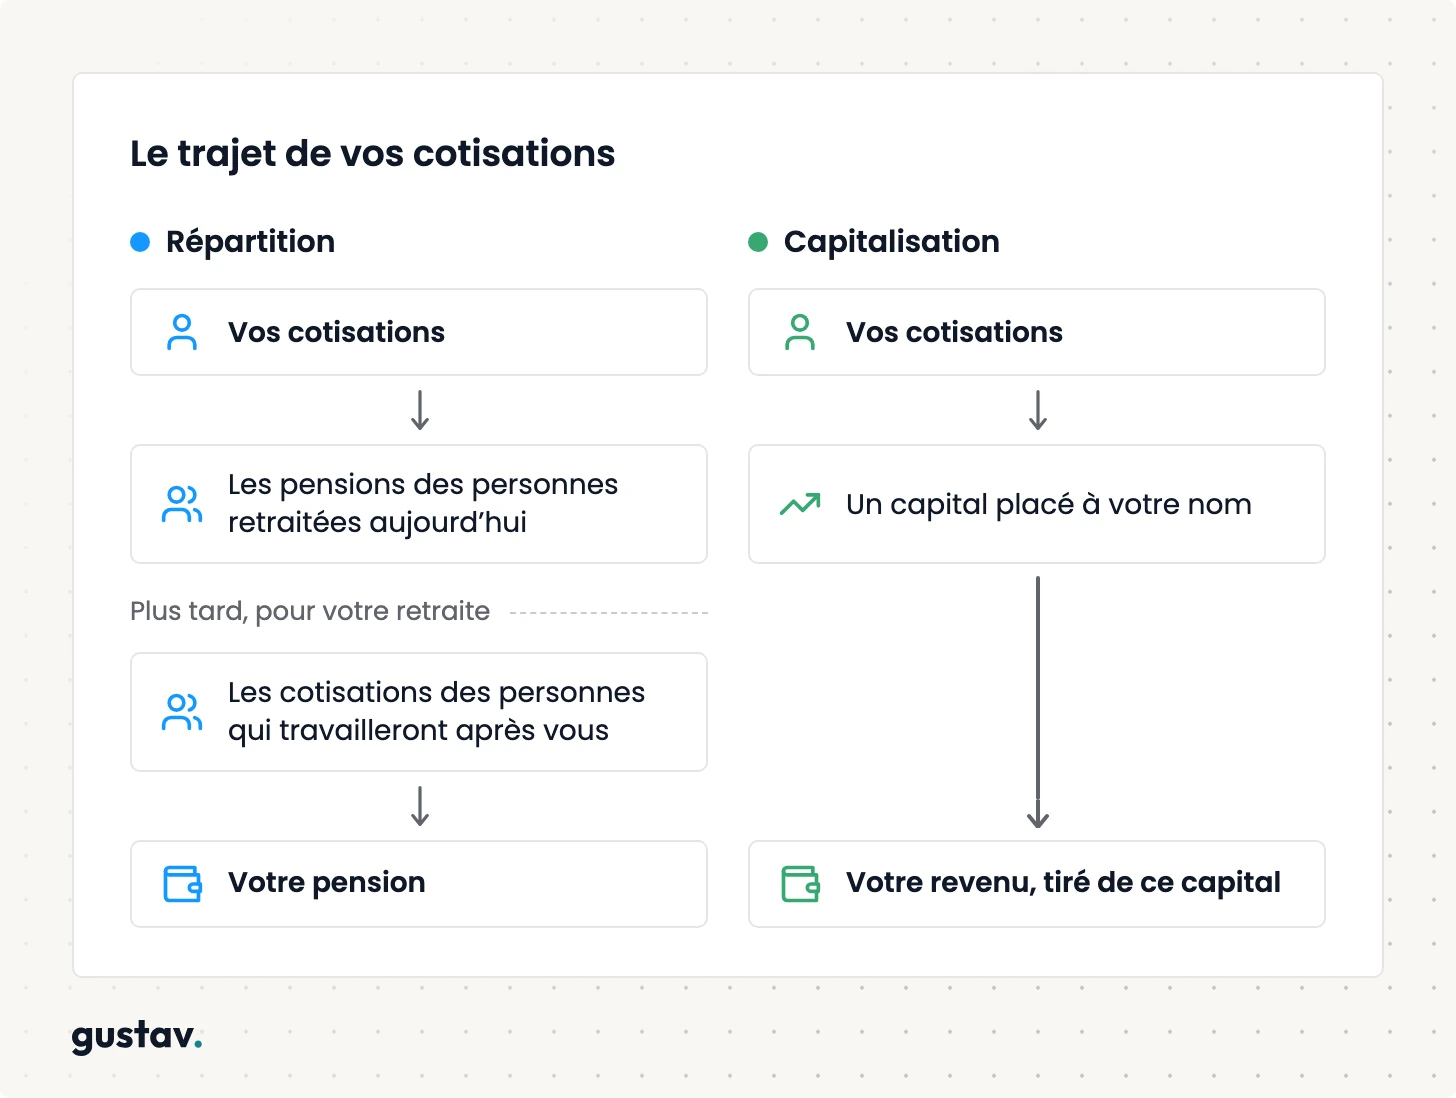
Le simulateur fait tourner les deux en parallèle sur votre carrière, avec les mêmes sommes et le même impôt. Avec les valeurs de départ proposées, un salaire de 3 200 € brut par mois à 40 ans, une carrière commencée à 22 ans, un départ à 64 ans et une part fiscale, il affiche 1 917 € de pension contre 3 595 € de revenu par capitalisation, l’un et l’autre nets de prélèvements sociaux et d’impôt. L’écart atteint 1 678 € par mois, soit un revenu presque doublé. Les montants cités dans cette page viennent tous de cet exemple ; le simulateur, lui, suit vos valeurs.
Trois chiffres à garder en tête pour la suite, parce que la page y revient. Ce salarié finira sa carrière à 2 855 € net de cotisations, soit 2 630 € une fois l’impôt sur le revenu payé : il lui manquera donc 713 € chaque mois une fois à la retraite : c’est la marche entre son dernier salaire et sa pension. Les deux revenus sont comparés après impôt, faute de quoi la marche engloberait l’impôt lui-même. C’est cette marche-là, et non l’écart de 1 678 €, qui se comble par l’épargne.
Comment lire votre résultat ?
Le résultat montre trois revenus par mois, nets d’impôt. Chacun se lit en pourcentage de votre dernier salaire net d’impôt : 2 630 € dans l’exemple.
Le premier est votre pension par répartition : 1 917 €, soit 73 % de ce salaire et 713 € de moins chaque mois.
Le deuxième est le revenu par capitalisation : ce que vos cotisations, une fois placées, verseraient chaque mois pendant les 28 ans retenus. Une pension se distingue de ce revenu sur trois points : elle est versée jusqu’au décès, la réversion ne baisse pas son montant, et ce montant ne dépend pas du niveau des marchés le jour de votre départ. Un capital n’est pas une retraite montre comment on passe du capital accumulé à ce revenu.
Le pire cas refait le même calcul dans la pire des 109 périodes observées depuis 1871, avec un capital qui ne rapporte plus rien une fois à la retraite : 1 690 €.
Sous chaque revenu par capitalisation, le simulateur indique l’écart avec la pension. Attention à ce qu’il mesure : ce que ces sommes auraient rapporté ailleurs, et rien de plus. Aucun compte à votre nom ne contient cette différence, et personne ne vous la doit. Pourquoi la France ne passe pas à la capitalisation explique pourquoi elle n’est récupérable ni individuellement, ni même collectivement.
Une précision sur la période couverte : le calcul porte sur la carrière entière, celle déjà travaillée comme celle qui reste. Vos cotisations passées sont reconstituées à partir de votre salaire actuel et du rythme de progression indiqué dans les hypothèses, avec les taux de cotisation de 2026. Ces taux ont augmenté au fil du temps, donc vos versements passés réels étaient un peu plus faibles que ceux que le simulateur retient.
Ce que vous cotisez vraiment chaque mois
C’est l’objection qui vient en premier, et elle est légitime : quel pourcentage retenons-nous, et la part payée par l’employeur compte-t-elle ?
Sous le plafond de la Sécurité sociale, la retraite prélève 27,98 % du salaire brut. Chaque taux de ce tableau additionne les deux colonnes de votre fiche de paie, la part retenue sur votre salaire et celle payée par votre employeur :
| Prélèvement | Taux sous le plafond |
|---|---|
| Assurance vieillesse plafonnée | 15,45 % |
| Assurance vieillesse déplafonnée | 2,51 % |
| Retraite complémentaire Agirc-Arrco | 7,87 % |
| Contribution d’équilibre général | 2,15 % |
| Total | 27,98 % |
Au-dessus du plafond, fixé à 48 060 € par an en 2026, ces lignes changent de taux mais le total reste voisin, à 27,15 %.
La part patronale est comptée, et c’est un choix qu’il faut assumer. Elle ne passe pas par votre compte en banque, mais elle fait partie de ce que votre travail coûte. L’exclure reviendrait à ne mesurer qu’une partie de l’effort.
Une seconde question se pose, plus gênante encore : tout ce que vous versez n’achète pas votre pension. Une partie finance des garanties collectives : le minimum de pension, les majorations pour enfants, les trimestres validés pendant le chômage, la maladie ou une invalidité. Investir la totalité revient donc à comparer le prix d’une assurance complète au rendement de sa seule part épargne, en supposant que vous n’utiliserez jamais les garanties.
L’hypothèse « part des cotisations réellement investie » sert exactement à ça. Ramenée à 80 %, elle réduit l’écart mensuel de 1 678 € à 1 090 €. Le réglage par défaut de 100 % est le plus favorable à la capitalisation, et vous pouvez le corriger d’un geste.
Une réserve, enfin, sur la reconstitution de votre passé : le simulateur suppose une carrière continue. Si vous avez connu du chômage, un temps partiel ou une interruption, vos droits réels sont inférieurs à ce qu’il affiche, des deux côtés de la balance.
Ce que la retraite par répartition vous versera
L’autre plateau de la balance mérite autant d’attention : une pension sous-estimée gonflerait l’écart sans que personne ne s’en aperçoive.
Comment votre pension se calcule ?
Un salarié du privé touche deux pensions, calculées selon des règles sans rapport l’une avec l’autre.
La retraite de base vaut la moyenne de vos 25 meilleures années, multipliée par 50 % et par la part de vos trimestres sur les 172 requis. Chaque année retenue est plafonnée : la part de votre salaire qui dépasse le plafond de la Sécurité sociale ne compte pas, ce qui limite cette pension à 2 002,50 € brut par mois pour une carrière complète. Au-delà de 172 trimestres, chaque trimestre travaillé après 64 ans ajoute 1,25 %.
La retraite complémentaire fonctionne en points. Vos cotisations en achètent chaque année au prix de 20,1877 €, et chaque point accumulé verse ensuite 1,4587 € par an, le jour où vous demandez votre retraite. Le prix est celui de 2026, et la valeur du point augmente de 1,4 % au 1er novembre 2026.
Attention à une subtilité qui coûte cher : seule une partie de ce que vous versez achète des points. Le taux qui ouvre des droits est de 6,20 % sous le plafond, quand le prélèvement réel atteint 7,87 %. Sur un salaire de 3 200 €, cet écart représente 53 € par mois, et la contribution d’équilibre général en ajoute 69 : 122 € qui financent le régime sans vous ouvrir de droits.
Ce tableau déroule ces étapes sur vos propres chiffres, du salaire moyen retenu jusqu’à la pension nette d’impôt.
| Étape | Règle | Votre cas |
|---|
Avec les valeurs du simulateur : .
Dans l’exemple, il manque 4 trimestres : le taux descend à 47,5 %. Partir un an plus tard, à 65 ans, porterait la pension à 2 043 €.
Pour vérifier que ce moteur dit vrai, nous l’avons confronté aux cas types publiés par le Conseil d’orientation des retraites. La comparaison porte sur le taux de remplacement, c’est-à-dire la part du dernier salaire que la pension vient remplacer, pour des carrières complètes, celles qui ont réuni tous leurs trimestres. Ce taux se calcule avant impôt : il vaut 70,7 % dans l’exemple, contre 73 % après impôt dans le résultat.
Pour un non-cadre du privé né en 1964 et parti à 62 ans et 9 mois, le COR retient 75,2 %. Le moteur du simulateur, réglé sur un âge de 62 ans, un salaire de 2 400 € brut, un début de carrière à 20 ans et un départ à 63 ans, calcule 75 %. Pour un cadre à 8 000 € brut, le COR retient 51,9 % et le moteur 50,8 %, avec les mêmes âges et une progression de carrière réglée sur celle d’un cadre. L’écart reste d’environ un point au plus. Ces taux avant impôt ne s’affichent pas dans le résultat.
Pourquoi votre taux de remplacement baisse quand votre salaire monte ?
Au-delà du plafond, il baisse à mesure que le salaire monte, pour une raison simple : la retraite de base est plafonnée, donc tout ce que vous gagnez au-dessus de 4 005 € par mois ne produit de droits que dans la complémentaire, au rendement plus faible.
Un deuxième facteur pèse encore plus lourd, et il surprend : la vitesse à laquelle votre carrière a progressé. Vos droits se construisent sur l’ensemble de vos années, votre taux de remplacement se mesure sur votre dernier salaire. Plus l’écart entre les deux est grand, plus le taux est bas. C’est ce qui explique qu’un cadre à 8 000 € descende à 51,9 % quand un non-cadre à 2 400 € reste à 75,2 %.
Ce paramètre est réglable dans les hypothèses, et c’est l’un des plus sensibles pour votre taux de remplacement. Faute de le connaître, prenez ces repères : 0,7 % par an correspond à une carrière qui suit l’ensemble des salaires, 1,5 % à une progression régulière, et 2,4 % à une carrière de cadre qui a beaucoup monté.
Pourquoi ce simulateur retient 4,5 % de rendement, et pas 7 % ?
C’est le choix qui décide de tout le reste.
Avant ou après l’inflation
Plusieurs simulateurs concurrents affichent un rendement de 7 % par an. Ce chiffre est nominal : il inclut l’inflation. Un capital constitué sur quarante ans avec de l’inflation ne s’achète pas, quarante ans plus tard, ce qu’il vaut sur le papier.
Notre calcul est mené en euros d’aujourd’hui, des deux côtés. Le rendement de 4,5 % est donc un rendement réel, inflation déjà retirée, et les montants affichés correspondent à un pouvoir d’achat que vous connaissez.
Soyons précis sur ce que nous reprochons à ces 7 %. Ce n’est pas leur niveau : une fois l’inflation retirée, ils valent environ 5 % réel, ce qui est plus prudent que la médiane historique de 6,24 %. Le problème est de comparer un capital gonflé par l’inflation à une pension exprimée en euros d’aujourd’hui. C’est la comparaison qui cloche, pas l’hypothèse.
Le rendement s’entend avant les frais, qui sont retirés ensuite : à 4,5 % de rendement et 0,25 % de frais, le capital travaille en réalité à 4,25 %.
La performance de tous vos placements
Gustav regroupe vos PEA, assurances-vie et comptes-titres de toutes vos banques, et calcule la performance de l’ensemble.
Aucune CB requise.
14 jours d’essai gratuit.
Ce qu’aurait donné chaque époque de l’histoire
Un rendement moyen ne dit rien du risque de traverser une mauvaise période, et un chiffre unique donne une fausse impression de précision.
Vos versements sont rejoués sur toutes les périodes de même durée observées depuis 1871, à partir de deux séries que vous choisissez dans les hypothèses : les rendements réels des actions de 17 pays développés, issus de la base Jordà-Schularick-Taylor, ou ceux du seul marché américain, issus de la série de Robert Shiller.
Le compte est simple. La série des 17 pays couvre 150 années, une carrière de 22 à 64 ans en dure 42, donc il existe 109 périodes de 42 ans à l’intérieur : 1871-1912, 1872-1913, et ainsi de suite jusqu’à 1979-2020.
| Âge | Scénario central | 8 périodes sur 10 | Cotisations investies |
|---|
Le tableau des rendements se lit ainsi : la colonne « décile bas » donne le rendement que seule une période sur dix n’a pas atteint, et la colonne « décile haut » celui qu’une période sur dix a dépassé.
| Sur 42 ans, versements mensuels | Décile bas | Médiane | Décile haut |
|---|---|---|---|
| 17 pays développés | 4,55 % | 6,24 % | 8,08 % |
| États-Unis | 4,85 % | 6,50 % | 8,84 % |
Regardez la première colonne. Notre hypothèse de 4,5 % se situe au niveau du décile bas de cent cinquante ans d’histoire boursière. Sur les 109 périodes rejouées, 11 seulement font moins bien.
Trois réserves, parce que ce tableau est plus fragile qu’il n’en a l’air.
D’abord, ces périodes se chevauchent : deux périodes voisines partagent 41 années sur 42. Le nombre de situations réellement indépendantes est plus proche de quatre que de cent neuf, et les 11 périodes qui passent sous notre hypothèse ne sont pas onze accidents distincts mais trois mauvais épisodes historiques.
Ensuite, la ligne « 17 pays développés » est une moyenne annuelle pondérée par le poids économique de chacun, pas un placement que quelqu’un aurait pu détenir. Personne n’a jamais acheté cet indice, et la moyenne atténue les catastrophes nationales que la France et l’Allemagne ont connues au XXe siècle.
Enfin, ces pays sont ceux dont les marchés ont traversé un siècle et demi sans disparaître. Un épargnant russe de 1917 ou chinois de 1949 a tout perdu, et aucune série ne les compte. La dispersion affichée ici décrit le risque d’un marché qui survit, pas celui d’un marché qui s’effondre pour de bon. C’est aussi pourquoi la série américaine, la plus favorable de l’histoire, n’est pas le réglage par défaut.
Le conseil de Gustav
Avant de discuter du rendement que vous espérez, regardez les frais que vous payez déjà. C’est la seule ligne de toute cette page que vous contrôlez vraiment : le rendement, personne ne vous le garantit, alors que les frais sont écrits dans votre contrat. Un placement facturé 2 % par an doit rapporter 1,75 point de plus, chaque année, uniquement pour faire jeu égal avec un fonds facturé 0,25 %.
Un capital n’est pas une retraite : comment on passe de 1,2 million à 3 595 € par mois ?
C’est l’étape la plus souvent expédiée, et c’est pourtant là que se joue la comparaison. Une pension se verse chaque mois jusqu’au décès ; pour lui opposer un capital, il faut le transformer en revenu mensuel, puis lui appliquer le même impôt.
Ce que coûte un revenu servi sur une durée fixée
La règle la plus citée consiste à retirer 4 % de son capital par an. Elle vient d’une étude américaine construite sur des retraites de trente ans, hors frais, et elle ne promet rien : si vous vivez plus longtemps que prévu, l’argent s’arrête.
Le simulateur ne l’utilise pas. Il calcule un taux de conversion, qui garde deux limites de cette règle : aucun frais pendant la retraite, et une durée fixée. Voici le calcul.
L’espérance de vie à 65 ans est aujourd’hui de 20 ans pour un homme et de 23,6 ans pour une femme. Mais ces chiffres décrivent les personnes qui partent maintenant : quelqu’un qui liquidera dans vingt-quatre ans vivra plus longtemps, avec un gain de 0,6 à 1 an par décennie, et les assureurs tarifent d’ailleurs leurs rentes sur des tables qui intègrent ce gain. Dans l’exemple, le simulateur prend la moyenne des deux, ajoute environ un an pour un départ à 64 ans au lieu de 65, puis 1 an par décennie, donc 25 ans, plus trois années au titre de la réversion (cinq ans de survie du conjoint à 60 %), et suppose que le capital continue de rapporter 2 % par an au-dessus de l’inflation, sans frais, pendant toute cette durée.
Un capital qui rapporte pendant qu’on le consomme dure plus longtemps qu’un capital qu’on vide : ces 28 années de versements coûtent 21,5 années de capital. Diviser 1 198 167 € par 21,5 puis par douze donne environ 4 643 € par mois avant prélèvements et impôt, soit 4,65 % du capital chaque année.
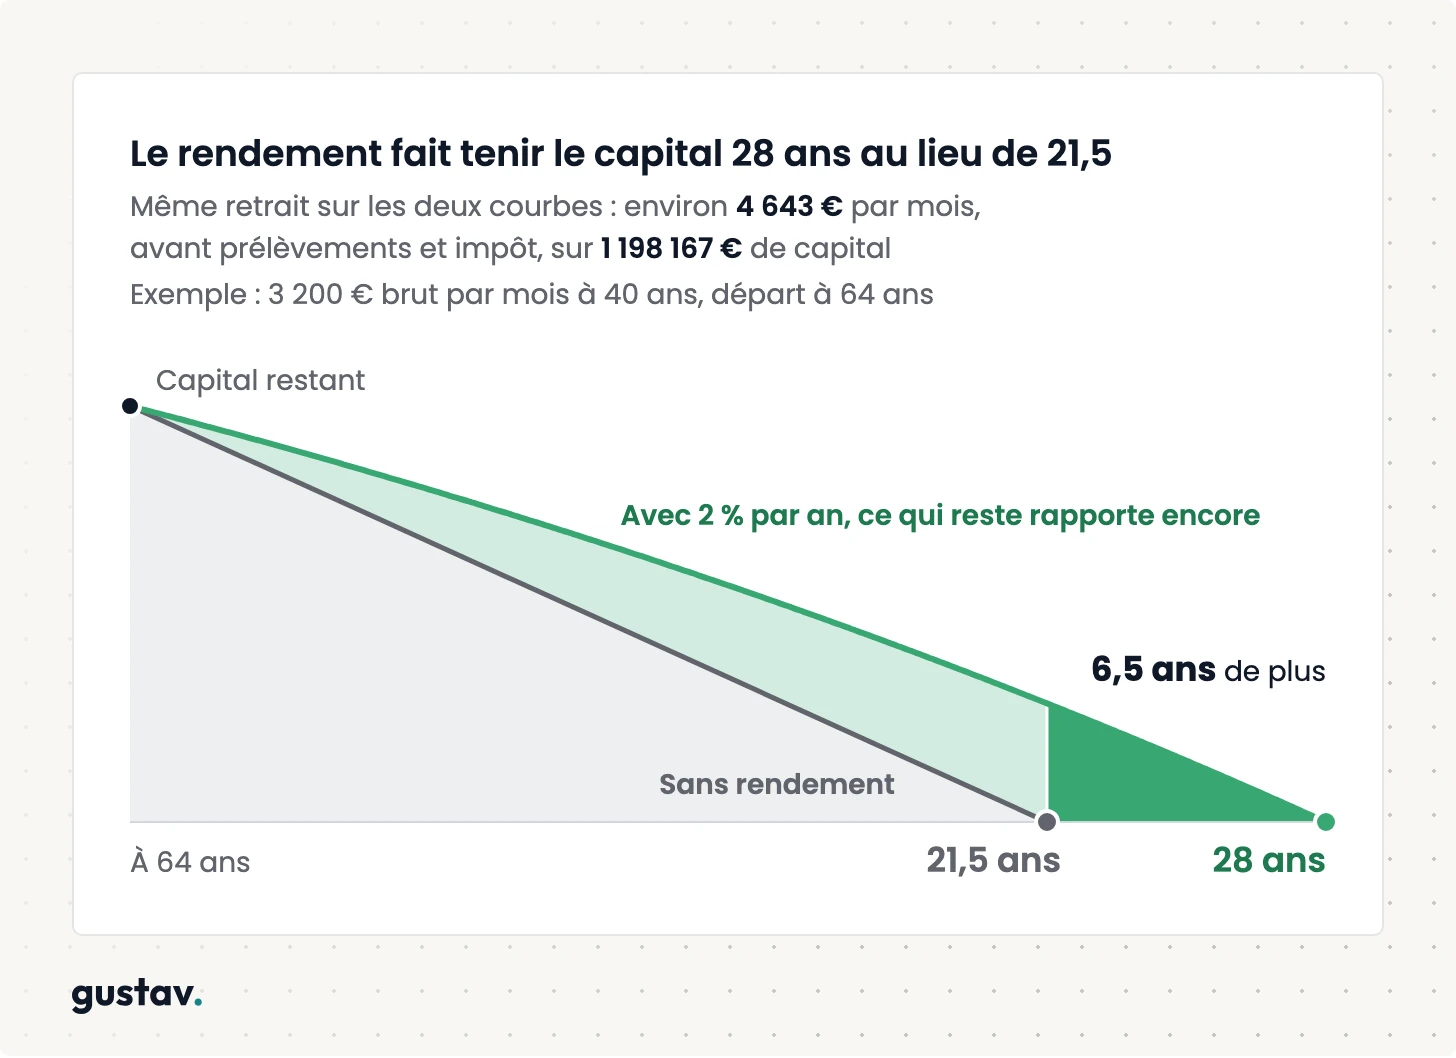
Le 2 % se change dans les hypothèses, sous « Rendement du capital pendant la retraite », et les trois années de réversion s’enlèvent avec le réglage « Réversion de 60 % au conjoint ». Si vous jugez 2 % trop généreux pour un capital de retraite, mettez 0 % : le revenu baisse et l’écart se réduit d’autant.
L’impôt, des deux côtés
C’est le point où la plupart des comparaisons se disqualifient. Les cotisations investies ici sont des euros bruts, que l’impôt n’a jamais touchés. Ne pas imposer ce qu’elles verseraient reviendrait à leur offrir une exonération à l’entrée et à la sortie, régime qui n’existe dans aucun système de retraite au monde.
Le simulateur applique donc au revenu par capitalisation exactement le traitement de la pension qu’il remplace : prélèvements sociaux, puis impôt sur le revenu calculé après la part déductible de la CSG et l’abattement de 10 %, plafonné. Les 4 643 € deviennent 4 221 € une fois prélevés puis 3 595 € une fois imposés, et la pension, 2 220 € brut, devient 2 018 € puis 1 917 €. L’impôt efface plus d’un cinquième de l’écart.
Le nombre de parts de votre foyer est réglable dans les hypothèses, puisque c’est lui qui détermine le barème.
Si vous voulez protéger votre conjoint
La réversion, c’est la part de votre retraite qui continue d’être versée à votre conjoint après votre décès. Le système actuel la sert sans que vous ayez à la financer à part : 60 % de la retraite complémentaire, et 54 % de la retraite de base sous conditions de ressources. Sur un capital, elle se paie : le revenu doit tenir pendant vos années de retraite, puis pendant celles de votre conjoint, donc il est plus faible chaque mois.
Le réglage « Réversion de 60 % au conjoint » prolonge le versement à 60 % de son montant après votre décès. Il est activé par défaut pour que la comparaison reste équitable, comme la part fiscale unique de l’exemple, qui réduit aussi l’écart. Si vous vivez sans conjoint ni conjointe et que personne ne vous survivra, choisissez Non : le revenu par capitalisation monte, et la comparaison reste juste puisque la réversion ne vous servirait à rien.
Ce que la répartition donne et que la capitalisation ne donne pas
Dans l’exemple, un écart de 1 678 € par mois ne dit pas que la répartition ne sert à rien. Elle achète des choses que le capital ne fournit pas, et plusieurs sont déjà chiffrées dans l’outil.
Le risque de marché est le premier. Le capital dépend de l’époque à laquelle vous auriez épargné : dans la pire des 109 périodes rejouées, il ne s’élève plus qu’à 653 408 € au lieu de 1 198 167 €. Une pension ne dépend pas des marchés financiers. Elle dépend en revanche de la démographie, de la masse salariale et de décisions politiques : l’âge de départ, la décote et les règles d’indexation ont été modifiés plusieurs fois depuis 1993.
Le risque de vivre longtemps est le second. Le taux de conversion répartit le capital sur une durée fixée d’avance, 28 ans dans l’exemple : au-delà, il n’en reste rien. Seul un assureur, qui mutualise ce risque entre les personnes assurées, sert un revenu jusqu’au décès. Notre calcul l’atténue en allongeant l’espérance de vie, il ne le supprime pas.
La réversion est incluse par défaut, et le même impôt s’applique toujours des deux côtés.
Restent deux protections que nous ne savons pas chiffrer honnêtement : les trimestres validés si une invalidité interrompt votre carrière, et le minimum de pension garanti aux carrières modestes. Une partie de vos cotisations les finance, et vous pouvez en tenir compte avec l’hypothèse « part des cotisations réellement investie ». Le simulateur suppose aussi les deux revenus constants en pouvoir d’achat : la pension peut être moins revalorisée que les prix, et le capital peut rapporter moins que 2 % au-dessus de l’inflation.
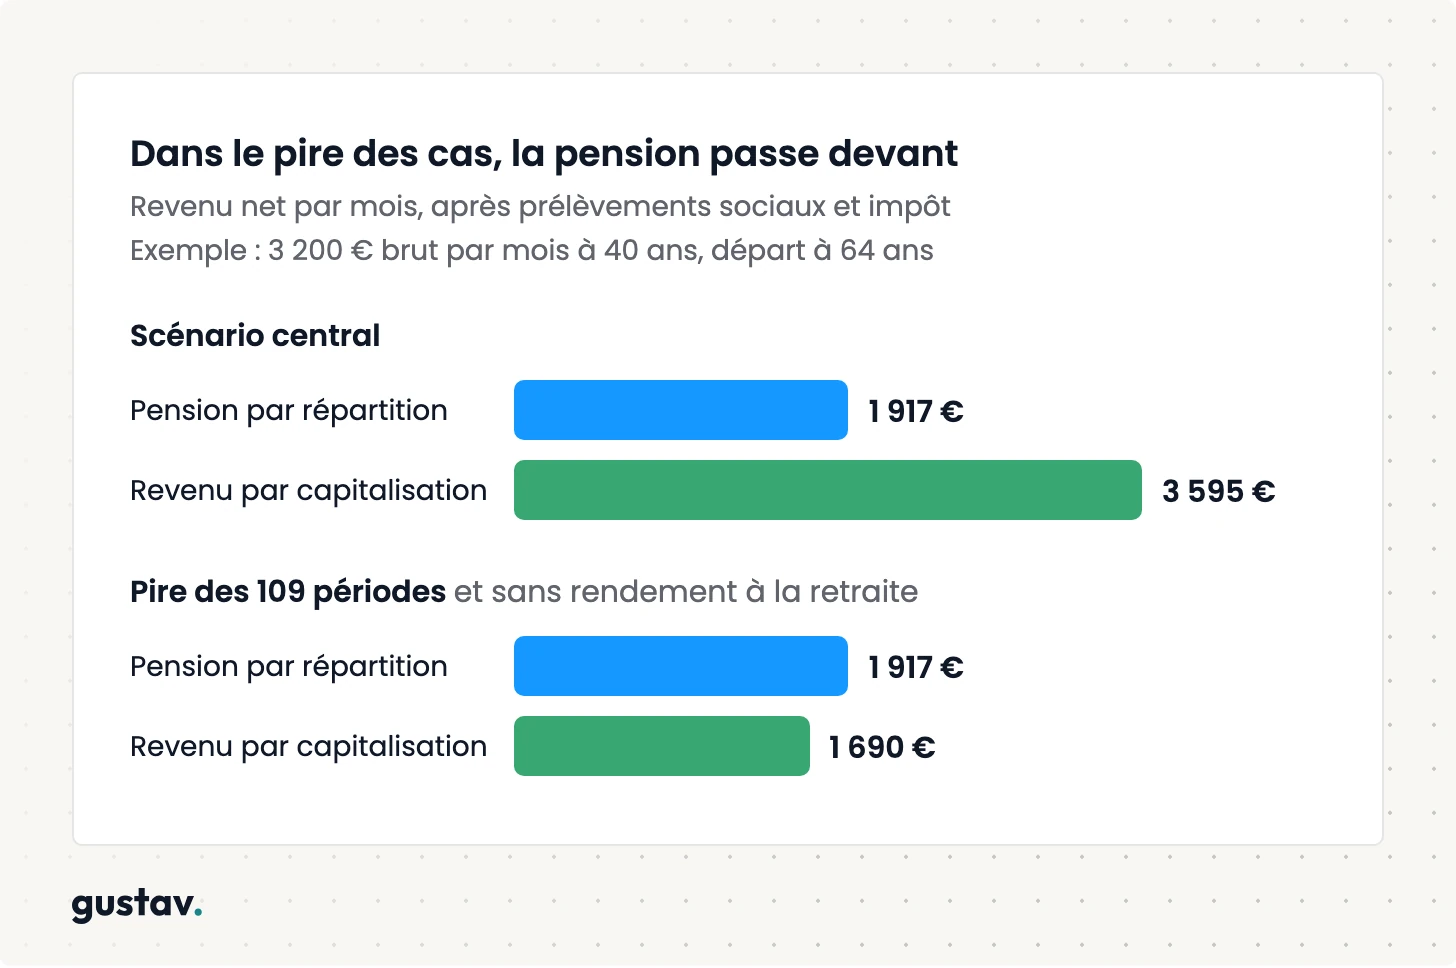
Voici donc le test qui compte. En cumulant les deux pires hypothèses, la plus mauvaise des 109 périodes historiques et un capital qui ne rapporte plus rien une fois à la retraite, le revenu descend à 1 690 € par mois. Face à 1 917 € de pension, l’écart s’inverse : la répartition passe devant.
C’est la limite de la démonstration, et il faut la dire. Dans le scénario central, l’écart reste de 1 678 € par mois, soit un revenu presque doublé, après prélèvements, impôt et réversion, avec un rendement pris au décile bas de l’histoire. Mais avec ces réglages, il existe un cas où le capital perd : celui où l’on cumule la pire période de cent cinquante ans avec un capital qui cesse de produire. Et avec les frais d’un PER investi en fonds actions, environ 2,7 % par an hors frais sur versement, il suffit que le capital ne rapporte plus rien pendant la retraite. Une page qui vous affirmerait que la capitalisation gagne à tous les coups ne vous aurait pas montré ce scénario.
Combien épargner pour compenser la baisse des pensions ?
Dans l’exemple, l’écart de 1 678 € n’est pas une somme que vous pouvez récupérer. Vos cotisations ne sont pas placées sur un compte à votre nom, elles paient les pensions versées ce mois-ci, et aucune décision individuelle ne changera cela.
Ce sur quoi vous pouvez agir, c’est la marche entre votre dernier salaire et votre pension. Avec les valeurs de départ, il manque 713 € par mois. Combler entièrement cette marche demande 372 € d’épargne par mois jusqu’à 64 ans, au même rendement de 4,5 % dont sont retirés 0,25 % de frais, en supposant des retraits qui ne seraient pas imposés et, comme pour le revenu par capitalisation, 2 % par an pendant 28 ans. Dans une enveloppe imposée à la sortie, comme un PER, l’effort réel est plus élevé.
Combien mettre de côté chaque mois ?
Choisissez la part de votre dernier salaire que vous voulez toucher une fois à la retraite.
par mois
Calculé avec les valeurs du simulateur : .
Ce montant vise à retrouver 100 % de votre dernier salaire net d’impôt, ce qui est un objectif exigeant : à la retraite, le crédit est souvent soldé, les enfants sont partis, et vous n’épargnez plus pour votre propre retraite. Viser 80 % du dernier salaire est un repère plus courant, et ramène l’effort à environ 100 € par mois.
Il est aussi très sensible à votre âge, comme le montre le tableau de l’effort d’épargne par âge et par salaire. À 30 ans, l’effort est modeste ; à 55 ans, il devient difficile à tenir ; à cinq ans d’un départ à 64 ans ou moins, l’épargne seule ne suffit plus. Restent deux leviers : travailler plus longtemps, ou racheter des trimestres, c’est-à-dire payer pour ajouter des trimestres manquants à votre relevé de carrière.
Suivez l’épargne qui complétera votre pension
PER, PEA, compte-titres, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Reste à choisir où placer cet effort, parmi quatre enveloppes :
| Enveloppe | Votre argent | L’impôt |
|---|---|---|
| Plan d’épargne retraite | Bloqué jusqu’à votre départ, sauf cas prévus par la loi | Versements déduits du revenu imposable, dans un plafond |
| PEA | Disponible, jusqu’à 150 000 € de versements | Allégé après cinq ans |
| Compte-titres | Disponible, sans plafond | Aucun avantage fiscal |
| Assurance-vie | Disponible | Entre le PEA et le compte-titres, avec des règles de succession propres |
Gustav est conseiller en investissements financiers, donc partie prenante quand une page conclut qu’il faut épargner. C’est aussi pour cela que les hypothèses de ce simulateur sont réglées contre notre intérêt commercial : rendement au décile bas, réversion incluse, impôt appliqué des deux côtés. La part patronale reste comptée par défaut, et vous pouvez la retirer dans les hypothèses.
Le conseil de Gustav
Ne commencez pas par choisir où placer. Commencez par le montant et par la date. Un virement automatique programmé le lendemain de votre salaire, même à la moitié des 372 € calculés ici, produira plus qu’un placement parfaitement choisi que vous mettrez trois ans à ouvrir. Le support se change en cours de route, les années perdues ne se rattrapent pas.
Pourquoi la France ne passe pas à la capitalisation ?
Si l’écart est aussi net, pourquoi le pays ne change-t-il pas de système ? Pour une raison comptable, qui explique aussi pourquoi cet écart n’est pas un gain à récupérer.
Les cotisations d’aujourd’hui paient les pensions d’aujourd’hui. Les basculer vers des comptes individuels priverait immédiatement les 17,3 millions de retraités de leur revenu. Il faudrait donc qu’une génération paie deux fois pendant une quarantaine d’années : les pensions de ses aînés, et sa propre épargne.
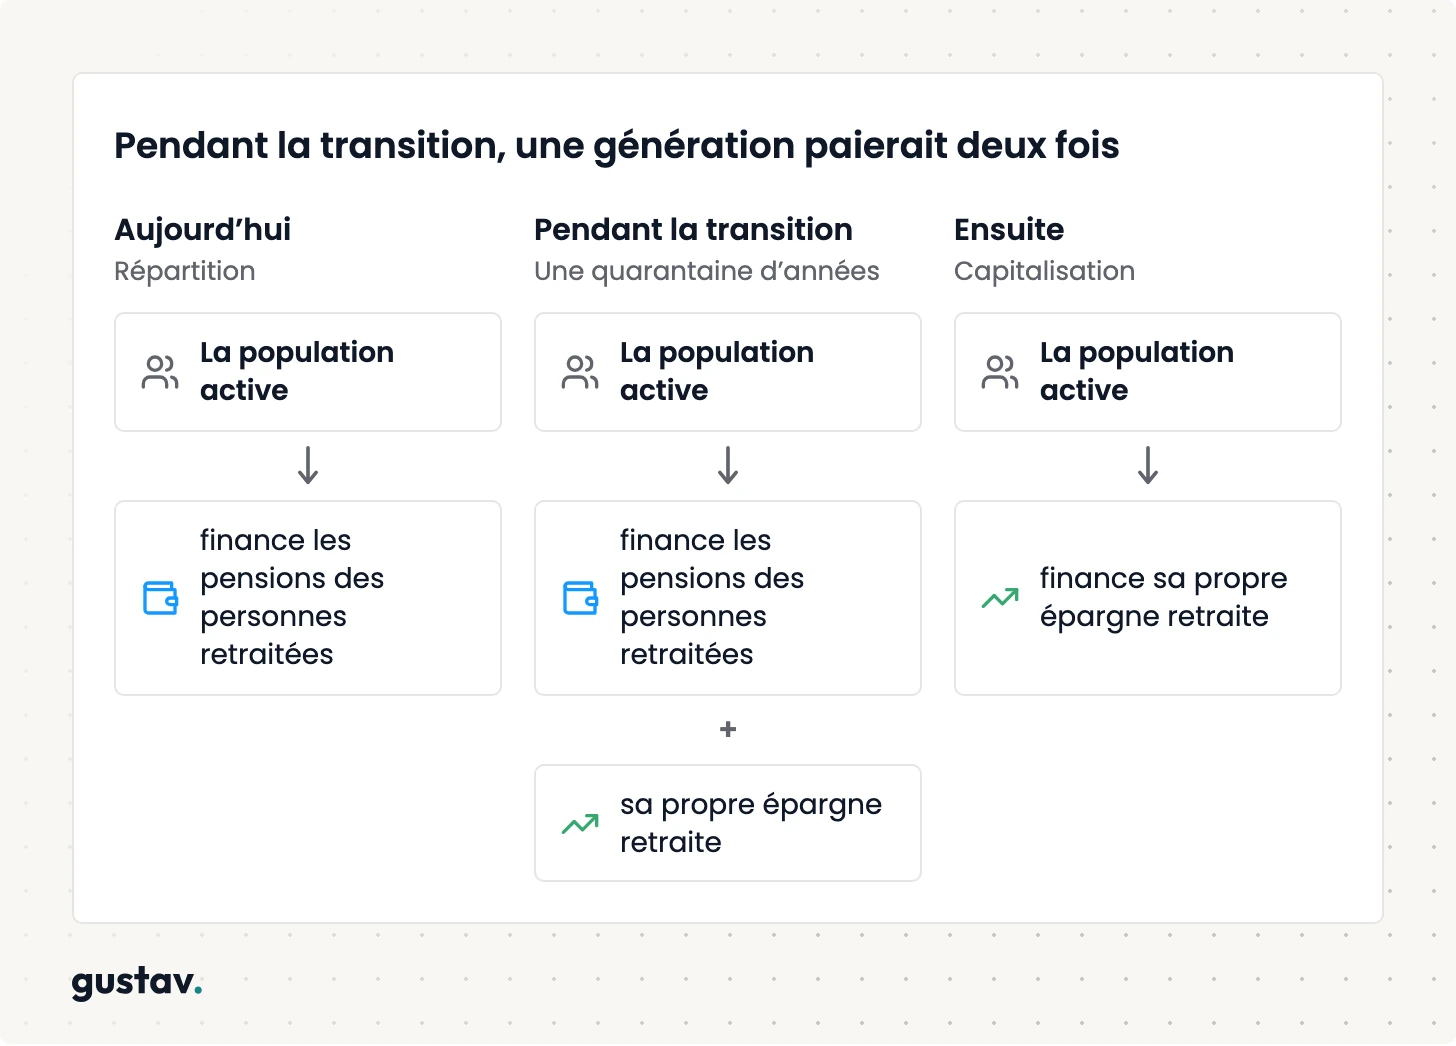
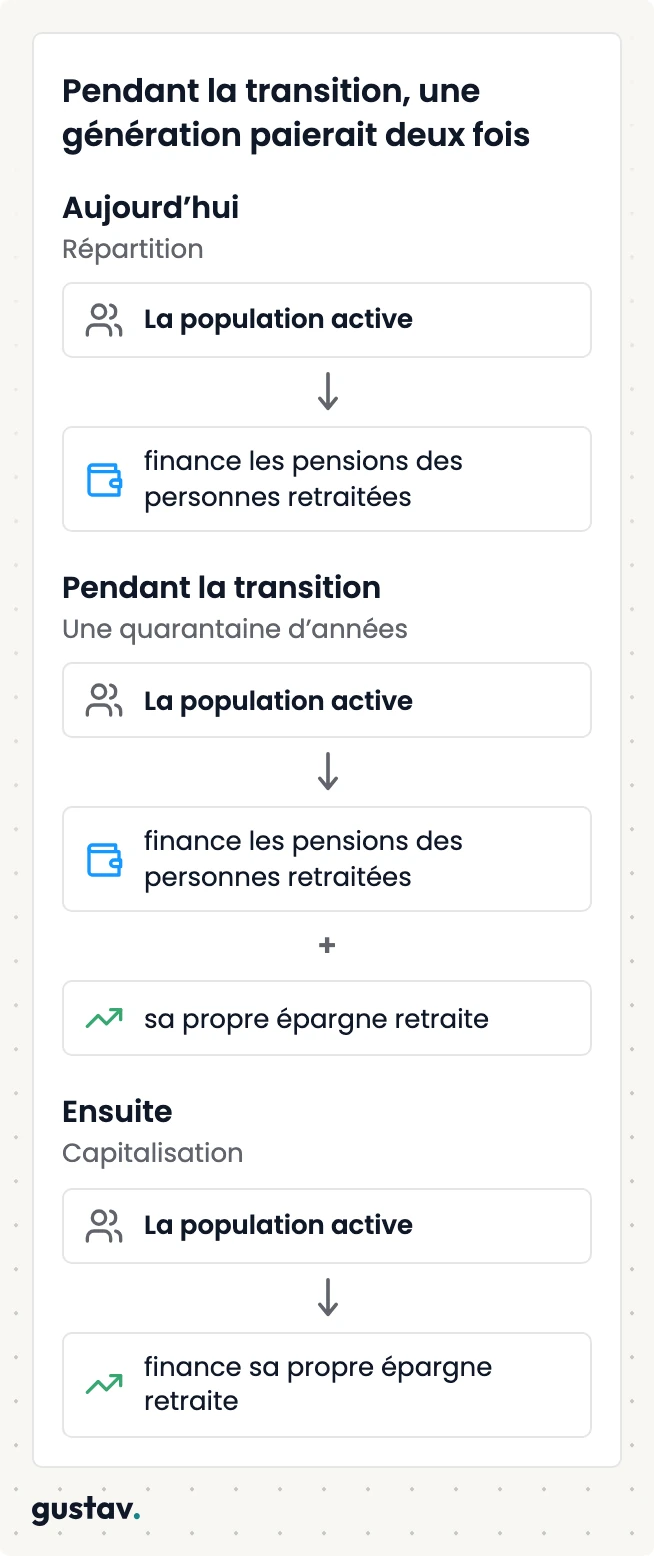
Ce coût de transition n’est pas un obstacle pratique parmi d’autres. Olivier Blanchard, devant le Conseil d’orientation des retraites en décembre 2025, le juge « potentiellement » résolvable, mais rappelle qu’une fois le risque des marchés compté, leur rendement reste proche de celui de la répartition. Autrement dit, l’écart affiché par ce simulateur a une contrepartie : votre génération n’a pas eu à financer directement l’entretien de ses parents, parce que le système s’en est chargé. Ce que vous lisez ici est le prix d’un transfert entre générations, pas un manque à gagner que quelqu’un vous aurait pris.
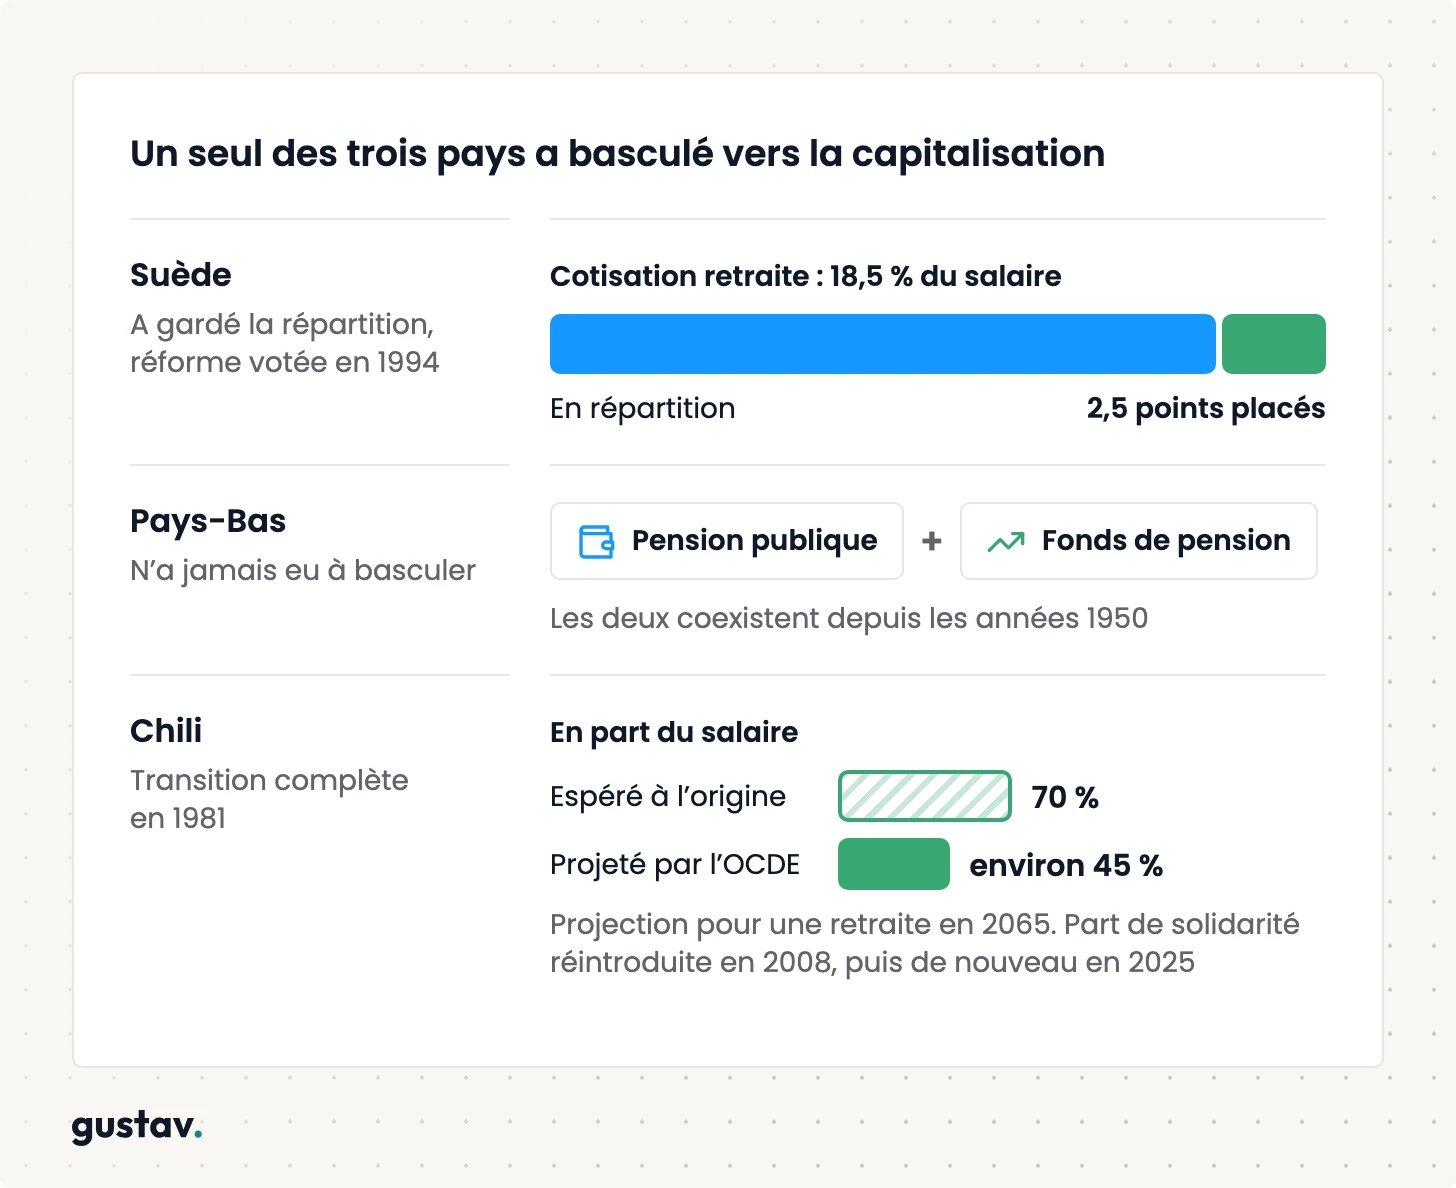
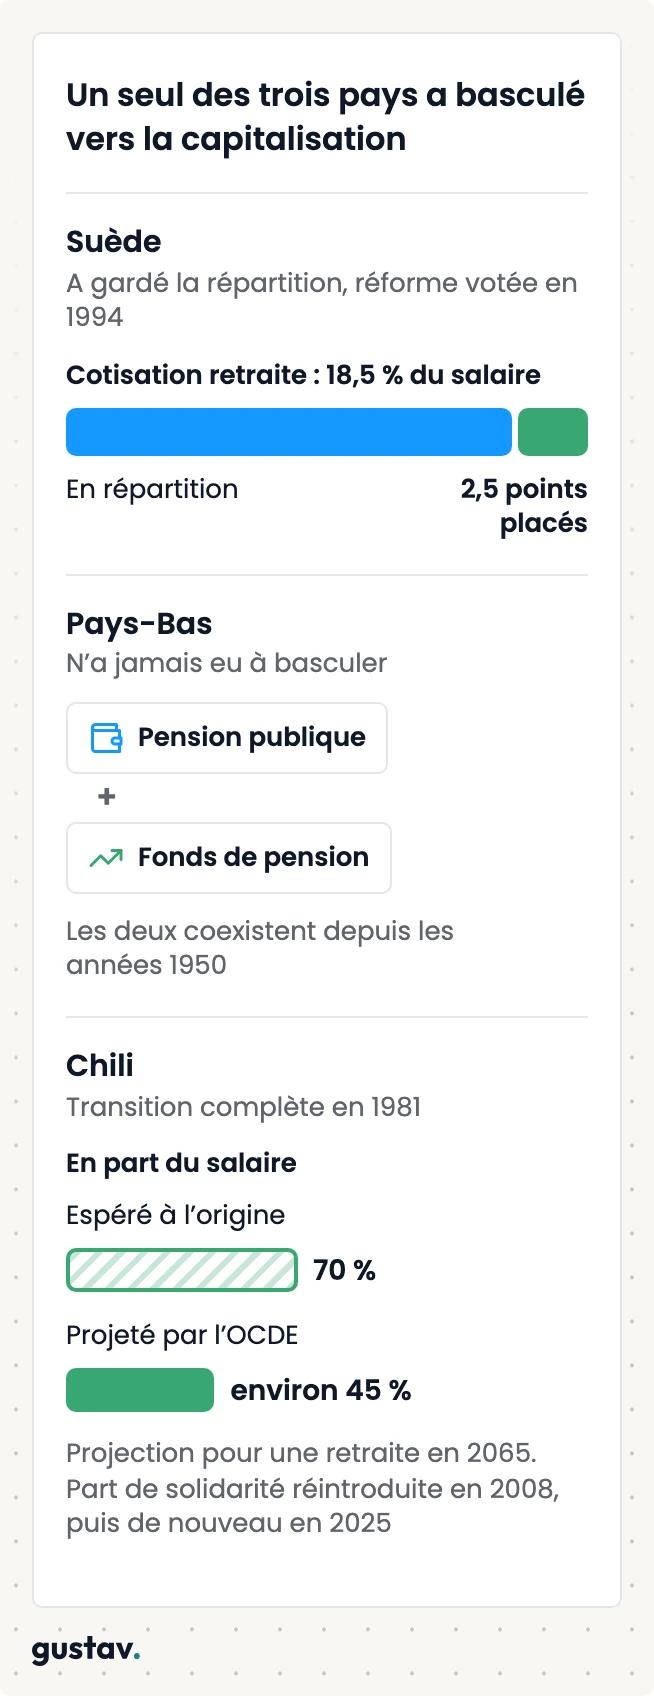
Les exemples étrangers sont souvent mal cités. La Suède n’a pas basculé vers la capitalisation : sa réforme, votée en 1994 et appliquée à partir de 1999, a transformé sa répartition en comptes individuels notionnels, et seuls 2,5 points de cotisation sur 18,5 sont réellement placés. Les Pays-Bas n’ont jamais eu à transiter, leurs fonds de pension coexistent avec une pension publique depuis les années 1950.
L’exemple le plus cité de transition complète est le Chili, en 1981. Les personnes affiliées pouvaient alors espérer 70 % de leur dernier salaire. L’OCDE projette environ 45 % pour une retraite en 2065, et le pays a réintroduit une part de solidarité en 2008, puis de nouveau en 2025.
Cette page ne chiffre donc pas une réforme à portée de main. Ce que vous pouvez décider vous-même tient dans la section précédente : le montant que vous mettez de côté, et les frais que vous acceptez de payer pour le faire.
Vos questions sur le simulateur retraite
Les montants affichés sont-ils nets d’impôt ?
Oui, des deux côtés. La pension est nette de CSG, de CRDS, de Casa et d’impôt sur le revenu. Le revenu par capitalisation subit exactement le même traitement, parce qu’il proviendrait de cotisations brutes que l’impôt n’a jamais touchées : l’exonérer à la sortie reviendrait à lui accorder un régime qui n’existe nulle part. Avant impôt, dans l’exemple, les deux montants seraient de 4 221 € et 2 018 €.
Le simulateur tient-il compte de la part patronale des cotisations ?
Oui, et c’est un choix assumé. Le taux retenu de 27,98 % sous le plafond additionne la part salariale et la part patronale, parce que les deux sont prélevées sur ce que votre travail produit. L’hypothèse « part des cotisations réellement investie » sert à le ramener à la seule part salariale, en la réglant à environ 40 %, ou à retirer ce qui finance les garanties collectives. À 40 %, le revenu de l’exemple passe à 1 622 € par mois, sous la pension de 1 917 €.
Pourquoi 4,5 % de rendement alors que les actions rapportent 7 % ?
Parce que 7 % est un rendement avant inflation, et que toute cette page raisonne en euros d’aujourd’hui. Sur les périodes de quarante-deux ans rejouées depuis 1871, 4,5 % correspond au décile bas : neuf périodes sur dix ont fait mieux, étant entendu que ces périodes se chevauchent largement et représentent moins d’épisodes indépendants que leur nombre ne le suggère.
L’écart affiché est-il de l’argent qui m’appartient ?
Non. Vos cotisations ne sont pas placées sur un compte à votre nom, elles financent les pensions versées en ce moment. L’écart mesure ce que ces sommes auraient rapporté ailleurs, et il a une contrepartie : votre génération n’a pas eu à financer directement la retraite de ses parents.
Le calcul vaut-il pour un fonctionnaire ou un indépendant ?
Non. Le moteur applique les règles du privé : retraite de base plafonnée et complémentaire Agirc-Arrco en points. Une pension de fonctionnaire se calcule sur le traitement des six derniers mois, primes exclues, et les régimes des indépendants ont leurs propres barèmes.
Que se passe-t-il si je pars avant d’avoir tous mes trimestres ?
Le simulateur applique la décote : 0,625 point de taux par trimestre manquant, dans la limite de vingt trimestres, et elle disparaît à 67 ans quelle que soit votre durée d’assurance. Le tableau du calcul de votre pension indique le nombre de trimestres retenus et le taux qui en découle.
À savoir
Rédigé par l’équipe Gustav. Gustav est immatriculé en tant que CIF (Conseiller en Investissements Financiers) auprès de l’ORIAS. Les chiffres de cette page sont des simulations : ils donnent des ordres de grandeur, pas des garanties, et ne constituent pas un conseil en investissement. Investir comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Dernière mise à jour : octobre 2026.
Avec Gustav,
gérez efficacement votre argent
Aucune CB requise.
14 jours d’essai gratuit.

