
Sommaire
Sommaire
Une IA construit un budget en quelques minutes ; le difficile est de le tenir le mois suivant, puis celui d’après. Ce guide donne la méthode, montre ce qui se passe quand les chiffres sont tapés à la main, puis ce que change une IA qui lit vos comptes au lieu d’attendre qu’on lui recopie le mois.
En bref
- Pour gérer son budget avec l’IA, vous lui donnez vos revenus et vos dépenses par catégorie, une famille de dépenses comme les courses ou les restaurants, et elle propose un plafond pour chacune : le maximum que vous vous autorisez à y dépenser dans le mois.
- Avec des chiffres tapés, le budget est à refaire chaque mois, et l’IA ne vous prévient jamais en cours de mois.
- Connectée à Gustav, une application française qui regroupe tous vos comptes, l’IA lit où en est votre budget ce mois-ci, sur vos comptes. Avec l’écriture, elle enregistre aussi vos plafonds : c’est le droit de modifier vos réglages dans Gustav, que vous accordez une fois, à la connexion. Si vous avez fixé un seuil et activé l’alerte, Gustav vous prévient quand une catégorie approche de son plafond.
- L’IA ne touche jamais à votre argent. Sur des comptes connectés, Gustav calcule les totaux : les erreurs viennent d’une ligne mal rangée, d’un revenu déclaré qui n’est plus à jour ou d’un calcul que l’IA ajoute. Ce guide montre comment les corriger.
Gérer son budget avec l’IA : 2 façons
Un budget, c’est le montant que vous prévoyez de dépenser dans chaque catégorie sur un mois. Une IA vous aide à le construire puis à le suivre. Pour ses chiffres, il existe deux façons : vous les lui donnez, ou elle lit vos comptes.
Que peut faire l’IA pour votre budget ?
Elle calcule un plafond par catégorie à partir de vos moyennes, compare le prévu au réel, recalcule un scénario et repère ce qui dérape. Elle décrit, vous décidez : l’AMF invite à garder un esprit critique face aux réponses d’une IA.
Chiffres tapés ou comptes connectés ?
La première façon, c’est de taper vos chiffres, ou d’envoyer un relevé bancaire, dans la conversation. La seconde, c’est de laisser l’IA lire vos comptes elle-même, par une application connectée à vos banques.
Gustav se connecte à vos banques par un agrégateur agréé : une entreprise autorisée à lire vos comptes avec votre accord, dans le cadre de la DSP2, la directive européenne sur les services de paiement.
L’IA, elle, interroge Gustav par un connecteur, aussi appelé serveur MCP. Vous l’ajoutez une fois dans les réglages de ChatGPT ou de Claude, et l’IA peut ensuite appeler les fonctions de Gustav.
ChatGPT Finances et Claude Personal Finance, les fonctions intégrées qui connectent directement vos banques à ces deux IA, ne sont proposées qu’aux États-Unis au 16 novembre 2026. Un connecteur fonctionne autrement : l’IA interroge une application qui lit déjà vos comptes. En France, la voie connectée passe donc par une application comme Gustav, que le guide pour connecter ses comptes à Claude ou ChatGPT détaille.
| Au 16 novembre 2026 | Chiffres tapés | Comptes connectés à Gustav |
|---|---|---|
| D’où viennent les chiffres | Vous les tapez, ou vous envoyez un relevé | Gustav, depuis vos banques |
| Où vit le budget | Dans la conversation | Dans Gustav |
| « Où en suis-je le 18 ? » | Il faut recoller le mois | L’IA lit les chiffres du jour |
| Les plafonds | Notés dans le chat | Enregistrés dans Gustav, modifiables depuis le chat |
| Une alerte en cours de mois | Aucune | Gustav vous prévient quand une catégorie approche de son plafond |
| Un virement vers votre livret | Compté comme une dépense : l’IA ne voit que l’argent qui sort | Mis à part, si les deux comptes sont connectés |
| Coût | Gratuit, selon l’offre de l’IA | Gustav+ : 59,99 € par an après 14 jours d’essai. Côté IA : ChatGPT Plus ou Pro, payants, ou Claude, qui fonctionne avec son offre gratuite |
Quelle que soit la façon choisie, la méthode passe d’abord : un suivi n’a de sens que sur des plafonds réalistes.
Faire son budget avec l’IA : la méthode
La méthode vaut pour les deux façons. Elle donne les plafonds que la suite du guide aide à tenir.
De quoi l’IA a-t-elle besoin ?
Quatre éléments : votre revenu net mensuel, vos dépenses des trois derniers mois par catégorie (douze mois, c’est mieux), les factures annuelles que vous connaissez et un objectif d’épargne. Savoir où part votre argent passe avant tout budget : analyser ses dépenses d’abord évite de partir d’une estimation.
La règle 50/30/20 marche-t-elle en France ?
La règle 50/30/20 répartit votre revenu net en trois parts : 50 % pour les dépenses essentielles, 30 % pour les envies et 20 % pour l’épargne et le remboursement des dettes. Elle a été développée en 2005 par Elizabeth Warren, sénatrice américaine.
Oui, comme repère, pas comme objectif. Elle se calcule sur le revenu après impôt : pour un salarié en France, c’est le montant versé chaque mois sur son compte, prélèvement à la source déduit. La répartition réelle varie fortement selon les revenus, et un loyer élevé peut faire monter les dépenses essentielles au-dessus de 50 %. Dans l’exemple de ce guide, ce revenu est de 2 400 € par mois :
| Exemple : 2 400 € net par mois | Part | Montant |
|---|---|---|
| Besoins | 50 % | 1 200 € |
| Envies | 30 % | 720 € |
| Épargne et dettes | 20 % | 480 € |
Comment fixer un plafond par catégorie ?
Partez de ce que vous avez dépensé en moyenne ces trois derniers mois, pas de la règle : un plafond que vous ne tenez jamais ne sert à rien. Pour une facture annuelle que vous connaissez, comme une assurance, divisez-la par douze et ajoutez-la comme une ligne mensuelle.
Demandez ensuite les plafonds à l’IA, en remplaçant ce qui est entre crochets :
Voici mes dépenses moyennes par catégorie sur 3 mois : [catégorie : montant]. Mon revenu net mensuel est de [montant]. Propose un plafond mensuel par catégorie, montre ton calcul et dis quelle catégorie je baisse en premier.
Le conseil de Gustav
Quand un plafond vous paraît trop haut, baissez-le par petites marches plutôt que d’un coup : un plafond que vous atteignez se tient, un plafond trop ambitieux est abandonné dès le deuxième mois.
Budget dans ChatGPT ou Claude : les limites
Avec des chiffres tapés, le budget tient un mois, puis dérive. Cinq limites l’expliquent, avec ChatGPT comme avec Claude :
- Vos chiffres sont à exporter et recoller chaque mois, après avoir retiré votre IBAN, votre BIC, votre nom, votre adresse et les numéros de carte. ChatGPT gratuit accepte 3 envois de fichiers par jour. Les risques de donner ses données bancaires à une IA font l’objet d’un guide.
- Le budget vit dans une conversation : rien ne garantit que l’IA reprenne les mêmes plafonds le mois suivant, ni qu’elle range une même ligne dans la même catégorie.
- L’IA ne parle jamais la première : elle répond quand on l’interroge, et ne vous prévient pas le 18 que les restaurants sont à 90 % de leur plafond.
- Un virement vers votre livret compte comme une dépense : sur un relevé, l’IA voit l’argent sortir du compte courant, pas arriver sur le livret, comme le montre le guide pour analyser ses dépenses avec ChatGPT.
- L’IA additionne les chiffres elle-même : ses totaux sont à contrôler.
Pour suivre un budget sur les chiffres du jour, sans rien recoller, l’IA doit lire les comptes eux-mêmes.
Planifiez avec Claude ou ChatGPT
Vous définissez avec votre IA un prévisionnel ou un plan d’action, à partir de tout ce que vous avez réuni dans Gustav.
Aucune CB requise.
14 jours d’essai gratuit.
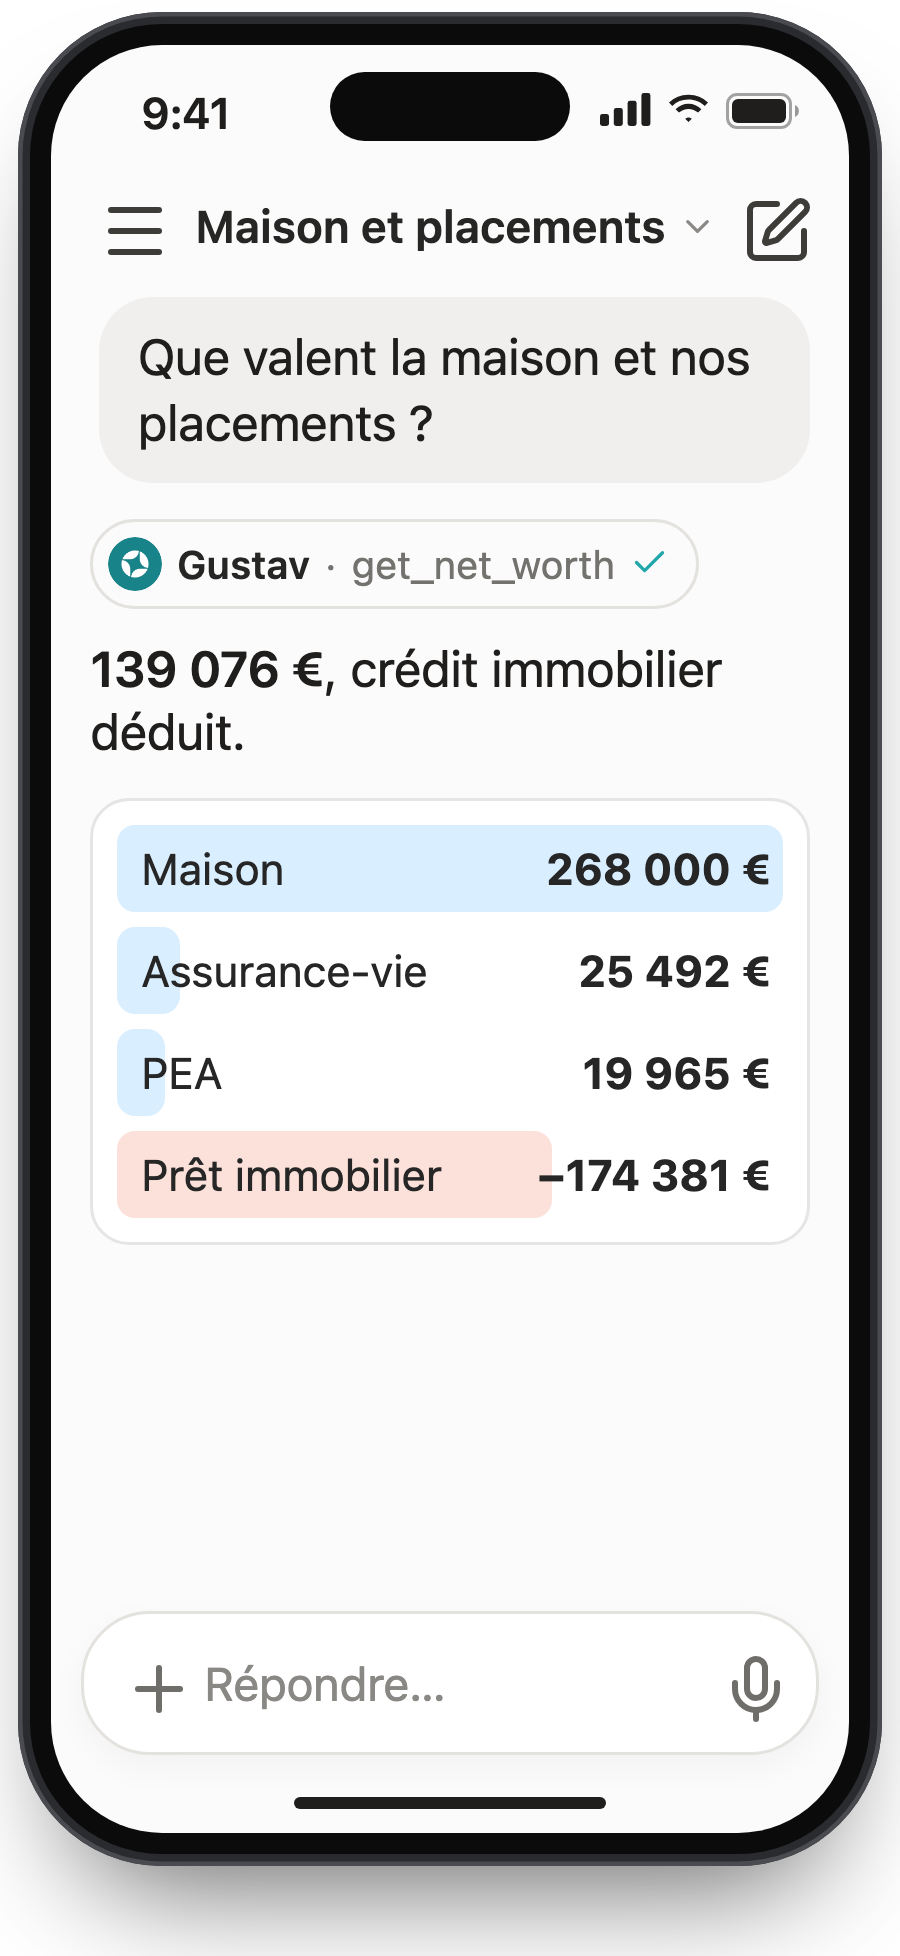
Suivre son budget avec une IA connectée
Avec Gustav, le budget ne vit plus dans la conversation : l’IA lit vos comptes, et vos plafonds restent d’un mois à l’autre. Voici l’ordre : connecter l’IA, enregistrer les plafonds, être prévenu, lire le mois.
Que faut-il pour connecter son IA ?
Il faut Gustav+, à 59,99 € par an après 14 jours d’essai, et une IA compatible, avec sa propre offre : ChatGPT Plus ou Pro sur chatgpt.com, payants, ou Claude, qui fonctionne avec son offre gratuite. Sur ChatGPT Plus, le « mode développeur », une option avancée que citent certains guides, peut rester désactivé : Gustav l’a vérifié le 16 novembre 2026. L’offre Pro n’a pas été testée.
Le connecteur a une adresse web, que vous collez dans les réglages de votre IA (sur Claude : Customize, puis Connectors) ; Gustav l’indique dans Paramètres, Applications connectées. La page de l’assistant IA de Gustav présente ses fonctions, et le pas-à-pas pour connecter ChatGPT ou Claude détaille chaque étape.
Au moment de vous connecter, une page de consentement vous laisse choisir entre la lecture seule et l’écriture. La case « Autoriser aussi l’écriture » y est cochée par défaut : décochez-la pour une lecture seule. Avec l’écriture, accordée une fois à la connexion, l’IA peut par exemple :
- enregistrer dans Gustav un plafond par catégorie ;
- enregistrer un objectif d’épargne ;
- ranger une ligne dans une autre catégorie ;
- créer une règle de rangement ou un tag ;
- rattacher un remboursement à son achat.
Cet accord vaut pour toute la connexion : Gustav applique ensuite chaque demande de l’IA. La confirmation action par action vient de votre application d’IA : Claude la demande selon ses autorisations d’outils, et ChatGPT la demande ou non selon vos réglages. L’IA ne déplace jamais d’argent, ne paie rien et ne passe aucun ordre.
Comment enregistrer ses plafonds dans Gustav ?
Les plafonds que vous avez calculés peuvent aller dans Gustav, où ils restent d’un mois à l’autre. Demandez-le à l’IA, par exemple :
Fixe un plafond de 300 € par mois pour les restaurants et préviens-moi à partir de 250 €.
Le plafond est un montant maximal par mois pour une catégorie ; le seuil est un montant, au plus égal au plafond, à partir duquel Gustav vous prévient. L’IA enregistre le même réglage que le budget de Gustav : vous le retrouvez dans l’application, où vous pouvez aussi le modifier.
Chaque catégorie de Gustav contient des sous-catégories : Loisirs & Sorties contient par exemple la sous-catégorie Restaurants. Un plafond posé sur Loisirs & Sorties compte toutes ses sous-catégories.
Vérifiez le plafond dans votre budget après la demande. Si vous partagez Gustav avec des proches, chacun garde ses propres plafonds, et l’IA enregistre ceux de la personne connectée.
Quand Gustav vous prévient-il ?
Gustav vous prévient quand une catégorie approche de son plafond, une fois passé le seuil que vous avez fixé. Chaque matin, il compare les dépenses du mois de chaque catégorie à son seuil, et l’alerte part une seule fois par catégorie et par mois.
L’alerte est une option du plafond : elle part seulement si le plafond a un seuil et si l’alerte est activée. Dans Gustav, vous réglez les deux en créant ou en modifiant le plafond. Depuis le chat, demandez-les à l’IA, comme dans « préviens-moi à partir de 250 € », puis vérifiez dans votre budget que le seuil est enregistré et l’alerte activée.
C’est donc Gustav qui prévient, pas l’IA, qui répond quand on l’interroge.
Où en est mon budget ce mois-ci ?
Posez la question à l’IA :
Avec Gustav, où en est mon budget ce mois-ci ?
Pour chaque catégorie qui a un plafond, Gustav donne le montant prévu, le montant dépensé, ce qu’il reste et la part utilisée, pour le mois en cours ou un mois passé. Les virements entre vos comptes connectés sont mis à part, et les chiffres sont mis à jour deux fois par jour.
Reste à dépenser et épargne avec l’IA
Savoir où en est chaque catégorie ne dit pas si le mois tient dans son ensemble. Gustav y répond par le reste à dépenser, puis par le taux d’épargne.
Combien me reste-t-il à dépenser ce mois-ci ?
Le reste à dépenser est le montant que Gustav calcule pour vos dépenses jusqu’à la fin du mois. Il part de deux chiffres que vous indiquez dans votre objectif d’épargne : le montant que vous voulez mettre de côté chaque mois et un revenu mensuel de référence. Il demande donc un objectif d’épargne : créez-le dans Gustav, ou laissez l’IA l’enregistrer si vous lui avez accordé l’écriture.
Reste à dépenser
=
Revenu de référence
–
Dépenses du mois
–
Objectif d’épargne
+
Épargne déjà placée
- Revenu de référence le revenu mensuel déclaré dans votre objectif d’épargne
- Dépenses du mois ce que vous avez dépensé depuis le début du mois
- Objectif d’épargne le montant à mettre de côté chaque mois
- Épargne déjà placée ce que vous avez déjà viré vers vos comptes d’épargne ce mois-ci
Exemple
2 400 € de revenu et 480 € d’objectif, les 20 % de la règle 50/30/20, puis 1 100 € dépensés et 240 € déjà placés à la mi-mois :
2 400
–
1 100
–
480
+
240
=
1 060 €
L’objectif est retiré en entier, puis l’épargne déjà placée est rajoutée : dans l’exemple, les 1 060 € comprennent encore les 240 € qui restent à mettre de côté pour atteindre l’objectif. Les 1 100 € dépensés et les 240 € déjà placés sont des montants d’illustration. Gustav recalcule le chiffre à chaque nouvelle dépense, donc à chaque mise à jour de vos comptes, deux fois par jour, et il ne descend jamais sous 0 €.
Mon taux d’épargne est-il bon ?
Le reste à dépenser compte sur votre objectif d’épargne ; le taux d’épargne dit si vous le mettez vraiment de côté.
Le taux d’épargne est la part de ce qui est entré dans le mois que vous avez virée vers vos comptes d’épargne. L’argent resté sur le compte courant n’y compte pas.
Les deux chiffres partent d’un revenu différent, parce qu’ils ne répondent pas à la même question. Le reste à dépenser sert à prévoir : il prend le revenu de référence que vous avez déclaré, pour donner un chiffre dès le début du mois, avant l’arrivée de la paie. Le taux d’épargne mesure ce qui s’est passé : il prend ce qui est réellement entré.
Aucun taux n’est « bon » en soi : l’IA décrit le vôtre, et c’est à vous de fixer l’objectif. Pour savoir quelle épargne viser d’abord, le guide sur l’épargne de précaution donne un repère.
Budget et IA : ce qui fausse les chiffres
Sur des comptes connectés, Gustav calcule les totaux. Ce qui fausse les chiffres vient d’ailleurs : un revenu déclaré qui n’est plus à jour, un remboursement mal lu, une ligne rangée dans la mauvaise catégorie ou un calcul que l’IA ajoute.
Chaque point est suivi de sa correction. Pour le remboursement, il suffit de savoir comment le budget le compte.
Pourquoi mon reste à dépenser semble faux ?
Il part du revenu de référence que vous avez déclaré dans votre objectif d’épargne, pas de la paie reçue. Après une augmentation ou une baisse, le chiffre reste sur l’ancien revenu : mettez l’objectif à jour dans Gustav, ou demandez à l’IA de le faire.
Un remboursement réduit-il mon budget ?
Non, et c’est une règle de lecture. L’achat compte en entier dans sa catégorie, et le remboursement s’ajoute à vos entrées d’argent.
Gustav permet de rattacher un remboursement à l’achat qu’il compense, dans l’application ou, avec l’écriture, par une fonction que l’IA peut appeler. L’achat affiche alors son prix net, mais le budget garde le montant entier.
Une dépense est mal rangée ?
Trois cas reviennent :
- un marchand aux activités multiples, comme un supermarché avec sa station-service ;
- un virement vers un compte que vous n’avez pas connecté, compté comme une dépense ;
- une ligne « À catégoriser », que Gustav n’a pas su ranger.
Le virement vers un compte non connecté se règle en connectant ce compte à Gustav : les virements entre vos comptes connectés sont alors mis à part. Pour les deux autres cas, changez la catégorie de la ligne, vous-même ou par l’IA.
Corriger une ligne ne vaut que pour cette ligne. Pour les suivantes, l’IA peut créer une règle, du type « toute ligne dont le libellé contient X va dans la catégorie Y », comme le détaille le guide pour analyser ses dépenses.
Faut-il vérifier les calculs de l’IA ?
Seulement ce qu’elle ajoute. Avec des chiffres tapés, l’IA additionnait tout elle-même ; ici, les totaux de Gustav arrivent déjà calculés.
Vérifiez ce que l’IA ajoute par-dessus : une somme de plusieurs catégories, une projection de fin de mois. Demandez-lui de montrer son calcul.
Le conseil de Gustav
Demandez à l’IA de citer le chiffre de Gustav avant de faire ses propres calculs : vous voyez tout de suite ce qu’elle a ajouté.
Avec des catégories justes et un objectif d’épargne à jour, les chiffres du mois tiennent, et comparer plusieurs mois devient fiable. Ces corrections touchent les données de Gustav, jamais votre argent à la banque.
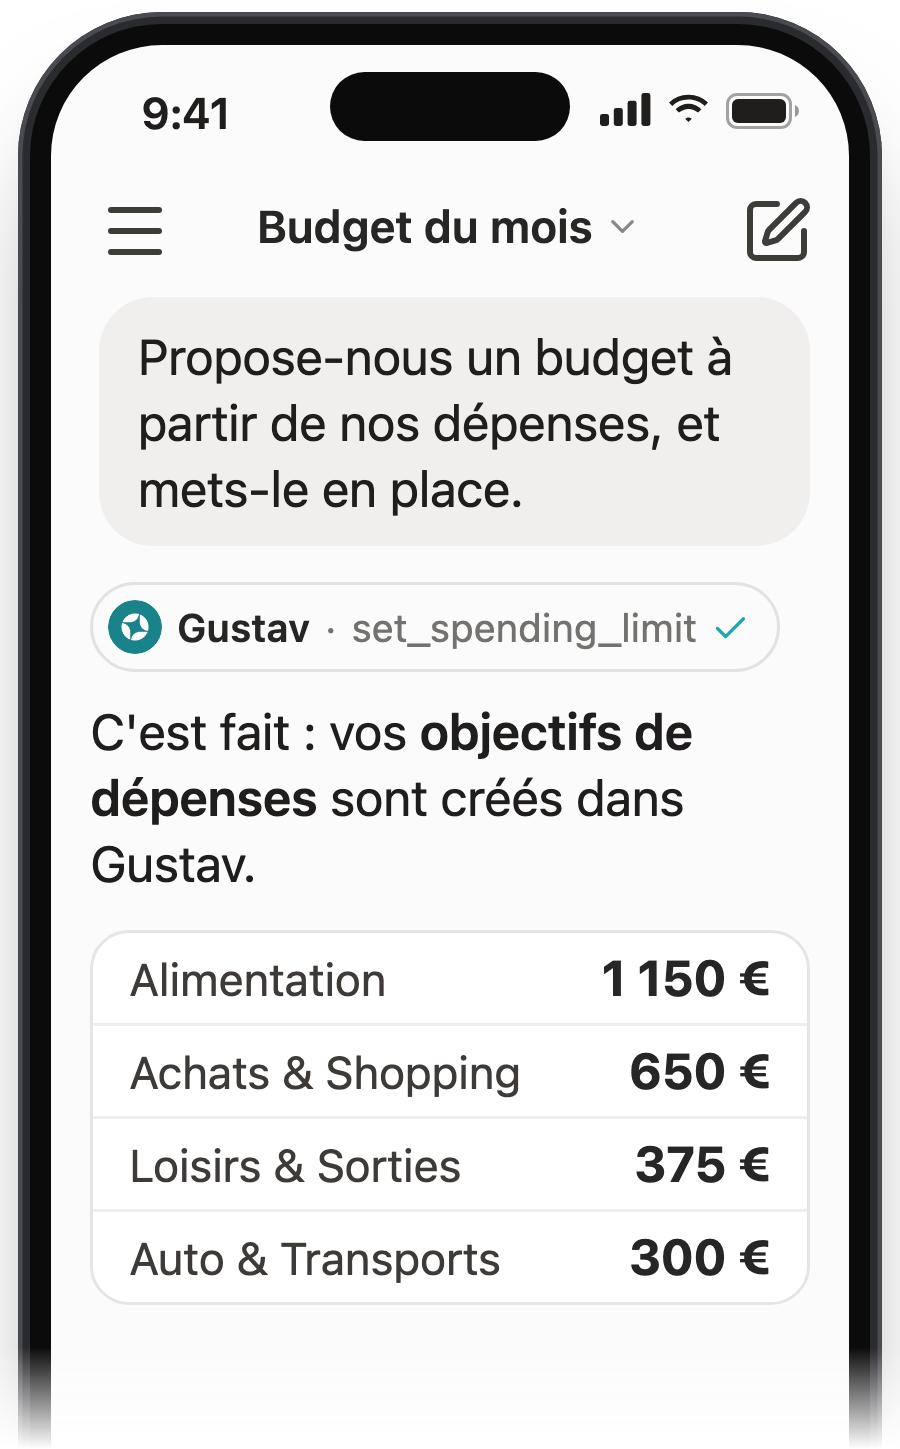
Vos réglages confiés à votre IA
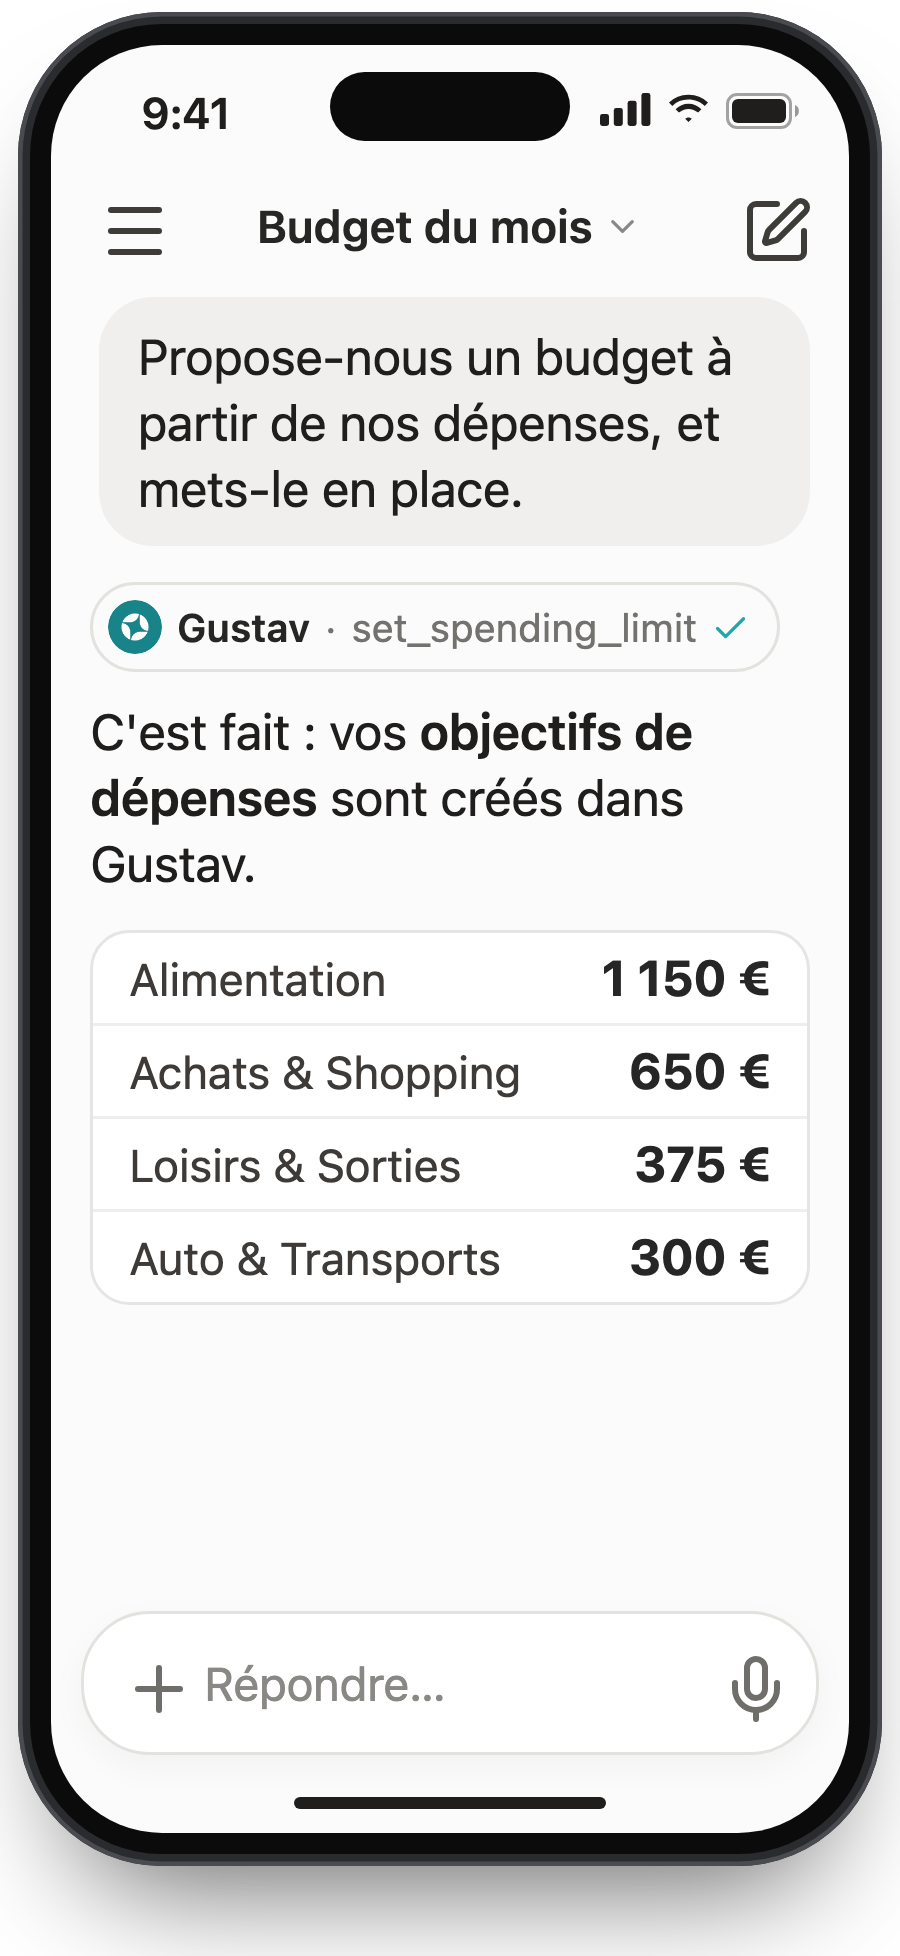
Vous décrivez à votre IA, avec vos mots, les objectifs de dépenses que vous voulez, et elle les crée dans Gustav pour vous.
Aucune CB requise.
14 jours d’essai gratuit.
Repérer dérapages et abonnements avec l’IA
Comparer des mois et chercher les prélèvements récurrents ne valent que sur des données bien rangées : cette étape vient donc en dernier.
Quelles catégories dérapent par rapport à l’an dernier ?
À la connexion, la banque fournit de 3 à 24 mois d’historique selon l’établissement, puis Gustav conserve toutes les transactions. Dès que Gustav couvre l’année précédente, l’IA compare une catégorie à la même période :
Avec Gustav, mes restaurants ont-ils augmenté depuis l’an dernier ?
Comment repérer et budgéter ses abonnements ?
Un abonnement est un prélèvement qui revient chaque mois ou chaque année. Gustav n’a pas de détecteur d’abonnements : c’est l’IA qui repère les prélèvements récurrents dans vos transactions, et vous confirmez chaque ligne.
La section « Comment fixer un plafond par catégorie ? » ajoute à vos plafonds le douzième des factures annuelles que vous connaissez. L’IA, elle, liste tous les prélèvements récurrents avec leur coût mensuel, y compris les annuels oubliés, comme une assurance ou un logiciel. Un prélèvement annuel n’apparaît que si l’historique remonte à au moins un an.
Avec Gustav, repère dans mes transactions les prélèvements qui reviennent chaque mois ou chaque année. Liste-les avec leur montant et leur fréquence, puis calcule leur coût mensuel total.
Ce total ne s’ajoute pas à votre budget : vos prélèvements mensuels comptent déjà dans leurs catégories. Servez-vous-en pour repérer ceux que vous n’utilisez plus et choisir lesquels résilier, puis vérifiez que chaque facture annuelle de la liste figure, divisée par douze, dans vos plafonds.
La résiliation reste votre démarche, auprès du service concerné. Avec l’écriture, l’IA peut regrouper vos abonnements sous un tag, une étiquette libre attachée à des transactions, pour les suivre d’un mois à l’autre.
Vos questions sur le budget avec l’IA
ChatGPT peut-il faire mon budget gratuitement ?
Oui, à partir de chiffres tapés ou d’un relevé : ChatGPT gratuit suffit, avec 3 envois de fichiers par jour. Pour un budget suivi sur des comptes connectés, il faut Gustav+, à 59,99 € par an après 14 jours d’essai, et une IA compatible : ChatGPT Plus ou Pro, payants, ou Claude, qui fonctionne avec son offre gratuite.
Quelle méthode de budget suivre avec l’IA ?
Prenez la règle 50/30/20 comme repère, pas comme objectif, puis fixez chaque plafond sur vos moyennes réelles des trois derniers mois. Baissez-les par petites marches.
L’IA peut-elle me prévenir si je dépasse mon budget ?
Non : l’IA répond quand on l’interroge. C’est Gustav qui vous prévient quand une catégorie approche de son plafond, une seule fois par catégorie et par mois, si vous avez fixé un seuil et activé l’alerte dans le réglage du plafond.
L’IA peut-elle modifier mon budget sans moi ?
Seulement si vous lui avez accordé l’écriture à la connexion : la case « Autoriser aussi l’écriture » est cochée par défaut, décochez-la pour une lecture seule. Cet accord vaut pour toute la connexion ; la confirmation action par action vient de votre application d’IA. L’IA ne touche jamais à votre argent.
Pour couper l’accès, ouvrez dans Gustav Paramètres, Applications connectées, puis « Révoquer ». Pour repasser en lecture seule, révoquez l’accès, puis reconnectez l’IA en décochant la case « Autoriser aussi l’écriture ».
Mes remboursements sont-ils déduits de mon budget ?
Non. L’achat compte en entier dans sa catégorie et le remboursement s’ajoute à vos entrées d’argent. Rattaché à son achat, le remboursement fait afficher le prix net sur l’achat, pas dans le budget.
À savoir
Faits relevés le 16 novembre 2026 sur les pages d’OpenAI, d’Anthropic, de Powens et de La finance pour tous, et dans le fonctionnement de Gustav : ces réglages évoluent vite, et la page sera revue. Les montants cités, 2 400 € de revenu, 1 100 € de dépenses et 240 € d’épargne déjà placée, sont des exemples, comme la règle 50/30/20, qui reste un repère.
Ce guide décrit des fonctions, ne recommande aucun placement et laisse chaque décision à votre choix : l’IA décrit, vous décidez. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucun placement.






