
Sommaire
Sommaire
Un contrat d’assurance-vie luxembourgeois est imposé en France comme un contrat français, mais c’est à vous de le déclarer, chaque année. Les trois offres dont la grille est publiée ne coûtent pas moins cher que le contrat français en ligne le moins cher investi en ETF, des fonds à bas coût qui copient un indice boursier. Leur surcoût paie une autre protection si l’assureur fait faillite, là où le fonds de garantie français s’arrête à 70 000 €.
À 500 000 € chez un seul assureur, Yomoni Lux, l’offre luxembourgeoise la moins chère à ce montant, coûte 0,16 point de plus par an que Lucya CNP, le contrat français en ligne le moins cher, et 0,06 point de plus à 1 M€. Les deux autres offres dont la grille est publiée coûtent plus : 0,35 et 0,41 point à 500 000 €. Ces écarts se mesurent en points du solde.
Pour juger ce que paie ce surcoût, nous le divisons par la seule somme que le fonds de garantie français ne couvre pas, celle au-delà de 70 000 € : c’est le prix de la protection, en % de cette somme. Chez Yomoni Lux, il vaut au moins 0,50 % par an sous 250 000 €, autant que tous les frais de Lucya CNP, et tombe à 0,19 % vers 500 000 €. Les chiffres viennent des grilles de frais que les assureurs publient, relevées entre le 5 et le 11 novembre 2026, avec une hypothèse : Yomoni Lux ne publie pas le tarif de la banque qui garde ses titres, et nous le supposons à 0,06 % par an.
En bref
- Une assurance-vie luxembourgeoise est imposée comme un contrat français (mêmes taux, même abattement, mêmes droits au décès), mais vous la déclarez vous-même : chaque année, la case 8TT et le formulaire 3916 signalent le contrat détenu à l’étranger, et à chaque rachat, le formulaire 2778 sert à payer l’impôt, sauf si vous en chargez l’assureur.
- Le fonds de garantie français (70 000 € par assuré et par assureur) ne couvre pas un assureur luxembourgeois. À sa place, un rang de créancier prioritaire sur les actifs mis de côté : vous passez en premier, sans garantie sur le montant ni sur la date. Plus de deux ans après la suspension des paiements de FWU Life Insurance Lux, le régulateur parle encore de versements provisoires possibles.
- Le Luxembourg échappe à la loi Sapin 2, mais ses propres règles permettent de suspendre les paiements d’un assureur en difficulté.
- Les assureurs fixent un minimum de 50 000 à 250 000 € sur les trois offres dont la grille est publiée. Aucune ne coûte moins que Lucya CNP, le contrat français en ligne le moins cher (0,50 % par an en ETF, frais de l’ETF compris).
- Face à Lucya CNP, Yomoni Lux, l’offre luxembourgeoise la moins chère dès 300 000 €, coûte 0,16 point de plus par an vers 500 000 € et 0,06 point vers 1 M€, en supposant à 0,06 % les frais de son dépositaire, qu’il ne publie pas. BoursoVie Lux et Swissquote Vie coûtent 0,35 et 0,41 point de plus à 500 000 €. Face à un contrat vendu en agence bancaire (1,0 à 1,4 % par an), les trois offres coûtent moins cher, à tous les montants calculés.
Assurance-vie luxembourgeoise : ce qui change
Deux points changent par rapport à un contrat français : qui garde votre argent si l’assureur fait faillite, et qui s’occupe de l’impôt. Cette partie traite la faillite ; l’impôt a sa propre partie, « Assurance-vie luxembourgeoise : fiscalité ».
Qu’est-ce qu’un contrat luxembourgeois ?
Un contrat luxembourgeois est un contrat d’assurance-vie ouvert auprès d’un assureur établi au Luxembourg, qui le vend en France en libre prestation de services : sans agence sur place, avec le Luxembourg pour pays d’origine. Le Commissariat aux assurances (CAA), le régulateur luxembourgeois, le contrôle, et non l’autorité française. Beaucoup de ces assureurs sont des filiales de groupes français.
Beaucoup de contrats n’ont pas de fonds euros, le fonds dont le capital est garanti par l’assureur : BoursoVie Lux n’en propose aucun. Yomoni Lux, l’offre luxembourgeoise du gestionnaire en ligne Yomoni, propose celui de son assureur, La Mondiale Europartner. Côté impôt, le contrat suit les règles françaises, mais c’est vous qui le déclarez.
Qui protège votre argent si l’assureur fait faillite ?
Dans un contrat luxembourgeois comme dans un contrat français, les titres appartiennent à l’assureur : vous détenez une créance sur lui, comme le précisent par exemple les conditions générales de BoursoVie Lux. Ce qui change d’un pays à l’autre, c’est le filet si l’assureur fait faillite.
| Contrat français | Contrat luxembourgeois | |
|---|---|---|
| Qui contrôle l’assureur | L’ACPR (Autorité de contrôle prudentiel et de résolution), en France | Le CAA, au Luxembourg |
| Où sont les actifs | À l’actif de l’assureur, avec un privilège général : sur tous ses actifs, les assurés passent avant les créanciers ordinaires, mais après certains autres | Sur un compte séparé chez une banque dépositaire, celle qui garde les titres, agréée par le CAA, avec un rang prioritaire |
| Si l’assureur fait faillite | Le fonds de garantie complète ce que rapporte la liquidation, jusqu’à 70 000 € | Pas de fonds de garantie : la créance passe en premier sur les actifs mis de côté, sans plafond, mais sans garantie qu’ils suffisent |
| Si les marchés baissent | Aucune garantie | Aucune garantie |
Le plafond de 70 000 € se compte par assuré et par assureur, et il protège les seuls assureurs agréés en France : un assureur luxembourgeois, même filiale d’un groupe français, n’en est pas membre.
Le super-privilège rembourse-t-il tout ?
Le « super-privilège » luxembourgeois est un rang de créancier : il décide qui est payé en premier, sans garantir qu’il y aura de quoi payer tout le monde. Sur les actifs mis de côté pour les contrats, votre créance passe avant toutes les autres, celles de l’État comprises. S’ils ne suffisent pas, le reste de votre créance se paie sur les autres biens de l’assureur, mais cette fois après les impôts, les taxes des communes, les cotisations sociales et quelques autres créanciers que la loi fait passer avant.
Le cas récent est celui de FWU Life Insurance Lux, un assureur luxembourgeois dont le régulateur documente chaque étape :
- Le 2 août 2024, les paiements sont suspendus.
- Le 31 janvier 2025, à la demande du CAA, le tribunal prononce la liquidation. Le jugement est définitif depuis le 19 février 2025. Aucun portefeuille n’est repris par un autre assureur et les supports en unités de compte sont vendus.
- Le 31 janvier 2028 est la date limite pour déclarer sa créance, sans intérêts légaux pour l’attente.
Le CAA indique que les preneurs d’assurance « ne vont pas perdre la totalité de leur épargne ». Son avis du 11 novembre 2026 précise que la liquidation a recouvré des « actifs substantiels » à distribuer, demande encore aux assurés de déclarer leur créance et indique que le tribunal « peut ordonner des versements provisoires ».
Le super-privilège ne rembourse donc pas tout à coup sûr : il vous fait passer en premier, et ce que vous récupérez dépend de ce que valent les actifs mis de côté. Le délai, lui, est inconnu : en novembre 2026, plus de deux ans après la suspension des paiements de FWU, les assurés peuvent encore déclarer leur créance, jusqu’au 31 janvier 2028, et le régulateur parle seulement de versements provisoires possibles. En France, l’autre façon de se protéger au-delà de 70 000 € est de répartir son épargne entre plusieurs assureurs, donc de suivre plusieurs contrats.
Tous vos placements réunis
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Assurance-vie luxembourgeoise et Sapin 2
« Le Luxembourg échappe à la loi Sapin 2 » est l’argument que les vendeurs de contrats avancent le plus, souvent sous la forme « absence de blocage des retraits ». Il est exact sur la loi, et incomplet sur le reste.
Que permet la loi Sapin 2 en France ?
La loi Sapin 2 permet au Haut Conseil de stabilité financière (HCSF) de limiter temporairement les rachats d’assurance-vie, par périodes de 3 mois renouvelables, sans dépasser 6 mois consécutifs. Le texte parle de limiter les rachats : il ne prévoit pas de les geler.
Elle vise les organismes que contrôle l’ACPR, le régulateur français. Un assureur luxembourgeois relève du CAA, donc d’un autre régime.
Le Luxembourg peut-il bloquer vos rachats ?
Oui, avec d’autres outils. Selon la loi luxembourgeoise de 2015, le CAA dispose de trois leviers face à un assureur qui se fragilise :
- Il peut exiger que les actifs qui couvrent les contrats soient déposés et bloqués : l’assureur ne peut plus s’en servir sans son accord, y compris pour payer vos rachats (article 116).
- Il peut prendre « toute mesure nécessaire » si la solvabilité continue de se dégrader (article 127).
- Il peut demander un sursis de paiement : dès le dépôt de la demande, tous les paiements s’arrêtent jusqu’à la décision du tribunal, et le sursis accordé dure 6 mois au plus (articles 244 à 246). C’est l’outil utilisé pour FWU en août 2024.
Le fonds euros ajoute une inconnue. Certains contrats le confient, par réassurance, à un assureur français du même groupe : cet assureur porte alors tout ou partie du fonds et de son risque.
Selon les contrats, une mesure Sapin 2 prise en France peut ainsi retarder aussi vos rachats sur ce fonds. Lisez les conditions générales.
À partir du 30 janvier 2027, une directive européenne donnera à l’autorité de résolution de chaque pays, Luxembourg compris, le pouvoir de restreindre ou de suspendre les rachats d’un assureur qu’elle a pris en charge. Cette autorité est celle qui gère les assureurs en faillite ou sur le point de l’être. Pour un épargnant, la différence tient à la cible : la loi Sapin 2 vise le marché entier, les mesures luxembourgeoises un assureur en difficulté.
Ticket d’entrée d’un contrat luxembourgeois
Reste la question du titre : à partir de combien peut-on entrer ? Deux freins se cumulent, le minimum que fixe chaque assureur et ce que le régulateur autorise selon votre patrimoine.
Quel minimum fixent les assureurs ?
Chaque assureur fixe un minimum à l’ouverture, et parfois un « minimum après un rachat » : ce qui doit rester sur le contrat quand vous en retirez une partie.
| Contrat (assureur) | Minimum à l’ouverture | Minimum après un rachat | Fonds euros |
|---|---|---|---|
| Yomoni Lux (La Mondiale Europartner) | 50 000 € | Non relevé | Oui |
| BoursoVie Lux (Sogelife) | 150 000 €, réservé aux clients BoursoFirst, l’offre de BoursoBank à tarifs réduits pour investir en Bourse | 150 000 € | Non |
| Swissquote Vie | 250 000 € | Non relevé | Non relevé |
Relevé le 11 novembre 2026 sur les pages et les conditions des assureurs. BoursoVie Lux accepte des versements complémentaires à partir de 20 000 €.
D’autres contrats existent, souvent proposés par des conseillers en gestion de patrimoine. Leurs minimums n’étant pas publiés par les assureurs, nous ne les chiffrons pas. Une société ne peut pas ouvrir d’assurance-vie, faute d’assuré : une holding ou une SCI à l’IS passe par un contrat de capitalisation, dont notre article sur le contrat de capitalisation en société détaille l’accès et l’impôt.
FID, FAS : que fixe le régulateur ?
Deux formats luxembourgeois reviennent souvent : le FAS (fonds d’assurance spécialisé), qui loge les titres que vous choisissez vous-même, et le FID (fonds interne dédié), réservé à votre seul contrat et géré pour vous. Le CAA encadre les deux.
Il demande aussi à l’assureur de classer chaque épargnant dans une catégorie d’investisseur, selon l’argent versé chez lui et le patrimoine mobilier déclaré : il faut remplir les deux conditions d’une ligne pour y entrer. La catégorie fixe la part que chaque type de placement peut occuper dans les fonds de votre contrat.
En catégorie N, par exemple, les titres non cotés sont plafonnés à 10 % et les fonds alternatifs (hedge funds) sont exclus ; en catégorie A, les non cotés montent à 20 % et ces fonds deviennent possibles. La catégorie B suit à peu près les plafonds de la A, avec un peu plus de place pour les fonds alternatifs. En catégorie C, seule compte la liste des placements admis par le régulateur, sans plafond de part ; en catégorie D, il n’y a plus de plafond du tout.
| Catégorie | Versé chez l’assureur, au moins | Patrimoine mobilier déclaré, au moins |
|---|---|---|
| N (par défaut) | Aucun minimum | Aucun minimum |
| A | 125 000 € | 250 000 € |
| B | 250 000 € | 500 000 € |
| C | 250 000 € | 1 250 000 € |
| D | 1 000 000 € | 2 500 000 € |
Le patrimoine mobilier réunit vos titres, vos dépôts bancaires et vos contrats d’assurance-vie, moins toutes vos dettes.
Le FID demande au moins la catégorie A et une prime de 125 000 € à l’ouverture. Si un rachat partiel fait passer le contrat sous ce seuil, il cesse d’être un FID, et l’assureur doit vous dire ce que cela change ; une baisse des marchés, elle, ne change rien. Le FAS est ouvert à toutes les catégories : le régulateur n’y fixe ni prime ni patrimoine minimal, seul l’assureur fixe un minimum.
Ces règles viennent de la circulaire 26/1 du CAA. Elle s’applique aux contrats ouverts depuis le 1er février 2026 ; les plus anciens gardent les règles de la circulaire précédente, la 15/3, ou d’une version plus ancienne. Des pages de vendeurs citent encore ces seuils anciens, comme un FID à partir de 1 M€.
Pour aller plus loin
Gestion pilotée en assurance-vie : ce que coûte la délégation
Frais d’un contrat luxembourgeois
Un contrat luxembourgeois peut ajouter une couche que le contrat français n’a pas : la banque dépositaire, qui garde les titres. Swissquote Vie facture son tarif, BoursoVie Lux n’en facture aucun dans sa grille (0 % dans nos calculs) et Yomoni Lux ne le publie pas.
Quelles couches de frais s’ajoutent ?
Cinq couches se cumulent, avec les fourchettes que les assureurs publient :
- Les frais du contrat sont un pourcentage annuel de votre épargne, dégressif : de 0,30 à 0,70 % chez Yomoni Lux selon le solde, de 0,40 à 0,65 % chez BoursoVie Lux selon la prime initiale.
- Les frais du dépositaire rémunèrent la banque qui garde les titres : 0,06 % HT par an chez Swissquote Vie, et aucune ligne dans la grille de BoursoVie Lux.
- Les frais de gestion s’ajoutent si vous déléguez ou si vous choisissez un FID : 0,70 % de plus chez Yomoni Lux en gestion pilotée.
- Les frais des fonds se paient à l’intérieur de chaque support : environ 0,24 % pour les ETF de la gestion pilotée de Yomoni Lux, 0,20 % pour un ETF monde dans nos calculs.
- Les frais par ordre se paient à chaque achat ou vente : 0,25 % par opération chez BoursoVie Lux, 0,10 % chez Swissquote Vie avec 14,95 € au minimum.
Les frais sur versement sont de 0 % chez les trois assureurs.
Combien coûtent les contrats qui publient leur grille ?
Ces grilles donnent les frais du contrat seuls, tels que chaque assureur les publie, avec la date du document. Le coût total, avec le dépositaire et les fonds, est calculé dans « Le Luxembourg peut-il coûter moins cher ? ».
| Offre | Frais du contrat par an | Sur quelle base |
|---|---|---|
| Yomoni Lux (page lue le 11/11/2026) | 0,70 % de 50 000 à 99 999 €, 0,60 % de 100 000 à 249 999 €, 0,50 % de 250 000 à 499 999 €, 0,40 % de 500 000 à 999 999 €, 0,30 % de 1 à 2,5 M€ | Le solde du contrat, appliqué à tout le solde. Frais du dépositaire en plus, non publiés sur la page |
| BoursoVie Lux (document de 04/2026) | 0,65 % si la prime initiale est sous 1 M€, 0,55 % jusqu’à 2,5 M€, 0,50 % jusqu’à 5 M€, 0,40 % au-delà | La prime initiale, fixée à l’ouverture |
| Swissquote Vie (page lue le 11/11/2026) | 0,65 % à 500 000 €, 0,55 % à 1 M€, 0,45 % à 2,5 M€ | Non relevée |
Assurance-vie luxembourgeoise : quel seuil ?
Un seuil de montant n’a de sens que face à une alternative. Trois repères français servent ici : Lucya CNP, le contrat en ligne le moins cher du comparatif, à 0,50 % par an placé en ETF (0,30 % de frais du contrat et 0,20 % d’ETF) ; LINXEA Spirit 2, un contrat en ligne courant, à 0,70 % ; et un contrat vendu en agence bancaire, entre 1,0 et 1,4 % selon notre comparatif des contrats français en ligne, sans affiliation.
Le Luxembourg peut-il coûter moins cher ?
Le coût total d’un contrat additionne ses frais, ceux du dépositaire et ceux des ETF :
Coût annuel
=
Solde
×
(
Frais du contrat
+
Frais du dépositaire
+
Frais des ETF
)
- Solde le montant que vous avez chez l’assureur
- Frais du contrat la grille de l’assureur à votre solde
- Frais du dépositaire le tarif de la banque qui garde les titres, 0 % si l’assureur n’en facture pas
- Frais des ETF 0,20 % pour un ETF monde
Exemple
500 000 € chez Yomoni Lux, avec 0,06 % de dépositaire supposé :
500 000 €
×
(
0,40 %
+
0,06 %
+
0,20 %
)
=
3 300 €
| Coût par an en ETF, en % du solde | 150 000 € | 300 000 € | 500 000 € | 1 000 000 € |
|---|---|---|---|---|
| Lucya CNP (France, en ligne) | 0,50 % | 0,50 % | 0,50 % | 0,50 % |
| LINXEA Spirit 2 (France, en ligne) | 0,70 % | 0,70 % | 0,70 % | 0,70 % |
| Contrat vendu en agence bancaire (France) | 1,0 à 1,4 % | 1,0 à 1,4 % | 1,0 à 1,4 % | 1,0 à 1,4 % |
| Yomoni Lux, hors frais du dépositaire | 0,80 % | 0,70 % | 0,60 % | 0,50 % |
| Yomoni Lux, avec 0,06 % de dépositaire supposé | 0,86 % | 0,76 % | 0,66 % | 0,56 % |
| BoursoVie Lux | 0,85 % | 0,85 % | 0,85 % | 0,75 % |
| Swissquote Vie | Sous son minimum | Grille publiée dès 500 000 € | 0,91 % | 0,81 % |
Frais du contrat, du dépositaire et d’un ETF monde à 0,20 %, sans les frais par ordre. Yomoni Lux ne publie pas les frais de son dépositaire : 0,06 % est le tarif que Swissquote publie, par hypothèse. Dans les deux cas, Yomoni Lux ne passe jamais sous Lucya CNP. Les repères français comptent le même ETF à 0,20 % et viennent de notre comparatif, relevé le 5 novembre 2026 ; le contrat en agence est un calcul hypothétique, tous ne proposent pas d’ETF.
Aucune des trois offres luxembourgeoises ne descend sous Lucya CNP, même à 1 M€. Yomoni Lux passe sous LINXEA Spirit 2 à partir de 500 000 €, et chacune coûte moins qu’un contrat vendu en agence bancaire, à tous les montants calculés.
Combien coûte la protection au-delà de 70 000 € ?
Face à Lucya CNP, les trois offres luxembourgeoises coûtent plus. Le calcul suit Yomoni Lux, la moins chère dès 300 000 € (à 150 000 €, BoursoVie Lux coûte 0,01 point de moins).
Ce surcoût paie une protection qui joue au-delà des 70 000 € du fonds français : en dessous, ce fonds couvre déjà. Rapporté à la somme au-delà de 70 000 €, son prix baisse à mesure que le montant monte.
| Solde chez un seul assureur | Surcoût par an face à Lucya CNP | Somme au-delà de 70 000 € | Prix de la protection | Contrats français nécessaires pour rester sous 70 000 € chacun |
|---|---|---|---|---|
| 150 000 € | 540 € | 80 000 € | 0,68 % | 3 |
| 300 000 € | 780 € | 230 000 € | 0,34 % | 5 |
| 500 000 € | 800 € | 430 000 € | 0,19 % | 8 |
| 1 000 000 € | 600 € | 930 000 € | 0,06 % | 15 |
Surcoût de Yomoni Lux, avec 0,06 % de dépositaire supposé, moins le coût de Lucya CNP : 0,36, 0,26, 0,16 et 0,06 point. Prix de la protection : surcoût divisé par la somme au-delà de 70 000 €.
L’alternative sans surcoût est de répartir l’épargne entre plusieurs assureurs français, chacun sous 70 000 €. Elle tient avec quelques contrats, mais il en faut déjà 5 à 300 000 €, puis 8 à 500 000 € et 15 à 1 M€. Chacun a sa propre horloge de 8 ans (la durée après laquelle les gains sont moins taxés), ses relevés et ses démarches à la succession, et le suivi devient lourd dès 300 000 € environ. Face à Lucya CNP, avec Yomoni Lux, la réponse à la question du titre suit les paliers de sa grille :
- Sous 250 000 €, le prix de la protection vaut au moins 0,50 % par an, autant que tous les frais de Lucya CNP : 0,68 % à 150 000 €. Un contrat luxembourgeois coûte cher pour ce qu’il protège.
- De 250 000 à 500 000 €, la grille baisse d’un cran et ce prix tombe entre 0,30 et 0,36 % (0,34 % à 300 000 €).
- Vers 500 000 € chez un seul assureur, la grille baisse encore : le surcoût passe sous 0,2 point par an (0,16 point) et le prix de la protection à 0,19 %, alors qu’une répartition demanderait 8 contrats français.
- À 1 M€, le surcoût vaut 0,06 point par an.
Avec BoursoVie Lux ou Swissquote Vie, le prix de la protection reste au-dessus de 0,25 % même à 1 M€ (0,27 et 0,33 %) : pour elles, le seuil se situe au-delà des montants calculés.
Un écart de 0,16 point se cumule. Sur 500 000 € placés 20 ans à 5 % par an avant frais, avec les frais retirés du rendement chaque année, 0,50 % de frais laissent 1 205 900 € et 0,66 % laissent 1 169 500 €, soit 36 400 € de moins (calcul Gustav).
Face à un contrat vendu en agence bancaire, le résultat s’inverse : les trois offres luxembourgeoises coûtent moins cher, à tous les montants du tableau.
À ce prix s’ajoute un travail : vous déclarez vous-même le contrat chaque année, et l’impôt de chaque rachat (« Qui paie l’impôt lors d’un rachat ? »). Comptez la déclaration annuelle dans le prix.
La performance de tous vos placements
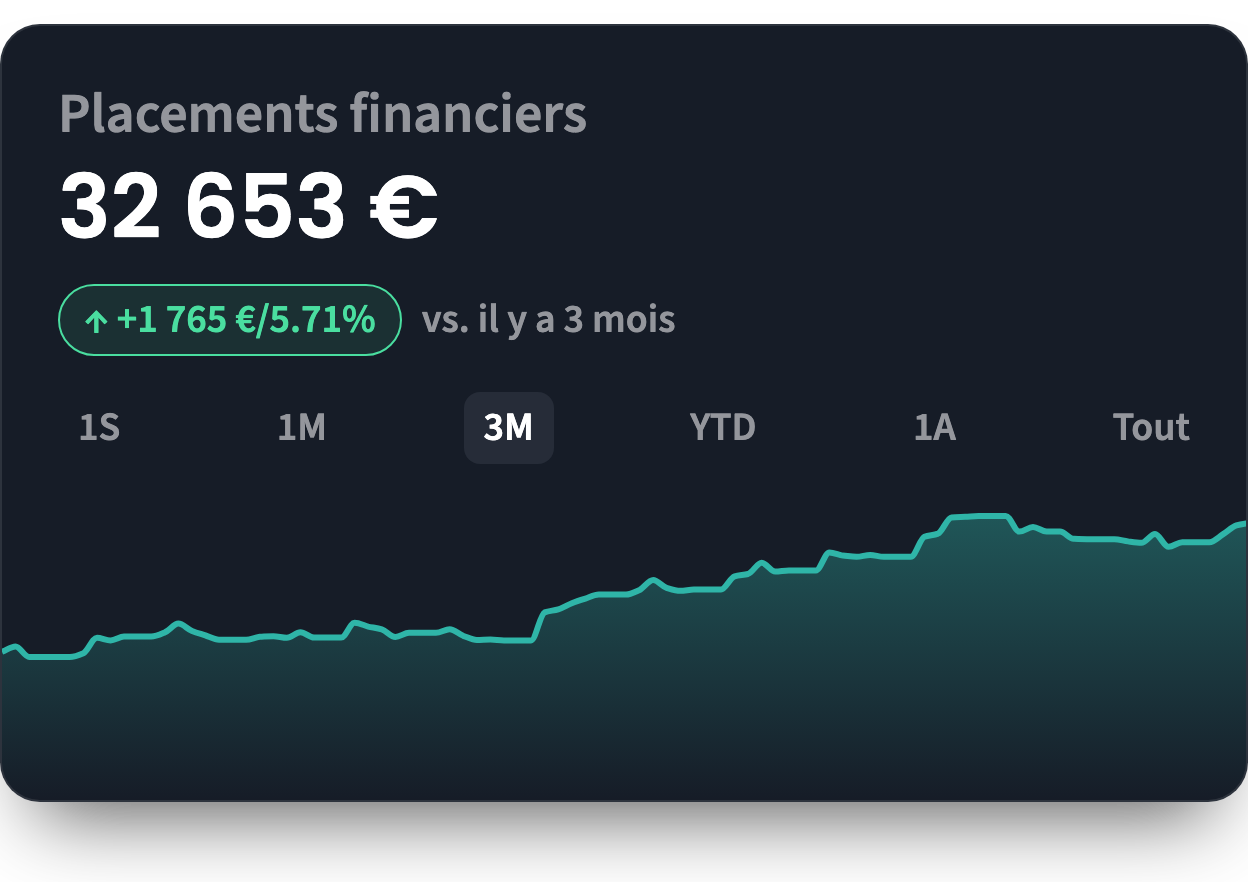
Gustav regroupe vos PEA, assurances-vie et comptes-titres de toutes vos banques, et vous montre la performance de l’ensemble.
Aucune CB requise.
14 jours d’essai gratuit.
Dans quels cas le seuil baisse-t-il ?
Le seuil baisse quand le contrat luxembourgeois apporte autre chose que la protection, ou quand votre point de comparaison coûte plus que Lucya CNP. Il n’est plus alors de 500 000 € : c’est le minimum d’entrée de l’offre qui répond à votre besoin.
- Vous voulez détenir des actions ou des obligations en direct : le FAS les loge. Certains contrats français le font aussi, comme Placement-direct Vie, donc l’argument vaut si l’offre française ne propose pas les titres que vous visez. Le régulateur n’y fixe pas de minimum, mais l’assureur si : parmi les trois offres relevées, BoursoVie Lux est entièrement en FAS, à partir de 150 000 €.
- Vous voulez un FID, un fonds géré pour vous seul : il faut 125 000 € de prime et la catégorie A, donc aussi 250 000 € de patrimoine mobilier déclaré.
- Votre point de comparaison est un contrat vendu en agence bancaire : les trois offres coûtent moins cher à tous les montants calculés.
Pour savoir ce qu’un contrat vous laisse après l’impôt et les prélèvements sociaux, utilisez le simulateur d’assurance-vie de Gustav.
Le conseil de Gustav
Avant de signer, mettez l’offre luxembourgeoise et votre contrat actuel sur une ligne chacun : coût total par an en ETF, et somme au-delà de 70 000 € chez un même assureur. Comptez la déclaration annuelle dans le prix. Si l’écart par an dépasse ce que vous accepteriez de payer pour cette protection, restez en France et répartissez entre assureurs.
Assurance-vie luxembourgeoise : fiscalité
Un contrat luxembourgeois détenu par un résident fiscal français suit les règles françaises. Ce qui change, c’est qui s’occupe de quoi : la retenue de l’impôt, la déclaration, et un projet de loi pour 2027 à surveiller.
Les gains sont-ils imposés comme en France ?
Oui. Pour un assureur établi dans l’Union européenne ou dans l’Espace économique européen (EEE), comme le Luxembourg, l’abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains retirés après 8 ans s’applique dans les mêmes conditions qu’en France, et il est partagé avec vos contrats français. Ces 8 ans courent depuis le premier versement.
Après 8 ans, les gains sont imposés à 7,5 % jusqu’à 150 000 € de versements, tous contrats confondus, luxembourgeois compris, puis à 12,8 % au-delà ; avant 8 ans, ils le sont à 12,8 %. S’y ajoutent 17,2 % de prélèvements sociaux.
Les versements comptés sont l’argent que vous avez mis sur vos contrats et qui n’a pas été remboursé au 31 décembre de l’année précédente, pas ce que vos contrats valent aujourd’hui. Ce seuil fiscal n’est pas le minimum d’entrée de BoursoVie Lux, même s’il a le même montant. Notre article sur la fiscalité de l’assurance-vie détaille le calcul.
Qui paie l’impôt lors d’un rachat ?
Un assureur luxembourgeois ne retient rien pour la France, sauf si vous le chargez de le faire. Sinon, vous déposez le formulaire 2778, celui qui sert à déclarer et à payer vous-même l’impôt d’un rachat, au plus tard le 15 du mois suivant le rachat, avec l’impôt sur le revenu (7,5 ou 12,8 %) et les 17,2 % de prélèvements sociaux, réunis sur le même formulaire.
L’impôt payé ainsi est un acompte. Le rachat se déclare ensuite avec vos revenus de l’année, et l’impôt définitif est calculé l’année suivante : l’acompte s’en déduit. S’il était trop élevé, l’excédent vous est rendu ; s’il était trop faible, la différence s’ajoute à votre impôt sur le revenu.
Si le revenu fiscal de référence de l’avant-dernière année est sous 25 000 € pour une personne seule, ou 50 000 € pour un couple, vous ne devez pas cet acompte. Les prélèvements sociaux restent dus, sur le même formulaire. Si l’assureur s’en charge pour vous, demandez-lui la dispense au plus tard au moment du rachat.
Chaque année, tant que vous détenez le contrat, avec ou sans rachat, deux gestes vous reviennent : cocher la case 8TT de la déclaration de revenus, celle qui signale un contrat détenu à l’étranger, et joindre le formulaire 3916, qui décrit ce contrat. L’oubli coûte 1 500 € par contrat et par année.
Et au décès ?
Les droits propres à l’assurance-vie au décès sont les mêmes. Pour les primes versées avant 70 ans, 152 500 € par bénéficiaire sont exonérés (article 990 I). Le prélèvement est ensuite de 20 % jusqu’à 852 500 € reçus par bénéficiaire, puis de 31,25 % au-delà.
Pour les primes versées après 70 ans, 30 500 € au total sont exonérés (article 757 B) et le surplus rejoint la succession ; les gains restent exonérés. L’âge compte au moment de chaque versement, pas au décès, et le conjoint ou le partenaire de PACS est exonéré.
Ce qui déclenche ces droits, c’est le domicile fiscal de l’assuré ou du bénéficiaire, pas le pays de l’assureur : l’article 990 I vise les sommes dues par « un ou plusieurs organismes d’assurance », sans condition de siège. L’assuré domicilié en France à son décès suffit, ou le bénéficiaire domicilié en France à cette date et depuis 6 des 10 dernières années. Notre article sur l’assurance-vie et la succession chiffre ce que reçoit chaque héritier.
Le budget 2027 change-t-il quelque chose ?
Ces règles sont celles d’aujourd’hui : un projet de loi pourrait en changer certaines.
Au 11 novembre 2026, l’article 6 du projet de loi de finances pour 2027, « Protection du modèle de l’assurance-vie », n’est qu’un projet. L’Assemblée nationale a rejeté la première partie du texte le 4 novembre, par 458 voix contre 0 ; le texte du gouvernement part au Sénat, qui l’examine en séance à partir du 20 novembre, avec un vote sur l’ensemble prévu le 9 décembre.
Ce rejet n’efface pas l’article 6 : le Sénat repart du texte du gouvernement, qui le contient. Rien n’est adopté, et la rédaction peut encore changer.
Pour garder le régime fiscal de l’assurance-vie, l’article 6 pose trois conditions :
- Les primes versées depuis le 1er octobre 2026 devraient l’être en argent : verser des titres que vous possédez déjà ne suffirait plus.
- Les unités de compte devraient avoir des caractéristiques proches de celles de la liste qu’un contrat français peut proposer (actions, obligations, parts de fonds, article L131-1 du Code des assurances).
- Un fonds géré pour vous seul, le FID, ne pourrait contenir aucun titre émis par vous, votre famille ou des sociétés que vous contrôlez.
Selon cette rédaction, un contrat qui ne remplirait pas ces conditions perdrait l’abattement annuel et le taux de 7,5 %, et relèverait des droits de succession, non de l’article 990 I, pour les décès à partir du 1er juillet 2027. La perte de l’abattement et du taux de 7,5 % ne toucherait que les contrats d’assureurs établis hors de France ; le passage aux droits de succession vaudrait pour tout contrat.
D’après notre lecture, un contrat alimenté en argent et investi en ETF ou en fonds de sociétés de gestion extérieures remplit ces trois conditions, et selon le gouvernement l’immense majorité des contrats les respecte déjà. Les cas à surveiller sont les versements en titres et les titres de votre entreprise logés dans un FID.
Ouvrir une assurance-vie luxembourgeoise
Une fois le montant et le risque pesés, reste le geste : ouvrir un contrat neuf.
Peut-on transférer un contrat français au Luxembourg ?
Non : la loi Pacte ne permet de transférer un contrat que chez le même assureur, et aucun assureur n’est obligé d’accepter. Passer d’un contrat français à un contrat luxembourgeois revient à racheter l’ancien, en payant l’impôt sur ses gains, puis à en ouvrir un neuf. Notre article sur le transfert d’une assurance-vie détaille ce que la loi autorise.
Le nouveau contrat repart de zéro. Son âge fiscal, la date de son premier versement, qui fait courir les 8 ans de l’abattement, est celle d’aujourd’hui.
La règle des 70 ans s’applique aussi à l’âge que vous avez maintenant : passé 70 ans, tout ce que vous versez dans le nouveau contrat relève de l’article 757 B, même si vos versements d’origine datent d’avant. Comme le contrat est neuf, ses conditions se vérifient avant de signer.
Quelles questions poser avant de signer ?
Huit questions couvrent l’essentiel, chacune renvoyant à la section qui l’explique :
- Demandez quelle banque dépositaire garde les titres et à quel tarif : il s’ajoute aux frais du contrat (« Quelles couches de frais s’ajoutent ? »).
- Demandez les frais par ordre, qui se paient à chaque achat ou vente (« Quelles couches de frais s’ajoutent ? »).
- Demandez si la grille de frais suit le solde ou la prime initiale : fixé sur la prime initiale, le taux ne bouge plus, même si votre solde monte ou baisse (« Combien coûtent les contrats qui publient leur grille ? »).
- Demandez le minimum après un rachat, c’est-à-dire ce qui doit rester sur le contrat si vous en retirez une partie (« Quel minimum fixent les assureurs ? »).
- Demandez si le fonds euros existe, quel assureur le porte et qui le réassure (« Le Luxembourg peut-il bloquer vos rachats ? »).
- Demandez si les conditions générales prévoient un report des rachats, notamment sur un fonds euros réassuré en France (« Le Luxembourg peut-il bloquer vos rachats ? »).
- Demandez à l’assureur votre catégorie d’investisseur : elle fixe les limites de vos placements et décide si vous avez accès au FID (« FID, FAS : que fixe le régulateur ? »).
- Demandez qui dépose le formulaire 2778 à chaque rachat, vous ou l’assureur que vous mandatez (« Qui paie l’impôt lors d’un rachat ? »).
Vos questions sur l’assurance-vie luxembourgeoise
Une assurance-vie luxembourgeoise est-elle légale en France ?
Oui. Un résident fiscal français peut détenir un contrat chez un assureur luxembourgeois. Le contrat est imposé comme un contrat français, mais son titulaire le déclare lui-même chaque année, sous peine d’une amende de 1 500 € par contrat et par année d’oubli.
Que vaut le fonds euros d’un contrat luxembourgeois ?
Cela dépend du contrat, et beaucoup n’en ont pas : BoursoVie Lux n’en propose aucun. Yomoni Lux en offre un, celui de La Mondiale Europartner, annoncé à 2,85 % brut pour 2025, contre 2,63 % en moyenne pour les fonds euros français. Ces deux taux ne sont pas forcément mesurés de la même façon : demandez le taux net de tous les frais avant de comparer.
Le capital y est garanti par l’assureur luxembourgeois, pas par le fonds de garantie français. Si un assureur français le réassure, une mesure prise en France peut le toucher aussi, selon le contrat.
Que devient le contrat si je pars vivre à l’étranger ?
L’impôt dépend alors de votre nouvelle résidence fiscale et non du pays de l’assureur, mais le détail varie selon le pays et sa convention avec la France, et nous ne le traitons pas ici. Tant que vous restez résident fiscal français, les règles de cette page s’appliquent. Avant de partir, demandez à l’assureur et à un conseiller ce qui change pour le contrat et pour ses bénéficiaires.
À savoir
Frais relevés entre le 5 et le 11 novembre 2026 sur les pages et les documents des assureurs, règles fiscales et projet de loi de finances pour 2027 dans leur état du 11 novembre 2026 : la page sera revue quand le Parlement aura voté. Les montants des exemples sont des calculs Gustav, sur des hypothèses indiquées (ETF monde à 0,20 %, frais du dépositaire de Yomoni Lux supposés à 0,06 %, rendement de 5 % avant frais) : ils donnent des ordres de grandeur, ne remplacent pas un calcul sur votre situation et ne constituent ni un conseil fiscal ni une recommandation personnalisée. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucune assurance-vie et ne perçoit aucune rémunération des assureurs.






