
Sommaire
Sommaire
L’assurance-vie est un contrat d’épargne conclu avec un assureur : vous y versez de l’argent, il est placé sur les supports que vous choisissez, et vous le récupérez à tout moment ou le transmettez à des bénéficiaires. L’épargne qu’elle réunit atteint 2 161 milliards d’euros fin septembre 2026.
L’assurance-vie n’est ni un placement miracle ni un piège. Ce qu’elle vous rapporte dépend de trois choses : ses frais, les supports choisis et la durée du placement.
Pour le chiffrer, cet article suit un seul exemple : 20 000 € versés d’un coup et laissés 10 ans, tout en unités de compte, avec un rendement de 5 % par an avant frais. C’est une hypothèse de Gustav, pas une prévision.
L’article compare deux contrats : un contrat en ligne à frais bas et un contrat moyen. Gustav ne vend aucune assurance-vie.
En bref
- L’assurance-vie est un contrat d’épargne avec un assureur : votre argent va sur un fonds euros garanti, sur des unités de compte (des fonds non garantis), ou sur les deux.
- Contrairement à une idée reçue, l’argent n’est pas bloqué 8 ans : vous pouvez le retirer à tout moment, et les 8 ans ne servent qu’à alléger l’impôt.
- En 2026, ses gains paient 17,2 % de prélèvements sociaux, une taxe qui s’ajoute à l’impôt sur le revenu. Le PEA et le compte-titres sont passés à 18,6 % : l’assurance-vie est la seule enveloppe d’investissement restée à 17,2 %.
- Au décès, les 152 500 premiers euros reçus par chaque bénéficiaire sont exonérés de taxe sur la transmission, pour les versements faits avant 70 ans.
- Le verdict : l’assurance-vie convient à qui investit 8 ans ou plus, ou prépare une transmission, à condition de choisir un contrat à frais bas. Dans l’exemple, les frais creusent un écart de 5 196 € en 10 ans.
L’assurance-vie, c’est quoi ?
L’assurance-vie est une enveloppe : elle fixe les règles de retrait, d’impôt et de transmission, et ce que vous gagnez dépend de ce que vous mettez dedans. Son nom prête à confusion, car elle n’est pas une assurance qui paie à votre mort : c’est d’abord un compte d’épargne.
Qui fait quoi dans un contrat d’assurance-vie ?
Quatre acteurs interviennent :
- Le souscripteur conclut le contrat et y verse l’argent, appelé les primes.
- L’assuré est la personne dont le décès met fin au contrat, le plus souvent le souscripteur lui-même.
- Le bénéficiaire, désigné par le souscripteur, reçoit le capital au décès de l’assuré.
- L’assureur détient l’argent et le place.
Votre banque, un courtier ou un site en ligne vous propose le contrat, mais c’est l’assureur qui le porte : changer de distributeur ne change pas qui garde votre argent.
Assurance-vie ou assurance décès : quelle différence ?
Une assurance décès ne verse un capital qu’à votre mort et ne rend rien si vous vivez. Une assurance-vie fonctionne comme une épargne : vous la retirez de votre vivant, et si elle est encore là au décès, elle revient à vos bénéficiaires.
Reste à savoir ce que l’on met dans l’enveloppe.
Comment fonctionne une assurance-vie ?
Un contrat se remplit en deux temps : vous versez de l’argent, puis vous choisissez sur quels supports il est placé.
Fonds euros ou unités de compte : où va l’argent ?
Le fonds euros est le support garanti : l’assureur vous rend le capital versé, et chaque année les intérêts gagnés sont acquis et ne peuvent plus baisser, c’est l’effet cliquet. Il a rapporté 2,63 % en moyenne en 2025, une fois les frais de gestion du contrat retirés mais avant l’impôt sur les gains, selon les chiffres publiés par l’ACPR.
Les unités de compte (UC) sont des fonds placés sur les marchés, en actions, en obligations ou en immobilier. L’assureur garantit le nombre de parts que vous détenez, pas leur valeur : elles peuvent monter comme baisser. Parmi elles, les ETF sont des fonds à bas coût qui copient un indice boursier au lieu de choisir des titres un à un.
| Support | Capital garanti | Rendement | Risque |
|---|---|---|---|
| Fonds euros | Oui, effet cliquet chaque année | 2,63 % en moyenne en 2025, avant impôt | Faible |
| Unités de compte | Non, seul le nombre de parts est garanti | Variable, selon les marchés | Perte possible en capital |
Plus l’argent reste longtemps investi, plus il peut absorber les baisses de marché : la part à mettre en unités de compte dépend donc de votre horizon, que notre guide fonds euros ou unités de compte chiffre.
Comment alimenter son contrat ?
Le montant des versements est libre : aucun plafond n’existe. Vous pouvez verser une somme au départ, puis des versements libres quand vous le souhaitez, ou programmés chaque mois. Le premier versement lance l’horloge de l’ancienneté, ce qui compte pour les retraits.
Gestion libre ou pilotée : qui décide ?
En gestion libre, vous choisissez vos supports et vous arbitrez vous-même, c’est-à-dire que vous déplacez l’argent d’un support à l’autre. En gestion pilotée, un professionnel le fait pour vous, selon le profil de risque que vous fixez. Cette délégation se paie en plus, comme le détaille notre article sur la gestion pilotée.
Chaque support et chaque mode de gestion prélève des frais, et ce sont eux qui font la différence sur dix ans.
Combien coûte une assurance-vie ?
Cinq frais s’additionnent dans un contrat. Voici leurs moyennes de 2025 sur les unités de compte :
- Les frais sur versement sont prélevés sur chaque somme versée : 0,57 % en moyenne, 0 % chez les contrats en ligne.
- Les frais de gestion du contrat sont prélevés chaque année sur votre épargne : 0,88 % en moyenne, 0,50 % pour un contrat en ligne.
- Les frais d’arbitrage sont prélevés à chaque déplacement d’argent d’un support à l’autre : 0,13 % en moyenne en gestion libre, 0 % chez les contrats en ligne.
- Les frais des fonds sont inclus dans leur prix : 1,80 % en moyenne pour des fonds actions, 0,29 % pour des ETF actions.
- L’indemnité de rachat, enfin, est prélevée à la sortie : elle peut atteindre 5 % au plus de l’épargne retirée, et la loi l’interdit après 10 ans.
Notre guide des frais de l’assurance-vie détaille chaque ligne.
Dans l’exemple, le contrat en ligne cumule 0,79 % de frais par an (0,50 % de gestion, 0,29 % de fonds). Le contrat moyen en cumule 2,68 % (0,88 % de gestion, 1,80 % de fonds actions) et retient en plus 0,57 % à l’entrée, soit 114 € sur les 20 000 €.
Après 10 ans, les 20 000 € valent 30 208 € dans le contrat en ligne et 25 012 € dans le contrat moyen : 5 196 € d’écart avant impôt, avec les mêmes versements et le même marché. Ces 1,89 point de frais annuels en plus, avec les 114 € retenus à l’entrée, coûtent au contrat moyen plus de 17 % du capital atteint par le contrat en ligne.
La performance de tous vos placements
Gustav regroupe vos PEA, assurances-vie et comptes-titres de toutes vos banques, et vous montre la performance de l’ensemble.
Aucune CB requise.
14 jours d’essai gratuit.
Assurance-vie : l’argent est-il bloqué ?
Dans l’exemple, l’argent reste 10 ans dans le contrat. Beaucoup d’épargnants le croient pourtant bloqué 8 ans : peut-on y toucher avant ? Oui, à tout moment.
Rachat ou avance : comment récupérer son argent ?
Trois façons existent :
- Le rachat partiel retire une partie de l’épargne, et le contrat continue avec un capital réduit.
- Le rachat total retire tout et ferme le contrat.
- L’avance est un prêt de l’assureur, remboursable avec intérêts, si le contrat la prévoit.
Dans un rachat, seule la part de gains est imposée, pas les sommes que vous avez versées. Une éventuelle indemnité de rachat reste plafonnée à 5 %, et la loi l’interdit après 10 ans.
Pourquoi parle-t-on de 8 ans ?
Les 8 ans sont une date fiscale, pas un blocage : passé ce délai, les gains retirés sont moins imposés. Ils se comptent depuis le premier versement, d’où l’intérêt d’ouvrir un contrat tôt, même avec une petite somme : l’ancienneté se gagne avec le temps, pas avec le montant.
L’ancienneté appartient au contrat, et un contrat reste chez son assureur. Il peut seulement être transformé en un autre contrat du même assureur : il passe sur une offre plus récente sans être fermé, et garde sa date. Changer d’assureur revient donc à fermer le contrat et à repartir de zéro pour les 8 ans.
Assurance-vie : combien d’impôt ?
Les 8 ans allègent la taxation des gains que vous retirez. Elle additionne deux prélèvements : l’impôt sur le revenu, et les prélèvements sociaux, dont une partie est due avant même le premier retrait.
Que paie-t-on tant qu’on ne retire rien ?
Les prélèvements sociaux (PS) sont un impôt sur les gains, et non des frais du contrat, même si certains contrats les affichent parmi leurs coûts. Tant que vous ne retirez rien, vous ne payez pas d’impôt sur le revenu. Les PS, eux, sont prélevés chaque année sur les gains du fonds euros, et sur ceux des unités de compte seulement au moment d’un retrait ou du décès.
Leur taux est de 17,2 % sur l’assurance-vie en 2026. Sur la plupart des autres revenus du capital, il est passé à 18,6 % cette année : l’assurance-vie est la seule enveloppe d’investissement restée à 17,2 %.
Combien d’impôt sur un retrait ?
Seule la part de gains d’un retrait est imposée, selon cette formule :
Part de gains d’un retrait
=
Montant retiré
×
(
Gains
Valeur du contrat
)
- Montant retiré la somme que vous sortez du contrat
- Gains la valeur du contrat moins les sommes versées
- Valeur du contrat l’épargne totale avant le retrait
Exemple
10 000 € retirés après 10 ans du contrat en ligne, qui vaut 30 208 € pour 20 000 € versés, soit 10 208 € de gains :
10 000 €
×
(
10 208 €
30 208 €
)
=
3 379 €
Ce retrait contient donc 3 379 € de gains et 6 621 € de versements rendus. Ces versements rendus ne sont pas imposés : tout l’impôt porte sur les 3 379 €.
Le taux dépend de l’âge du contrat et, après 8 ans, des sommes versées :
- Avant 8 ans, ces gains supportent 12,8 % d’impôt sur le revenu, le taux du prélèvement forfaitaire unique (PFU, ou flat tax), plus les prélèvements sociaux de 17,2 %.
- Après 8 ans, les gains retirés dans l’année sont d’abord réduits d’un abattement de 4 600 € pour une personne seule, 9 200 € pour un couple marié ou pacsé qui déclare ses revenus ensemble. Au-delà, ils sont taxés à 7,5 %, plus les prélèvements sociaux de 17,2 %.
- Le taux de 7,5 % vaut pour les gains de vos 150 000 premiers euros de versements encore placés, tous contrats additionnés. Les gains des versements au-delà de ce seuil sont taxés à 12,8 %.
Dans l’exemple, l’abattement couvre les 3 379 € de gains : il ne reste que 581 € de prélèvements sociaux (17,2 % de 3 379 €). À gains égaux, le même retrait fait avant 8 ans coûterait 433 € d’impôt sur le revenu de plus (12,8 %).
Une exception vaut quel que soit l’âge du contrat. Si vous ou votre conjoint ou partenaire de Pacs êtes licencié, mis à la retraite anticipée ou placé en invalidité de 2e ou 3e catégorie, ou si votre entreprise est en liquidation judiciaire, un retrait fait avant la fin de l’année suivante est exonéré d’impôt sur le revenu. Les prélèvements sociaux restent dus, sauf en cas d’invalidité.
Et si l’argent n’est jamais retiré, il revient à vos proches : avec quel impôt ?
Assurance-vie : que reçoivent vos proches ?
Le capital d’une assurance-vie revient aux personnes que vous désignez dans la clause bénéficiaire, le passage du contrat qui les nomme : votre conjoint, vos enfants ou toute autre personne.
Ce capital est dit « hors succession » : il n’est pas partagé selon les règles de l’héritage, et il suit une fiscalité à part, le plus souvent bien plus légère. Cette fiscalité dépend de l’âge de l’assuré au jour de chaque versement, avant ou après 70 ans, et non de son âge au décès. Un même contrat peut donc mêler des versements faits avant 70 ans et d’autres faits après.
| Versements faits | Ce qui est taxé | Abattement | Taux |
|---|---|---|---|
| Avant 70 ans | Le capital reçu, gains compris (article 990 I du CGI) | 152 500 € par bénéficiaire | 20 %, puis 31,25 % au-delà de 700 000 € taxables |
| Après 70 ans | Les versements seuls, gains exonérés (article 757 B du CGI) | 30 500 € partagés entre tous les bénéficiaires | Droits de succession, selon le lien de parenté |
Pour les versements faits après 70 ans, la part au-delà des 30 500 € est taxée comme un héritage, aux droits de succession prévus pour le lien de parenté de chaque bénéficiaire avec l’assuré. Un enfant applique d’abord son abattement d’héritier de 100 000 €, mais ce même abattement couvre aussi le reste de ce qu’il hérite. Le conjoint ou le partenaire de Pacs est exonéré dans les deux cas.
Dans l’exemple, si les 30 208 € du contrat en ligne reviennent à un seul enfant et ont été versés avant 70 ans, ils restent sous l’abattement de 152 500 € : l’enfant les reçoit exonérés de droits. Restent dus les prélèvements sociaux de 17,2 % sur les 10 208 € de gains des unités de compte, qui n’avaient pas encore été taxés : l’assureur retient ces 1 756 € au décès, et l’enfant reçoit 28 452 €.
Assurance-vie : avantages et inconvénients
Les avantages tiennent surtout à la fiscalité et à la souplesse, les inconvénients aux frais et aux garanties limitées.
| Avantages | Inconvénients |
|---|---|
| Après 8 ans, un abattement annuel de 4 600 € puis 7,5 % d’impôt sur les gains | Des frais cumulés de 0,8 % à 2,7 % par an dans l’exemple |
| Des prélèvements sociaux de 17,2 % en 2026, contre 18,6 % sur la plupart des autres revenus du capital | Des unités de compte dont le capital n’est pas garanti |
| 152 500 € par bénéficiaire exonérés de taxe sur la transmission, pour les versements avant 70 ans | Un fonds euros à 2,63 % en 2025, avant prélèvements sociaux |
| Un argent disponible à tout moment | Une garantie limitée à 70 000 € par personne et par assureur si l’assureur fait faillite, versée par le Fonds de garantie des assurances de personnes (FGAP) |
| Des versements libres, sans plafond | Des rachats que le Haut Conseil de stabilité financière peut plafonner jusqu’à 6 mois en cas de crise |
| Un choix entre fonds euros garanti et unités de compte | Un changement d’assureur qui relance les 8 ans |
Quels inconvénients peser avant de choisir ?
Trois inconvénients restent à détailler. Le premier est le rendement du fonds euros : 2,63 % en 2025 avant prélèvements sociaux, soit environ 2,2 % après. Ces 2,2 % ne dépassent que de 1,3 point l’inflation de 0,9 % de cette année-là, un gain réel mince qui fond quand les prix montent.
Le deuxième est la loi Sapin 2 : en cas de crise financière, le Haut Conseil de stabilité financière (HCSF) peut limiter temporairement le paiement des rachats, c’est-à-dire en plafonner le montant, par périodes de 3 mois renouvelables et 6 mois d’affilée au plus.
Le troisième est la faillite de l’assureur. Le Fonds de garantie des assurances de personnes (FGAP) indemnise alors chaque assuré jusqu’à 70 000 € pour tous ses contrats chez cet assureur, unités de compte comprises, d’après leur valeur de rachat.
Ce fonds complète ce que rapporte la vente des actifs de l’assureur : au-delà de 70 000 €, votre épargne n’est pas perdue d’office, mais ce que vous en récupérez dépend de cette liquidation. Répartir une grosse épargne entre plusieurs assureurs multiplie donc la garantie.
Assurance-vie, PEA, PER ou CTO : que choisir ?
Ces inconvénients se jugent face aux trois autres enveloppes d’investissement courantes, puis face aux livrets.
Le PEA est le plan d’épargne en actions, réservé aux actions européennes. Le compte-titres (CTO) est le compte d’investissement ordinaire, et le PER le plan d’épargne retraite. Les livrets réglementés sont des comptes d’épargne garantis et exonérés d’impôt.
| Enveloppe | Plafond de versements | Impôt sur les gains | Disponibilité | Transmission |
|---|---|---|---|---|
| Assurance-vie | Aucun | Avant 8 ans : 12,8 %. Après 8 ans : 7,5 % ou 12,8 % après abattement. Plus 17,2 % de prélèvements sociaux | À tout moment | 152 500 € exonérés par bénéficiaire, pour les versements avant 70 ans |
| PEA | 150 000 € | Après 5 ans : 0 % d’impôt sur le revenu, 18,6 % de prélèvements sociaux | Un retrait avant 5 ans ferme le plan | Aucun avantage |
| Compte-titres (CTO) | Aucun | 31,4 %, soit 12,8 % + 18,6 % | À tout moment | Aucun avantage |
| PER | Aucun, seule la déduction d’impôt est plafonnée | Sommes déduites et gains imposés à la sortie | Bloqué jusqu’à la retraite, sauf achat de la résidence principale ou accident de la vie | Pour un PER ouvert chez un assureur, sa propre règle : 152 500 € exonérés par bénéficiaire si le décès survient avant 70 ans |
| Livrets réglementés | Propre à chaque livret | 0 % | À tout moment | Aucun avantage |
Notre comparaison face aux livrets réglementés et notre guide sur l’épargne retraite complètent ce tableau.
Dans l’exemple, supposons que vous déclariez seul vos revenus, que vous retiriez tout le contrat en une fois, et que le compte-titres ait les mêmes frais et les mêmes gains. En assurance-vie, les 30 208 € du contrat en ligne vous laissent 28 031 € nets après 10 ans : 1 756 € de prélèvements sociaux et 421 € d’impôt sur le revenu, après l’abattement de 4 600 €. Sur un compte-titres taxé à 31,4 % (12,8 % + 18,6 %), il vous resterait 27 003 €, soit 1 028 € de moins.
Face au PEA, l’avantage de l’assurance-vie tient à sa souplesse. Après 5 ans, un PEA est exonéré d’impôt sur le revenu et ne paie que 18,6 % de prélèvements sociaux, mais il ne reçoit que des actions européennes et plafonne vos versements à 150 000 €.
L’assurance-vie accepte tous les supports, fonds euros compris, quel que soit le montant versé. Au décès, elle exonère les 152 500 premiers euros de chaque bénéficiaire pour les versements faits avant 70 ans, alors qu’un PEA entre dans la succession.
L’avis de Gustav : pour qui, selon votre profil ?
- Si vous n’avez pas encore de réserve pour les imprévus, constituez-la d’abord sur des livrets, avant de viser le long terme avec une assurance-vie.
- Si vous investissez pour 8 ans ou plus, un contrat en ligne à frais bas convient, avec une part d’unités de compte réglée sur votre horizon. Un PEA le complète pour les actions européennes, exonérées d’impôt sur le revenu après 5 ans. Sur moins de 8 ans, l’assurance-vie reste possible puisque l’argent est disponible à tout moment, mais privilégiez alors le fonds euros ou les livrets.
- Si vous préparez une transmission, versez avant 70 ans et rédigez la clause bénéficiaire avec soin.
Pour mesurer ce que votre contrat vous laisserait après frais et impôts, entrez vos propres chiffres dans notre simulateur d’assurance-vie.
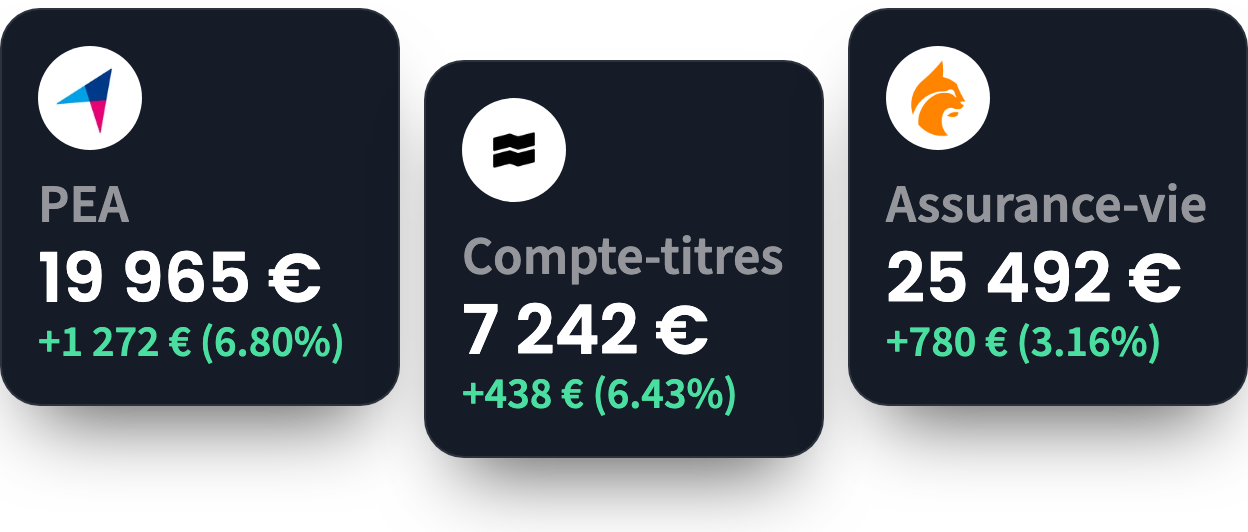
Tous vos placements réunis
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Comment choisir son assurance-vie ?
Le verdict mène à un contrat en ligne à frais bas : voici les cinq points à vérifier dans son tableau de frais et ses conditions avant de l’ouvrir.
- Les frais sur versement valent 0 %, car chaque euro versé travaille tout de suite.
- Les frais de gestion sur les unités de compte tournent autour de 0,5 % par an, contre 0,88 % en moyenne.
- Le taux du fonds euros hors bonus est celui que tout le monde reçoit : certains contrats annoncent un taux plus élevé à condition qu’une partie de l’argent soit placée en unités de compte, c’est le bonus, et il ne dit rien du taux de base.
- Le choix d’ETF, ces fonds à bas coût qui copient un indice, est large, pour ne pas dépendre de fonds chers.
- La clause bénéficiaire se modifie librement, à tout moment.
Le conseil de Gustav
Si vous avez déjà une assurance-vie, comparez d’abord son tableau de frais avec ces cinq points. Vous pouvez remplacer ses fonds chers par des ETF si le contrat en propose, ou la transformer en un contrat plus récent du même assureur s’il l’accepte : elle garde alors sa date. Un second contrat ouvert ailleurs démarre ses propres 8 ans à zéro, pendant que le premier conserve les siens.
Vos questions sur l’assurance-vie
Combien d’assurances-vie peut-on avoir ?
Autant que vous le souhaitez : la loi ne limite pas leur nombre. Plusieurs contrats ne multiplient pourtant pas les avantages.
L’abattement annuel sur les gains, le seuil de 150 000 € de versements, les 152 500 € de chaque bénéficiaire pour un même assuré et les 30 500 € après 70 ans se comptent tous contrats additionnés, et chaque contrat a ses frais. Seule la garantie de 70 000 € se multiplie, puisqu’elle s’applique par assureur.
Peut-on ouvrir une assurance-vie pour un enfant ?
Oui, mais un mineur ne signe pas seul : ses parents, ou son représentant légal, concluent le contrat pour lui. Si les parents sont en désaccord ou si l’enfant est sous tutelle, l’accord du juge peut être nécessaire. Demandez à l’assureur ses conditions avant de signer, elles varient d’un contrat à l’autre.
Peut-on retirer avant 8 ans sans payer d’impôt sur le revenu ?
Oui, dans quatre cas qui vous touchent, vous ou votre conjoint ou partenaire de Pacs : licenciement, mise à la retraite anticipée, invalidité de 2e ou 3e catégorie, liquidation judiciaire. Le retrait fait avant la fin de l’année suivante échappe à l’impôt sur le revenu, mais pas aux prélèvements sociaux, sauf en cas d’invalidité.
À savoir
Données à jour au 5 novembre 2026 : encours publié par France Assureurs fin septembre 2026, taux moyen des fonds euros 2025 publié par l’ACPR le 30 juin 2026, frais moyens 2025 de l’Observatoire de l’épargne de la Banque de France, prélèvements sociaux 2026 (17,2 % sur l’assurance-vie, 18,6 % sur les autres revenus du capital), plafond de garantie du FGAP, règles du code général des impôts applicables à cette date. L’exemple de 20 000 € sur 10 ans repose sur un rendement de 5 % par an avant frais : ce sont des ordres de grandeur, pas des garanties, qui ne préjugent pas des performances futures, et une unité de compte peut perdre de la valeur. Ces informations ne constituent pas un conseil en investissement personnalisé. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucune assurance-vie et ne perçoit aucune rémunération des assureurs.






