
Sommaire
Sommaire
Une IA répond juste à vos questions d’argent quand son prompt contient votre situation, la règle française avec son année, et la demande de montrer le calcul. Voici 20 prompts à copier, classés par thème, dont 15 en deux versions : vos chiffres tapés, ou vos comptes lus par l’IA.
Chaque encadré est le texte à coller dans l’IA, et ce qui est entre crochets se remplace par votre situation : un montant, une date, une liste. La version « Avec vos chiffres » marche dans n’importe quelle IA ; la version « Avec vos comptes connectés » laisse l’IA lire vos soldes et vos contrats dans Gustav. Le modèle de base, dans la section « Que mettre dans un prompt finances ? », est facultatif : chaque prompt marche seul, et le modèle sert à écrire vos propres questions.
En bref
- Ces prompts ChatGPT pour ses finances personnelles couvrent le budget, les livrets, les placements, les impôts et le patrimoine, avec les règles et les chiffres français de 2026.
- 15 des 20 prompts existent en deux versions : vos chiffres tapés, pour toute IA, ou vos comptes connectés, pour ChatGPT et Claude via Gustav.
- L’IA calcule et explique, vous décidez : elle décrit des options et leurs règles, et le choix du placement vous revient.
- Vérifiez les chiffres qui décident d’un versement ou d’un retrait : un taux périmé fausse un calcul d’impôt.
Écrire un prompt ChatGPT pour ses finances
Un prompt, c’est l’instruction que vous tapez à une IA comme ChatGPT ou Claude. Pour des finances françaises, la réponse n’est utilisable que si cette instruction contient cinq ingrédients.
Que mettre dans un prompt finances ?
Un bon prompt de finances personnelles réunit cinq éléments :
- Un rôle : demandez un pédagogue, qui explique, plutôt qu’un conseiller, qui recommande.
- Votre situation, en chiffres ronds : revenus, épargne, crédits, âge, horizon.
- La règle française et son année : « les règles françaises de 2026 », avec les taux et plafonds qui comptent.
- Une question précise, une seule à la fois.
- Un format : le calcul montré étape par étape, et la liste des hypothèses faites.
Voici le modèle de base, pour écrire vos propres questions. Les prompts de ce guide s’utilisent seuls, sans le coller avant :
Tu es un pédagogue en finances personnelles, pas un conseiller. Ma situation, en chiffres ronds : [âge, situation familiale, revenus, épargne, crédits]. Applique les règles françaises de 2026 et cite les taux et plafonds que tu utilises. Ma question : [votre question]. Montre ton calcul étape par étape, liste les hypothèses que tu as faites, et décris les options et leurs règles sans choisir à ma place.
L’année compte parce qu’une IA entraînée avant 2026 peut utiliser d’anciens taux. Exemple : les prélèvements sociaux, les contributions sociales prélevées sur les revenus du capital, sont passés de 17,2 % à 18,6 % : dès les plus-values de 2025 sur un compte-titres, et sur les gains d’un PEA retirés à partir de 2026. Sur un PEA ancien, les gains acquis avant 2018 peuvent garder les taux de leur époque.
Le PEA (plan d’épargne en actions) sert à investir en actions européennes avec un avantage fiscal ; le compte-titres est le compte ordinaire où l’on détient actions et fonds, sans plafond ni avantage fiscal. L’assurance-vie, le PEL (plan d’épargne logement) et le CEL (compte épargne logement) restent à 17,2 %, et une IA qui ignore cette hausse se trompe sans le dire.
Gardez votre IBAN, votre nom et vos relevés hors de la conversation : des montants ronds suffisent, et les risques de donner ses données bancaires à une IA ont leur propre guide.
Le conseil de Gustav
Écrivez l’année et la règle dans le prompt : une IA qui les lit n’a plus à les deviner.
Chiffres tapés ou comptes connectés ?
15 des 20 prompts de ce guide existent en deux versions. Avec vos chiffres tapés, vous donnez des montants ronds et la version marche dans n’importe quelle IA ; la tranche d’imposition n’a que cette version. Les quatre prompts de vérification n’en ont qu’une chacun : trois marchent dans toute IA, et le quatrième, sur ce que l’IA a lu dans vos comptes, suppose des comptes connectés.
Avec vos comptes connectés, l’IA lit elle-même vos soldes, vos transactions et vos contrats par un connecteur, c’est-à-dire un accès à vos données que vous lui ouvrez. Celui de Gustav couvre vos banques, votre assurance-vie, votre PEA et vos crédits, synchronisés dans l’application.
Il fonctionne avec ChatGPT, dans ses offres payantes Plus ou Pro et sur la version web, et avec Claude, même dans son offre gratuite. Côté Gustav, il demande l’abonnement Gustav+.
| Ce que l’IA sait | Avec vos chiffres tapés | Avec vos comptes connectés |
|---|---|---|
| Soldes et historique | Les montants que vous donnez, à un jour précis | Les soldes et l’historique de vos comptes synchronisés |
| Assurance-vie, PEA, crédits | Les montants que vous donnez | Date d’ouverture, valeur, frais, lignes et gains de chaque contrat, et chaque crédit ; pas le total des versements d’un PEA, ni les versements datés ou la clause bénéficiaire d’une assurance-vie |
| Dates d’ouverture | À indiquer | Lues sur chaque compte |
| Frais des contrats et des fonds | À indiquer | Lus sur chaque contrat et chaque ligne, quand ils sont renseignés |
| Données fiscales (revenus, avis d’impôt) | À indiquer | À indiquer : Gustav n’en détient pas |
| Actions possibles | Des réponses seulement | Recatégoriser, fixer un plafond ou un objectif dans Gustav, si vous avez autorisé l’IA à écrire lors de la connexion |
Que ne faut-il pas demander à l’IA ?
Choisir un placement, prédire les marchés, décider à votre place. L’IA sait décrire des options, leurs règles et leurs coûts ; la décision vous revient.
L’AMF, l’autorité des marchés financiers, invite à garder un esprit critique face aux recommandations d’une IA, et le modèle de base l’applique en demandant de décrire « les options et leurs règles sans choisir à ma place ». Les prompts de ce guide calculent et décrivent sans choisir de produit ni de placement à votre place ; si vous écrivez le vôtre sur un placement, terminez-le par cette consigne.
Prompts ChatGPT pour son budget
Le budget tient en trois prompts : où part l’argent, ce qui se répète, quelle limite fixer. Chaque titre est la question que vous posez.
Où part mon argent chaque mois ?
Ce prompt classe vos dépenses par catégorie et repère les plus lourdes. Connecté, l’IA lit l’historique de tous vos comptes synchronisés sur 12 mois, virements entre vos comptes exclus.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici mes dépenses moyennes par mois, en chiffres ronds : loyer ou crédit [montant], courses [montant], transports [montant], abonnements [montant], loisirs [montant], autres [montant]. Mon revenu net mensuel est de [montant]. Classe ces dépenses de la plus lourde à la plus légère, donne la part de chacune dans mon revenu, puis indique les trois catégories où un effort est le plus facile. Montre tes calculs.
Avec vos comptes connectés
Avec Gustav, lis mes dépenses des 12 derniers mois sur tous mes comptes. Donne le total par catégorie, la moyenne mensuelle et les trois catégories qui ont le plus augmenté sur la période. Montre les chiffres que tu as lus.
Quels abonnements puis-je arrêter ?
Les abonnements pèsent peu chacun et beaucoup ensemble. Connecté, l’IA repère les prélèvements qui reviennent, y compris ceux que vous aviez oubliés, et peut les regrouper sous un tag, une étiquette attachée à des transactions. La résiliation reste à faire auprès de chaque service.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici mes abonnements et prélèvements récurrents : [nom, montant mensuel, depuis quand]. Calcule le total par mois puis par an. Classe-les du plus utile au moins utile selon mes habitudes : [vos habitudes]. Propose les trois à arrêter en premier et l’économie annuelle que cela représente. Montre tes calculs.
Avec vos comptes connectés
Avec Gustav, repère dans mes transactions des 12 derniers mois les prélèvements qui reviennent chaque mois ou chaque année. Liste-les avec leur montant et la date du dernier prélèvement, calcule leur total annuel, puis propose-moi de créer un tag « Abonnements » à attacher à ces transactions, et attends mon accord avant de le faire.
Quel plafond fixer par catégorie ?
Un plafond est la dépense maximale que vous vous fixez par mois pour une catégorie. Connecté, l’IA propose les limites, puis les fixe dans Gustav et corrige les dépenses mal catégorisées, après votre accord, si vous avez autorisé l’écriture à la connexion.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici mes dépenses mensuelles moyennes par catégorie : [catégorie : montant]. Mon revenu net mensuel est de [montant] et je veux épargner [montant] par mois. Propose un plafond mensuel par catégorie qui permet d’atteindre cet objectif, montre comment tu l’as calculé et dis quelle catégorie je réduis en premier.
Avec vos comptes connectés
Avec Gustav, lis mes dépenses moyennes par catégorie sur 12 mois et mes plafonds actuels. Propose un plafond mensuel par catégorie pour épargner [montant] par mois. Après mon accord, fixe ces plafonds et recatégorise les dépenses mal classées que tu as repérées.
Pour tenir un budget dans la durée, la méthode complète pour tenir un budget avec l’IA détaille chaque étape, et le guide pour analyser vos dépenses pousse l’analyse plus loin.
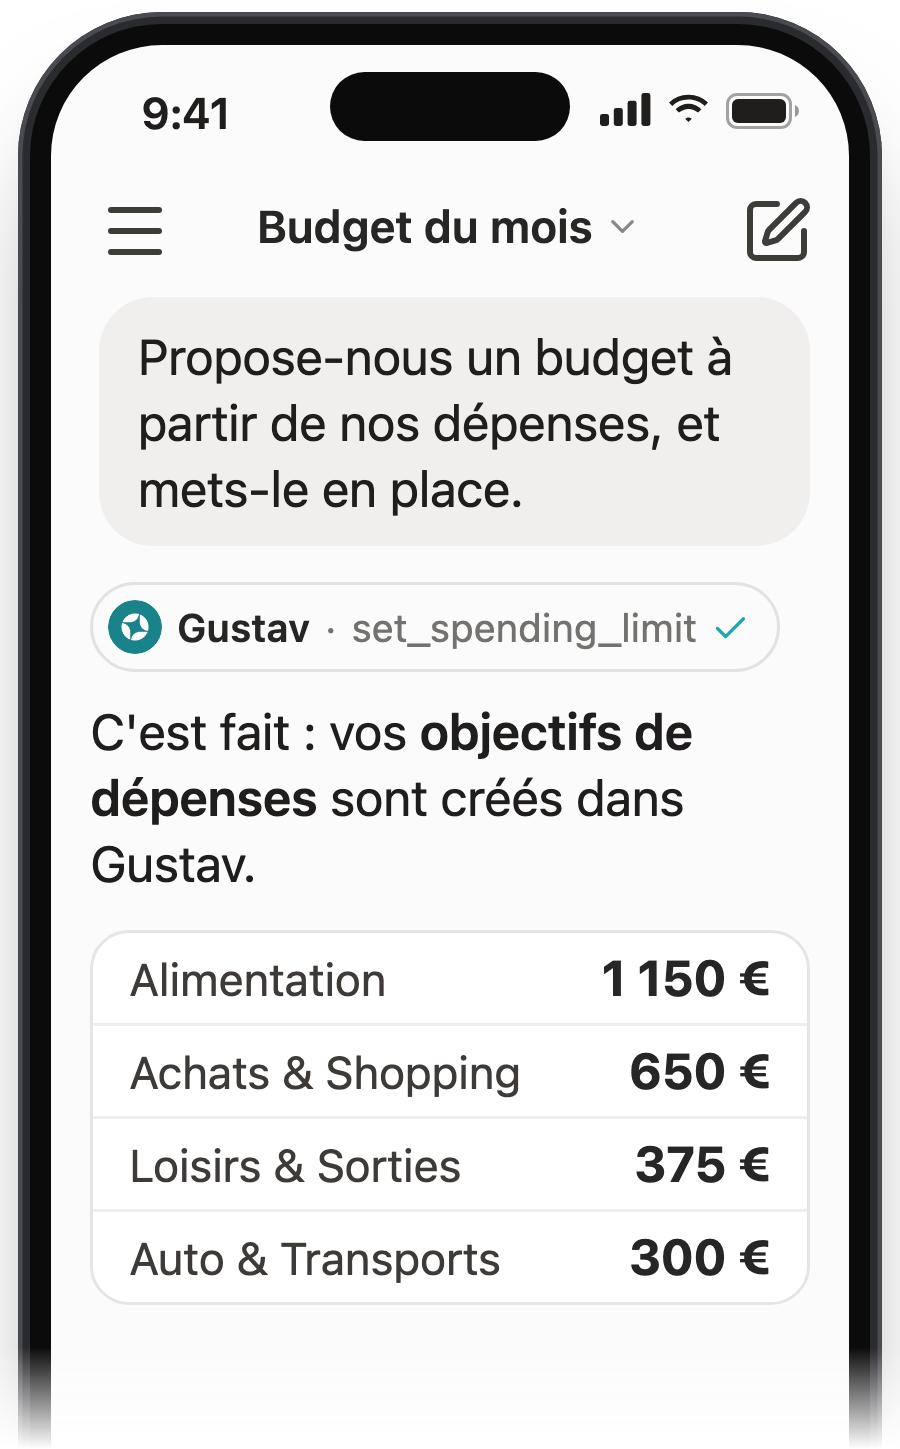
Vos réglages confiés à votre IA
Vous décrivez à votre IA, avec vos mots, les objectifs de dépenses que vous voulez, et elle les crée dans Gustav pour vous.
Aucune CB requise.
14 jours d’essai gratuit.
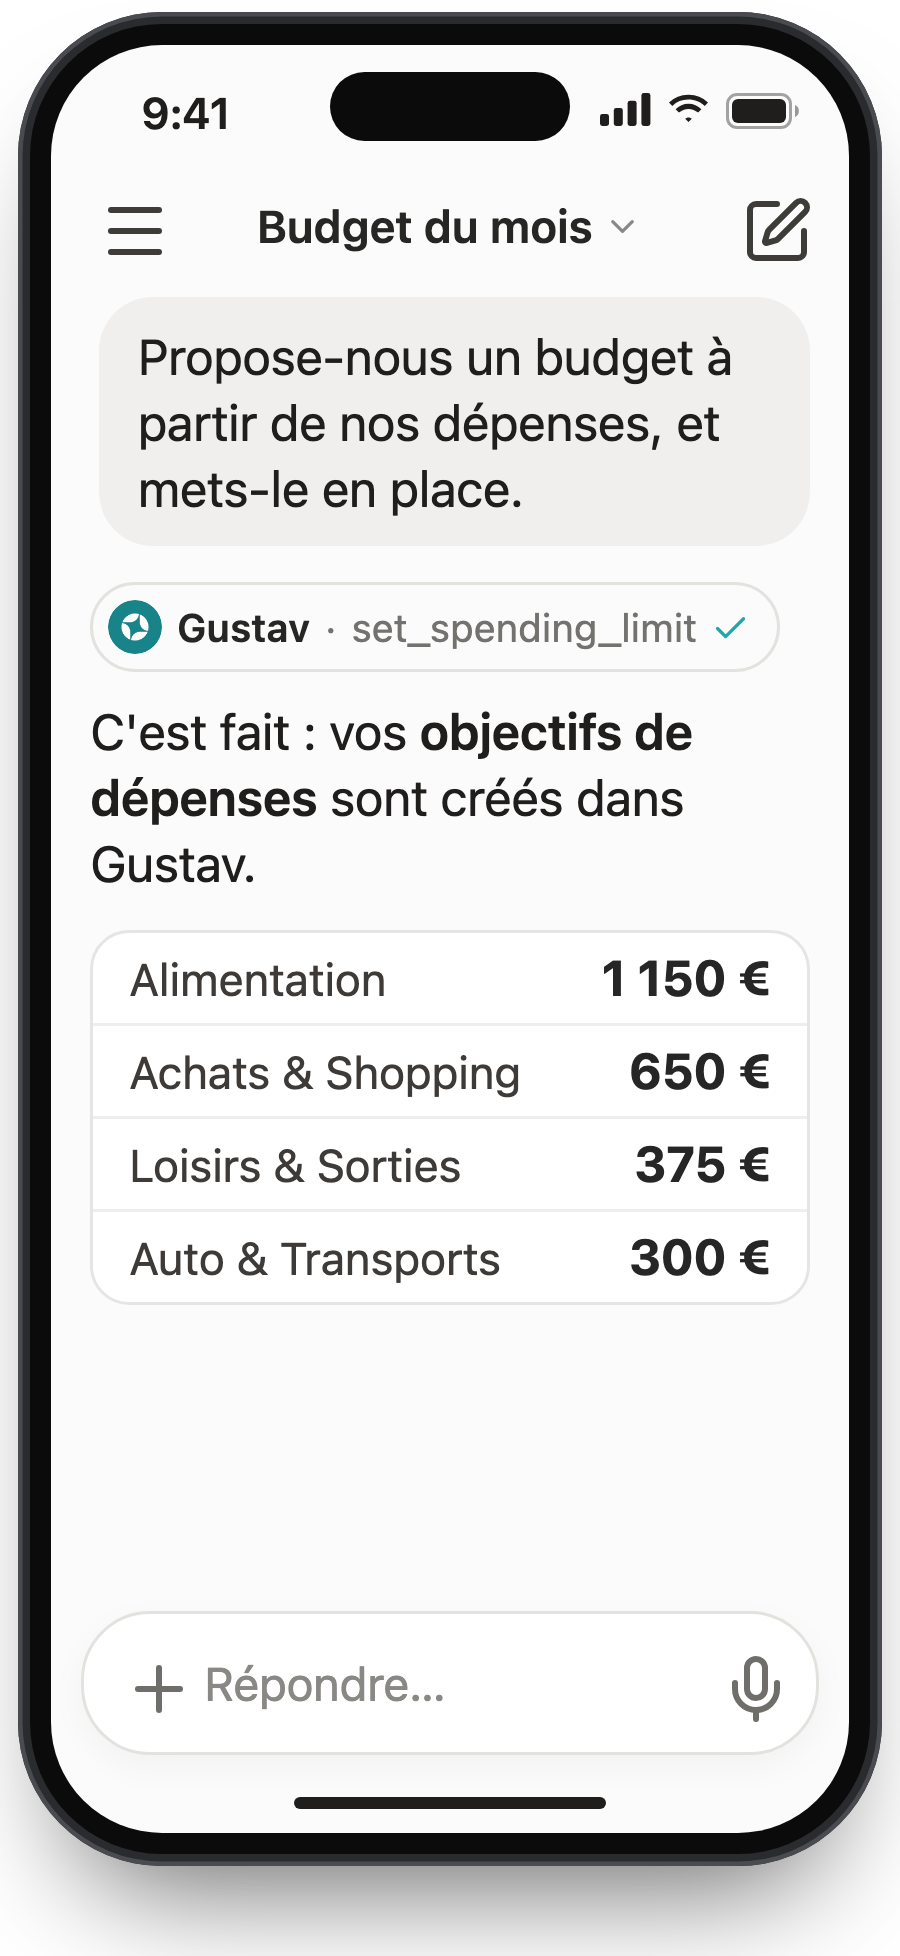
Prompts ChatGPT pour ses livrets d’épargne
Les livrets sont des comptes d’épargne à taux fixé par l’État, plafonnés en dépôts : Livret A, LDDS (livret de développement durable et solidaire), LEP (livret d’épargne populaire). Les taux et plafonds de ces prompts sont ceux de 2026, rassemblés dans le tableau des chiffres de référence, à garder sous la main pour contrôler les réponses.
Mon épargne de précaution suffit-elle ?
L’épargne de précaution, c’est l’argent disponible tout de suite pour absorber un imprévu. Ce prompt la mesure en mois de dépenses. Connecté, l’IA lit la mesure que Gustav calcule sur vos comptes ; le guide sur l’épargne de précaution détaille la règle.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Mes dépenses courantes sont de [montant] par mois, mensualités de crédit comprises. Mon épargne disponible tout de suite (compte courant, Livret A, LDDS) est de [montant]. Calcule combien de mois de dépenses elle couvre et compare avec l’objectif de [nombre] mois que je me suis fixé, ou propose-m’en un en expliquant ton raisonnement. Montre ton calcul.
Avec vos comptes connectés
Avec Gustav, lis mon score d’épargne de précaution : combien de mois de dépenses mon épargne disponible couvre, quel est l’objectif et où j’en suis. Indique les comptes que tu as lus.
Ai-je droit au LEP ?
Le LEP est le livret le mieux payé, réservé aux revenus modestes : 2,5 % depuis le 1er février 2026, taux maintenu jusqu’au 31 janvier 2027.
Pour l’ouvrir en France métropolitaine, votre revenu fiscal de référence doit rester sous 23 028 € pour 1 part fiscale, plus 6 149 € par demi-part supplémentaire. Ce revenu figure sur votre avis d’impôt, comme le nombre de vos parts fiscales, qui mesurent la composition de votre famille pour l’impôt.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Mon revenu fiscal de référence est de [montant] et j’ai [nombre] parts fiscales (ces deux chiffres figurent sur mon avis d’impôt). Selon les règles françaises de 2026, le plafond de revenu du LEP est de 23 028 € pour 1 part, plus 6 149 € par demi-part supplémentaire. Dis-moi si je peux ouvrir un LEP, en montrant le calcul. Mes soldes sont : Livret A [montant], LDDS [montant], LEP [montant]. Compare chacun à son plafond de dépôts (Livret A 22 950 €, LDDS 12 000 €, LEP 10 000 €) et dis-moi ce qu’il reste à y placer.
Avec vos comptes connectés
Avec Gustav, liste mes livrets (Livret A, LDDS et, s’il existe, mon LEP : cherche un compte d’épargne dont le nom l’indique) avec leur solde. Compare chaque solde à son plafond de dépôts (Livret A 22 950 €, LDDS 12 000 €, LEP 10 000 €), puis donne l’argent qui dort sur mon compte courant. Mon revenu fiscal de référence est de [montant] pour [nombre] parts : dis-moi si je peux ouvrir un LEP selon les plafonds de revenu de 2026 (23 028 € pour 1 part, plus 6 149 € par demi-part).
La version connectée ajoute les soldes et l’argent qui dort sur le compte courant. L’éligibilité reste à taper, car Gustav ne détient pas de données fiscales. Contrôlez la réponse avec notre simulateur d’éligibilité au LEP.
Combien me rapportent mes livrets ?
Les livrets calculent leurs intérêts par quinzaine, soit deux périodes par mois, et les créditent le 31 décembre. Depuis le 1er août 2026, le Livret A et le LDDS rapportent 1,7 % par an ; le LEP, 2,5 %.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Selon les règles françaises de 2026, le Livret A et le LDDS rapportent 1,7 % par an et le LEP 2,5 %, avec des intérêts calculés par quinzaine et crédités le 31 décembre. Mes soldes sont : Livret A [montant], LDDS [montant], LEP [montant], supposés stables sur l’année. Calcule les intérêts que chaque livret rapporterait sur 12 mois à ces taux, puis leur total, en montrant la formule et chaque étape.
Avec vos comptes connectés
Avec Gustav, lis l’historique des soldes de mes livrets sur les 12 derniers mois et les intérêts déjà crédités. Estime ce que chaque livret me rapporte sur 12 mois aux taux de 2026 (1,7 % pour le Livret A et le LDDS, 2,5 % pour le LEP), en tenant compte de mes versements et retraits, et montre la méthode.
La version connectée ajoute l’historique réel de vos soldes. Comparez le résultat avec notre simulateur du Livret A.
Prompts ChatGPT pour PEA et assurance-vie
Le PEA et l’assurance-vie sont les deux grandes enveloppes pour investir sur le long terme en France. Chacune devient plus avantageuse fiscalement après un délai : 5 ans pour le PEA, 8 ans pour l’assurance-vie.
Mon PEA a-t-il passé les 5 ans ?
Avant 5 ans, un retrait clôt le plan. Ses gains sont imposés à 12,8 %, le taux forfaitaire de l’impôt sur les revenus de placement, ou au barème si vous le choisissez, plus 18,6 % de prélèvements sociaux.
Trois cas évitent la clôture, pour vous ou votre conjoint : un licenciement, une invalidité, une mise à la retraite anticipée. Le retrait reste alors imposé comme les autres. Seuls le décès du titulaire et le financement de la création ou de la reprise d’une entreprise, sous conditions, exonèrent les gains d’impôt sur le revenu.
Après 5 ans, les gains ne supportent plus que les prélèvements sociaux. Le plafond de versements est de 150 000 €. La plus-value latente d’un placement est son gain sur le papier, tant que les titres ne sont pas vendus.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. J’ai ouvert mon PEA le [date]. Il contient [montant] aujourd’hui, pour [montant] de versements au total. Applique les règles françaises de 2026 : plafond de versements de 150 000 €, retrait avant 5 ans imposé à 12,8 % sur les gains plus 18,6 % de prélèvements sociaux, retrait après 5 ans soumis aux seuls prélèvements sociaux de 18,6 %. Dis-moi si mon PEA a 5 ans, quelle somme je peux encore y verser, et combien me coûterait aujourd’hui un retrait de [montant], en calculant la part de gains qu’il contient. Montre chaque calcul.
Avec vos comptes connectés
Avec Gustav, lis la date d’ouverture de mon PEA, sa valeur actuelle et la plus-value latente de ses lignes. Dis-moi s’il a plus de 5 ans. Tu ne peux pas lire le total de mes versements : prends à la place le coût d’achat des lignes, et signale dans ta réponse que c’est une approximation. Applique ensuite les règles de 2026 (retrait avant 5 ans : 12,8 % plus 18,6 % de prélèvements sociaux sur les gains ; après 5 ans : 18,6 % seulement) à un retrait de [montant].
La version connectée ajoute la vraie date d’ouverture, la valeur à jour et la plus-value latente ; vos versements cumulés, eux, sont approchés par le coût d’achat des lignes. Vérifiez avec notre simulateur PEA.
Mon assurance-vie a-t-elle 8 ans ?
Avant 8 ans, les gains retirés sont imposés à 12,8 %, plus les prélèvements sociaux. Après 8 ans, ils profitent d’abord d’un abattement annuel, une part des gains retirée de la somme imposable : 4 600 € pour une personne seule, 9 200 € pour deux personnes imposées ensemble.
Au-delà de l’abattement, l’impôt passe à 7,5 % au lieu de 12,8 % : c’est le taux réduit. Il s’applique tant que vos versements non retirés, tous contrats d’assurance-vie réunis, ne dépassent pas 150 000 € au 31 décembre précédant le retrait.
Au-dessus de ce seuil, seule une fraction des gains liés à vos versements faits depuis le 27 septembre 2017 garde 7,5 %. Cette fraction vaut 150 000 € moins vos versements d’avant cette date, divisés par vos versements faits depuis ; le reste est imposé à 12,8 %.
Exemple : avec 50 000 € versés avant le 27 septembre 2017 et 200 000 € depuis, la fraction vaut (150 000 − 50 000) ÷ 200 000, soit la moitié des gains à 7,5 % et l’autre moitié à 12,8 %. Les prélèvements sociaux restent à 17,2 %.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. J’ai ouvert mon assurance-vie le [date]. Elle vaut [montant] pour [montant] de versements, soit [montant] de gains. Applique les règles françaises de 2026 : avant 8 ans, 12,8 % d’impôt sur les gains retirés ; après 8 ans, abattement annuel de 4 600 € sur les gains retirés (9 200 € pour deux personnes imposées ensemble), puis 7,5 % d’impôt tant que mes versements non retirés, tous contrats réunis, ne dépassent pas 150 000 €, et 12,8 % au-delà ; dans les deux cas, 17,2 % de prélèvements sociaux. Dis-moi si mon contrat a 8 ans et calcule l’impôt et les prélèvements sociaux d’un retrait de [montant], en précisant la part de gains qu’il contient. Montre chaque étape.
Avec vos comptes connectés
Avec Gustav, lis la date d’ouverture de mon assurance-vie, ses frais, la part en fonds en euros (capital garanti) et en unités de compte (investies en Bourse), et ses gains. Dis-moi si elle a plus de 8 ans, puis applique les règles de 2026 (avant 8 ans : 12,8 % d’impôt sur les gains ; après 8 ans : abattement de 4 600 € sur les gains (9 200 € pour deux personnes imposées ensemble), puis 7,5 % d’impôt tant que mes versements non retirés, tous contrats réunis, ne dépassent pas 150 000 € ; 17,2 % de prélèvements sociaux) à un retrait de [montant]. Précise ce que tu n’as pas pu lire.
La version connectée ajoute la date d’ouverture, les frais et la répartition. La clause bénéficiaire et les versements par date ne sont pas lus : tapez-les si votre question en dépend. Le guide pour déclarer son assurance-vie aux impôts complète ce prompt.
Combien me coûtent les frais de placement ?
Les frais rognent le rendement chaque année. Ils se lisent à deux niveaux : le contrat (frais d’entrée, frais de gestion) et chaque fonds, dont les frais courants, le pourcentage prélevé chaque année sur l’argent investi. Un ETF, un fonds indiciel coté en Bourse qui suit un indice, en affiche aussi.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici mes placements : [contrat ou enveloppe, montant investi, frais de gestion du contrat en % par an, et pour chaque fonds ou ETF son nom, son montant et ses frais courants en % par an]. Calcule pour chaque ligne les frais en euros par an, puis le total et sa part dans mon patrimoine investi. Classe les lignes de la plus chère à la moins chère. Montre ta formule.
Avec vos comptes connectés
Avec Gustav, lis mes contrats et mes lignes : frais de gestion de chaque contrat et frais courants de chaque fonds ou ETF quand ils sont renseignés. Calcule les frais en euros par an pour chaque ligne et chaque contrat, classe-les et liste les lignes dont les frais courants manquent. Précise que tu ne lis pas les frais de courtage.
Mes placements sont-ils trop concentrés ?
Ce prompt décrit comment votre argent se répartit, sans le juger : votre âge, votre horizon et votre tolérance au risque se tapent dans les deux versions, Gustav ne les détenant pas.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. J’ai [âge] ans, un horizon de placement de [nombre] ans et je supporte une baisse de [pourcentage] % de mon portefeuille sans vendre. Voici mes placements : [ligne, montant, type : actions, obligations, fonds en euros, immobilier, liquidités]. Calcule la part de chaque type d’actif et de chaque ligne dans le total, puis signale celles qui pèsent plus de [seuil] % du portefeuille. Décris la répartition sans me dire quoi acheter ni vendre.
Avec vos comptes connectés
Avec Gustav, lis la répartition de mon patrimoine par type d’actif et mes plus grosses lignes. J’ai [âge] ans, un horizon de [nombre] ans et je supporte une baisse de [pourcentage] % sans vendre. Donne le poids de chaque type d’actif et de chaque ligne, signale celles qui pèsent plus de [seuil] % du total et décris la répartition sans me dire quoi acheter ni vendre.
Prompts ChatGPT pour ses impôts et son PER
Le PER, plan d’épargne retraite, a un point commun avec l’impôt : ses versements sont déductibles de votre revenu imposable, et l’économie dépend de votre tranche d’imposition. D’où l’ordre de ces trois prompts : votre tranche, puis ce qu’un versement sur un PER vous fait économiser, puis ce que vos placements impliquent sur la déclaration.
Quelle est ma tranche marginale d’imposition ?
La tranche marginale d’imposition (TMI) est le taux de la dernière tranche du barème de l’impôt sur le revenu que votre revenu atteint ; ce n’est pas le taux appliqué à tout votre revenu, qui est le taux moyen. Cette question n’a qu’une version : Gustav ne détient pas vos données fiscales, l’IA n’a donc rien à y lire.
Tapez le revenu net imposable de votre avis d’impôt : c’est sur lui que s’applique le barème. Le revenu fiscal de référence, demandé pour le LEP, figure sur le même avis mais ajoute certains revenus, comme les gains de placement taxés à 12,8 %, et les deux chiffres peuvent différer.
Le résultat peut aussi s’écarter de votre impôt réel, car le prompt calcule l’impôt avant deux corrections : la décote réduit les petits impôts, et le plafonnement du quotient familial limite l’avantage que donnent les demi-parts.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Mon revenu net imposable est de [montant] et j’ai [nombre] parts fiscales (cela figure sur mon avis d’impôt). Utilise le barème de l’impôt sur le revenu 2026 (revenus 2025), par part : 0 % jusqu’à 11 600 €, 11 % de 11 601 € à 29 579 €, 30 % de 29 580 € à 84 577 €, 41 % de 84 578 € à 181 917 €, 45 % au-delà. Divise mon revenu par mon nombre de parts, situe le résultat dans le barème (ma tranche marginale), puis calcule mon impôt avant décote et plafonnement du quotient familial, et mon taux moyen. Montre chaque étape.
Combien me rapporte un versement PER ?
L’économie d’impôt vaut environ le versement multiplié par votre TMI, dans la limite d’un plafond annuel écrit sur votre avis d’impôt. Pour un salarié, ce plafond est de 10 % des revenus professionnels nets de 2025, entre 4 710 € et 37 680 €, plus les plafonds non utilisés des cinq années précédentes. Depuis le 1er janvier 2026, les versements faits après 70 ans ne sont plus déductibles.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. J’ai [âge] ans, ma tranche marginale d’imposition est de [taux] % et mon plafond de déduction PER, lu sur mon avis d’impôt, est de [montant]. Je veux verser [montant] sur un PER en 2026. Applique les règles de 2026 : les versements sont déductibles du revenu imposable dans la limite du plafond, et ceux faits après 70 ans ne le sont plus. Calcule la part déductible, l’économie d’impôt estimée (part déductible × ma tranche marginale) et ce que mon versement me coûte vraiment après économie. Montre le calcul et signale ce qui peut changer le résultat.
Avec vos comptes connectés
Avec Gustav, lis mes comptes PER : les versements faits depuis le 1er janvier 2026 et les frais de chaque PER. Ma tranche marginale est de [taux] % et mon plafond de déduction, lu sur mon avis d’impôt, de [montant]. Calcule ce qu’il me reste à verser pour atteindre ce plafond et l’économie d’impôt estimée sur le versement total. Précise ce que tu as lu dans Gustav et ce que je t’ai donné.
La version connectée ajoute les versements déjà faits et les frais ; le plafond et la tranche restent à taper. Pour vérifier la réponse de l’IA avec le simulateur, qui recalcule l’économie avec et sans versement, indiquez les mêmes chiffres. Le guide pour déclarer son PER aux impôts montre où le versement s’inscrit.
Que déclarer pour mes placements ?
Ce prompt produit une liste de vérifications : ce que chaque enveloppe que vous détenez implique sur votre déclaration de revenus. Les cases et les formulaires changent chaque année : demandez la page officielle de chaque point.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Je détiens : [vos enveloppes, par exemple PEA, assurance-vie, compte-titres, Livret A, PER, crypto, comptes ouverts à l’étranger]. Cette année, j’ai [ce que vous avez fait, par exemple retiré, reçu des dividendes ou des intérêts, vendu des titres, versé sur un PER] : [détails]. Dresse la liste de ce que chacune de ces situations implique sur ma prochaine déclaration de revenus : ce que je dois déclarer, ce que mon établissement déclare déjà pour moi, les formulaires concernés. Cite la page officielle qui confirme chaque point et marque « à vérifier » ceux dont tu n’es pas sûr.
Avec vos comptes connectés
Avec Gustav, liste les enveloppes que je détiens, les dividendes et les intérêts reçus sur l’année et les retraits ou ventes que tu peux lire dans mes transactions. Dresse la liste de ce que chacune implique sur ma prochaine déclaration de revenus : ce que je dois déclarer, ce que mon établissement déclare déjà pour moi, les formulaires concernés. Cite la page officielle de chaque point et marque « à vérifier » ceux dont tu n’es pas sûr.
La version connectée ajoute la liste de vos enveloppes et des revenus reçus. Gustav ne contient ni vos formulaires, ni l’imprimé fiscal unique envoyé par votre établissement, qui reste la référence.
Prompts ChatGPT pour suivre son patrimoine
Le patrimoine brut, c’est tout ce que vous possédez ; le patrimoine net retire ce que vous devez. Ces trois prompts donnent la vue d’ensemble : ce que vous valez, ce que coûtent vos crédits, où en est votre objectif.
Quel est mon patrimoine net ?
Ce prompt calcule le brut et le net. Connecté, l’IA lit chaque enveloppe et chaque crédit, ainsi que l’évolution sur 12 mois.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici ce que je possède : [compte courant, livrets, PEA, assurance-vie, immobilier, autres, avec leur valeur]. Voici ce que je dois : [crédits, avec le capital restant dû]. Calcule mon patrimoine brut, mes dettes et mon patrimoine net, puis la répartition en pourcentage entre liquidités, placements et immobilier. J’avais [montant] de patrimoine net il y a 12 mois : calcule l’évolution en euros et en pourcentage.
Avec vos comptes connectés
Avec Gustav, lis mon patrimoine net, sa répartition par type d’actif et son évolution sur les 12 derniers mois. Donne le patrimoine brut, les emprunts et le patrimoine net, la répartition par type d’actif et la variation sur 12 mois en euros et en pourcentage.
Combien me coûtent encore mes crédits ?
Un crédit coûte les intérêts et l’assurance qu’il reste à payer jusqu’à son terme. Connecté, l’IA lit le taux, l’assurance, le capital restant dû et la prochaine mensualité de chaque crédit.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Voici mes crédits : [pour chacun : capital restant dû, taux annuel, mensualité hors assurance, assurance par mois, durée restante en mois]. Calcule pour chaque crédit le coût restant en intérêts et en assurance jusqu’à la fin, puis le total. Estime ensuite ce que m’économiserait un remboursement anticipé de [montant] sur le crédit le plus cher, indemnités à vérifier dans mon contrat. Montre ta méthode.
Avec vos comptes connectés
Avec Gustav, lis mes crédits : taux, assurance, capital restant dû, échéance finale et prochaine mensualité de chacun. Calcule pour chacun le coût restant en intérêts et en assurance jusqu’à la fin, le total, et ce qu’un remboursement anticipé de [montant] sur le crédit le plus cher ferait économiser. Signale les informations manquantes plutôt que de les estimer.
Suis-je dans les temps pour mon objectif ?
Le taux d’épargne est la part de vos revenus que vous mettez de côté. Ce prompt le compare à un objectif daté. Connecté, l’IA lit votre taux réel et, si vous l’avez autorisée à écrire, enregistre l’objectif dans Gustav.
Avec vos chiffres
Tu es un pédagogue en finances personnelles. Mon revenu net est de [montant] par mois et j’épargne [montant] par mois. J’ai déjà [montant] de côté et mon objectif est de [montant] pour le [date]. Calcule mon taux d’épargne, le montant que j’atteindrai à cette date au rythme actuel, rendement exclu, et la somme à épargner chaque mois pour atteindre l’objectif. Montre tes calculs.
Avec vos comptes connectés
Avec Gustav, lis mon taux d’épargne et mes flux des 12 derniers mois. Mon objectif est de [montant] pour le [date]. Calcule si je suis dans les temps au rythme actuel et ce qu’il faut épargner par mois pour y arriver. Si je suis d’accord, enregistre cet objectif dans Gustav.
Ces trois prompts s’appuient sur une même chose : une IA qui voit tous vos comptes, assurance-vie, PEA et crédits compris, répond sur l’ensemble au lieu de répondre compte par compte, comme le détaille la page de l’assistant IA de Gustav.
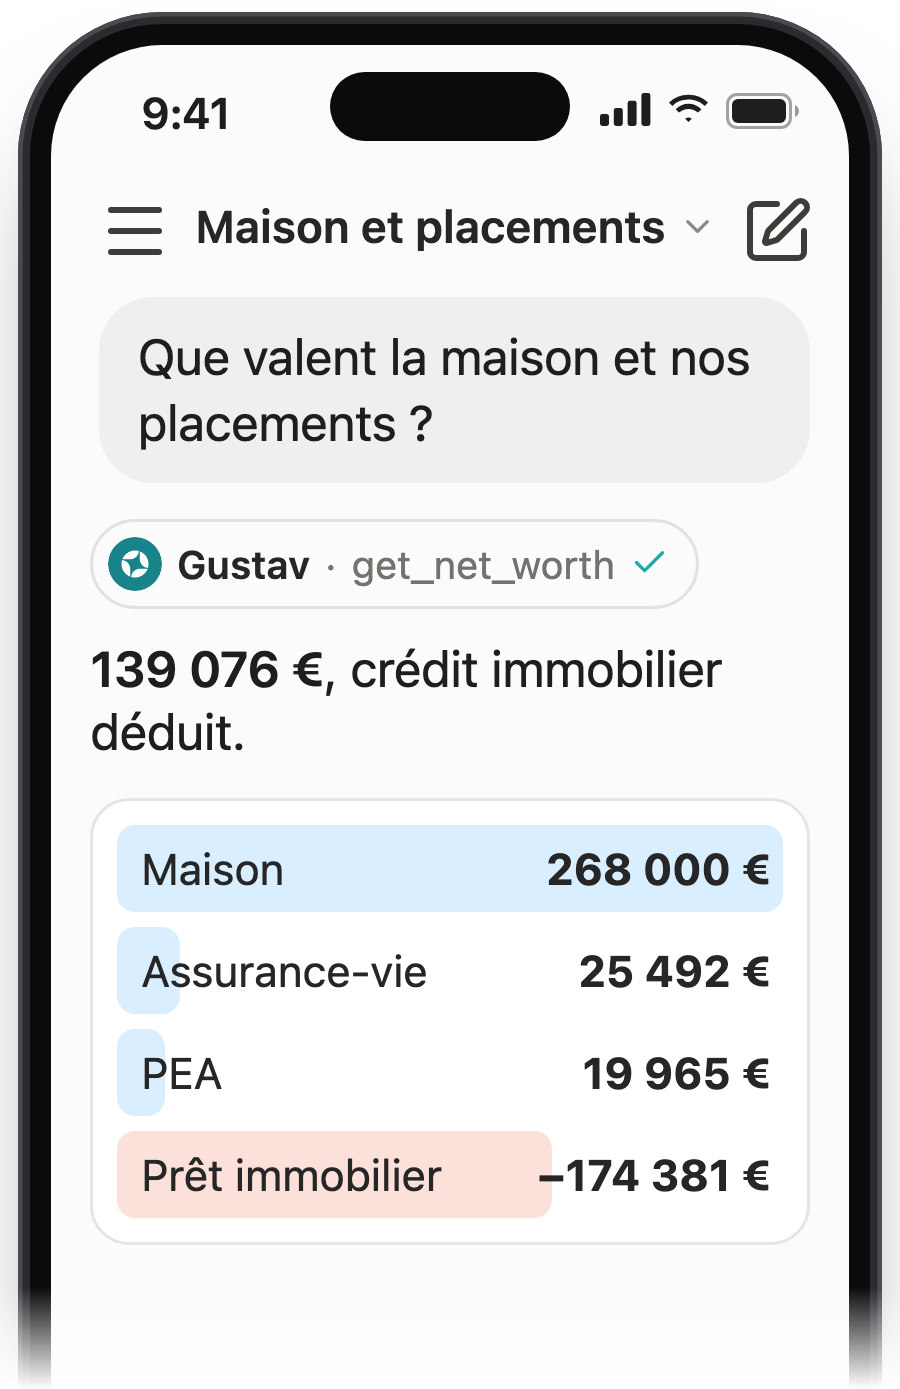
Planifiez avec Claude ou ChatGPT
Vous définissez avec votre IA un prévisionnel ou un plan d’action, à partir de tout ce que vous avez réuni dans Gustav.
Aucune CB requise.
14 jours d’essai gratuit.
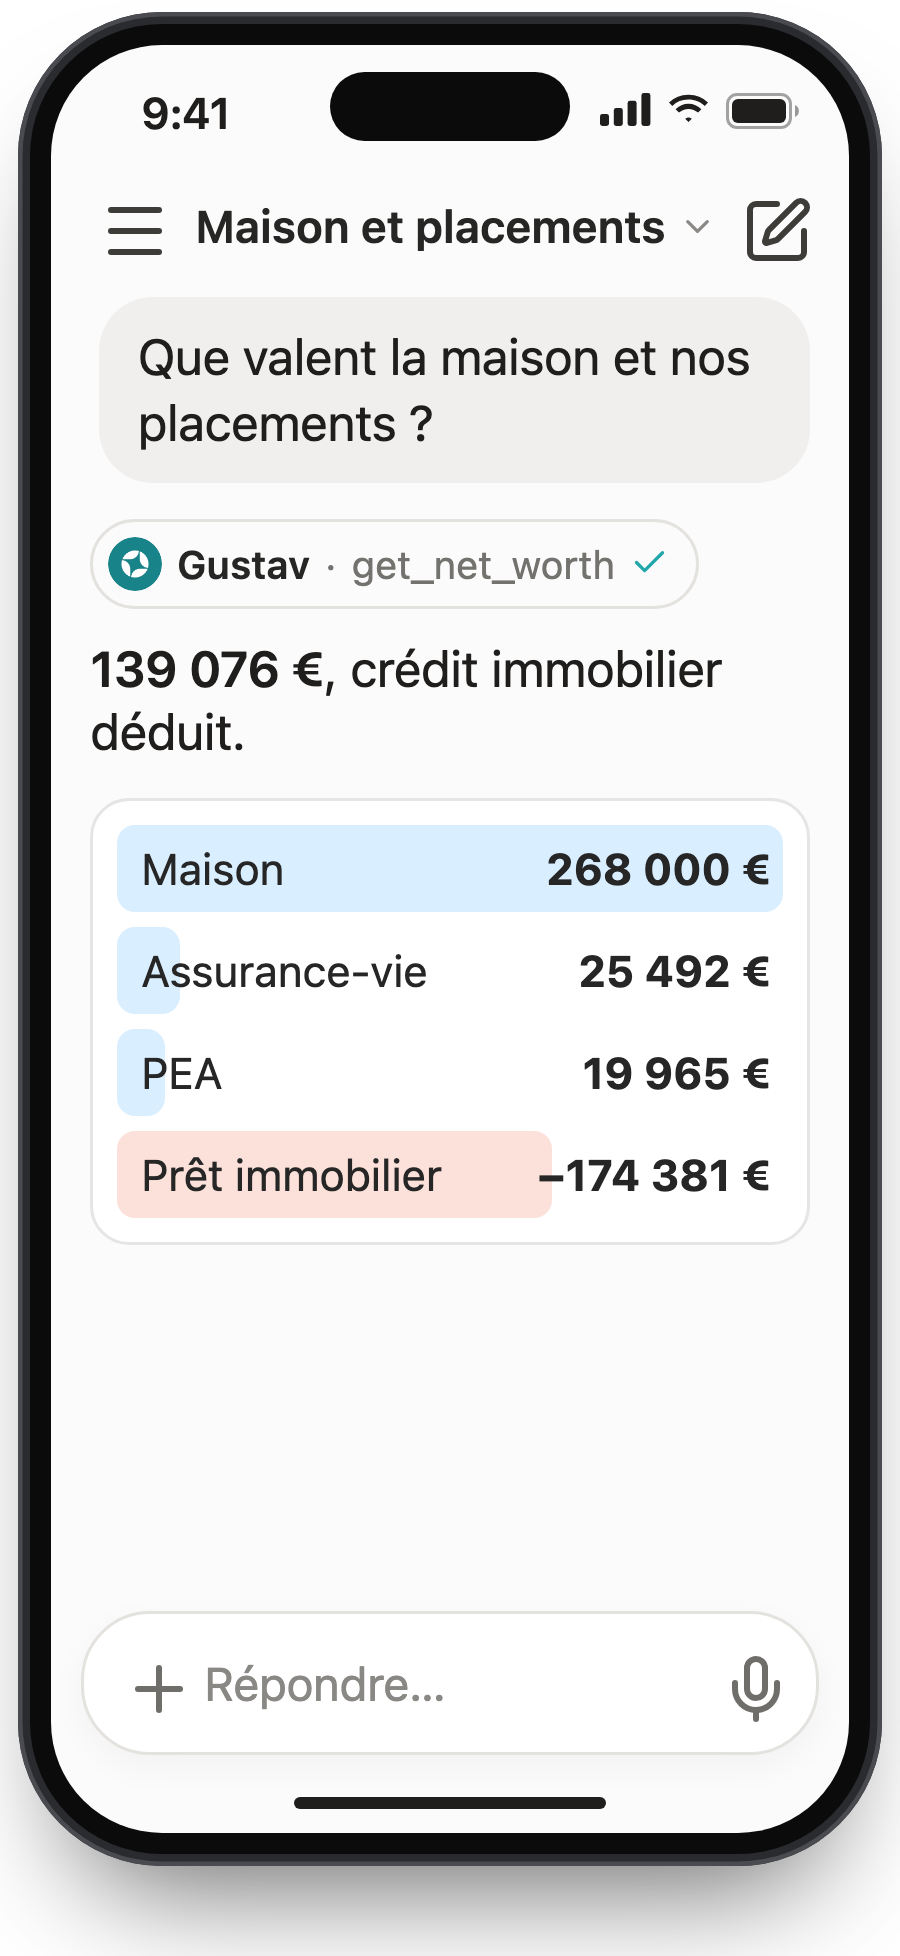
Faire vérifier les calculs de ChatGPT
Connaître vos comptes n’empêche pas l’IA de mal calculer : elle annonce un chiffre faux avec le même aplomb qu’un chiffre juste, le plus souvent à cause d’un taux ou d’un plafond périmé. Vous pouvez la contrôler avec quatre prompts, dont un réservé aux comptes connectés.
Comment faire refaire un calcul à l’IA ?
Ouvrez une nouvelle conversation, collez votre question d’origine, puis ce prompt. Si les deux réponses divergent, l’écart désigne l’endroit à vérifier.
Résous ce calcul en écrivant d’abord la formule, puis chaque donnée d’entrée avec sa valeur et son origine (donnée par moi, lue dans mes comptes ou supposée par toi), puis chaque étape. Termine par le résultat et la liste de tes hypothèses.
Un calcul que les IA ratent souvent : les prélèvements sociaux sur les gains d’un PEA de plus de 5 ans, passés à 18,6 % en 2026.
Prélèvements sociaux
=
Gains retirés
×
Taux
- Gains retirés la part de gains contenue dans le retrait
- Taux 18,6 % sur les gains d’un PEA retirés en 2026 et sur les plus-values d’un compte-titres dès 2025
Exemple
20 000 € de gains retirés d’un PEA de plus de 5 ans :
20 000 €
×
18,6 %
=
3 720 €
Une IA qui garde l’ancien taux de 17,2 % annonce 3 440 €, soit 280 € d’écart.
Comment vérifier les taux et plafonds cités ?
Demandez à l’IA de lister ses chiffres avec ce prompt, puis comparez-les aux valeurs de référence du tableau, relevées le 16 novembre 2026 sur les sites officiels.
Liste tous les taux, plafonds et seuils que tu as utilisés dans ta dernière réponse. Pour chacun, indique la valeur, l’année de validité et la page officielle (service-public.gouv.fr, impots.gouv.fr, banque-france.fr) qui la confirme. Marque « non vérifié » ceux dont tu n’as pas de source.
| Chiffre | Valeur en 2026 |
|---|---|
| Plafond de versements du PEA | 150 000 € |
| Retrait d’un PEA avant 5 ans | 12,8 % sur les gains, plus 18,6 % de prélèvements sociaux |
| Prélèvements sociaux | 18,6 % sur les gains du PEA et du compte-titres ; 17,2 % sur l’assurance-vie, le PEL et le CEL |
| Assurance-vie après 8 ans | Abattement de 4 600 € (9 200 € pour deux personnes imposées ensemble), puis 7,5 % jusqu’à 150 000 € de versements non retirés, tous contrats, et 12,8 % au-delà |
| LEP | 2,5 % ; dépôts jusqu’à 10 000 € ; revenu fiscal de référence jusqu’à 23 028 € pour 1 part, plus 6 149 € par demi-part |
| Livret A | 1,7 % ; dépôts jusqu’à 22 950 € |
| LDDS | 1,7 % ; dépôts jusqu’à 12 000 € |
| Barème de l’impôt sur le revenu, par part | 0 % jusqu’à 11 600 € ; 11 % jusqu’à 29 579 € ; 30 % jusqu’à 84 577 € ; 41 % jusqu’à 181 917 € ; 45 % au-delà |
| Déduction PER d’un salarié | 10 % des revenus nets de 2025, entre 4 710 € et 37 680 € ; aucune déduction des versements faits après 70 ans |
Que faire quand une réponse semble fausse ?
Demandez à l’IA de nommer ce qui pourrait rendre sa réponse fausse, puis recalculez ce point avec les chiffres de référence.
Quelles hypothèses rendraient ta réponse fausse ? Pour chacune, dis comment je peux la vérifier et ce qui changerait dans le résultat.
Avec vos comptes connectés, ajoutez ce prompt pour savoir ce que l’IA a réellement lu :
Avec Gustav, indique pour ta dernière réponse les comptes et les périodes que tu as lus, puis les chiffres que tu as supposés au lieu de les lire.
Recalculez ensuite avec le simulateur qui correspond à votre question ; chacun applique les règles de 2026 : Livret A, éligibilité au LEP, PEA, assurance-vie ou PER. Les autres questions de ce guide, du budget à la tranche d’imposition, n’ont pas de simulateur : faites reprendre le calcul à l’IA dans une nouvelle conversation, puis vérifiez-le à la main, avec le tableau des chiffres de référence pour les taux.
Le conseil de Gustav
Recalculez tout chiffre qui décide d’un versement ou d’un retrait, avec un simulateur ou à la main.
Vos questions sur les prompts ChatGPT finances
Quel est le meilleur prompt ChatGPT pour gérer ses finances ?
Le meilleur prompt réunit cinq éléments : un rôle de pédagogue, votre situation en chiffres ronds, la règle française avec son année, une question précise et un format qui montre le calcul. Le modèle de la section « Écrire un prompt ChatGPT pour ses finances » les rassemble.
ChatGPT peut-il se tromper dans un calcul d’impôt ?
Oui. Une IA entraînée avant 2026 peut appliquer 17,2 % de prélèvements sociaux aux gains d’un PEA au lieu de 18,6 % : 3 440 € au lieu de 3 720 € sur 20 000 € de gains. Écrivez le taux dans le prompt, demandez le calcul détaillé et recalculez avec un simulateur.
Peut-on donner ses relevés bancaires à ChatGPT ?
Mieux vaut l’éviter : un relevé contient votre nom, votre IBAN et toutes vos opérations. Deux voies existent : taper des montants ronds, ou connecter vos comptes par un connecteur, qui ne transmet ni vos identifiants bancaires ni votre IBAN. Le guide sur les risques des données bancaires confiées à une IA détaille les précautions.
Ces prompts marchent-ils avec Claude ou Mistral ?
Les versions « Avec vos chiffres » marchent dans n’importe quelle IA, Mistral compris. Les versions connectées passent par le connecteur de Gustav. Il fonctionne avec ChatGPT, dans ses offres payantes Plus ou Pro sur la version web, et avec Claude, même dans son offre gratuite ; côté Gustav, il demande Gustav+, à 59,99 € par an après 14 jours d’essai.
ChatGPT Finances et Claude Personal Finance, les fonctions d’OpenAI et d’Anthropic qui relient directement des comptes bancaires à leur IA, sont réservées aux États-Unis : le guide ChatGPT et Claude Finances en France compare les deux voies.
ChatGPT peut-il choisir mes placements ?
Non, ce n’est pas son rôle : il décrit des options, leurs règles et leurs coûts, et la décision vous revient. L’AMF recommande de garder un esprit critique face aux recommandations d’une IA.
À savoir
Chiffres relevés le 16 novembre 2026 sur service-public.gouv.fr et impots.gouv.fr ; les taux du Livret A, du LDDS et du LEP s’appliquent jusqu’au 31 janvier 2027. Ces prompts donnent des ordres de grandeur, pas des garanties, ne recommandent aucun placement et laissent chaque décision à votre choix : l’IA décrit, vous décidez. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucun placement.






