
Sommaire
Sommaire
Un contrat de capitalisation, ou « capi », est un contrat d’épargne d’assureur qui a les mêmes supports qu’une assurance-vie : un fonds en euros, dont l’assureur garantit le capital, et des unités de compte, des fonds dont la valeur varie. Une différence compte : il n’est lié à la vie de personne.
Une assurance-vie dépend de la vie d’une personne, l’assuré : elle verse son capital à son décès. Un capi n’a pas d’assuré : il ne s’arrête pas au décès, il se donne de votre vivant, et certaines sociétés peuvent en ouvrir un. Gustav ne vend aucun contrat : l’article dit dans quels cas le capi sert, et dans quels cas une assurance-vie fait mieux.
Les chiffres suivent un seul exemple, calculé dans le texte. Dans l’exemple :
- vous avez 65 ans, êtes veuf ou veuve et déclarez seul vos revenus ;
- vous avez versé 100 000 € sur un contrat de capitalisation, tous avant vos 70 ans, l’âge à partir duquel les règles de l’assurance-vie au décès changent ;
- ces versements ont tous été faits après le 27 septembre 2017, ce qui leur donne droit au taux réduit de 7,5 % sur un retrait fait après 8 ans ;
- le contrat a plus de 8 ans, l’ancienneté qui baisse l’impôt des retraits, il est investi en unités de compte et il vaut 160 000 € aujourd’hui ;
- vous le gardez et mourez à 75 ans : il vaut alors 190 000 € ;
- vous laissez un enfant unique, célibataire, à qui vous n’avez rien donné depuis 15 ans : son abattement de 100 000 €, la part de succession qui n’est pas taxée, est libre ;
- il retire tout le contrat trois ans après votre décès, à 200 000 €.
En bref
- Tant que vous le détenez, le contrat de capitalisation fonctionne comme une assurance-vie : mêmes supports, mêmes types de frais, même impôt sur un retrait.
- Au décès, il ne s’éteint pas : il entre dans la succession et paie des droits ordinaires, sans l’abattement de 152 500 € par bénéficiaire de l’assurance-vie. Chaque contrat coûte moins selon la situation : en unités de compte, avec l’abattement de 100 000 € de votre enfant libre, le capi lui coûte 18 319 € contre 22 980 € pour une assurance-vie. L’assurance-vie coûte moins quand cet abattement est déjà utilisé, sur un fonds en euros et pour des versements faits après 70 ans.
- Son usage propre est le don de votre vivant : votre enfant reçoit le contrat avec son ancienneté, et les gains faits avant le don ne sont plus imposés pour lui. Dans l’exemple, 10 194 € de droits de donation, ou 0 € si vous ne donnez que la nue-propriété, en gardant l’usage du contrat jusqu’à votre décès.
- Il ne réduit pas l’impôt sur la fortune immobilière. Une société ne peut en ouvrir un que sous conditions, et paie l’impôt chaque année.
Contrat de capitalisation : définition
Ce qu’est ce contrat, qui peut l’ouvrir, et si vous en détenez peut-être déjà un.
Qu’est-ce qu’un contrat de capitalisation ?
Un contrat de capitalisation est un contrat par lequel un assureur reçoit un ou plusieurs versements et s’engage sur leur durée et leur montant, dans lequel aucune personne n’est assurée. Le Code des assurances le range parmi les opérations d’appel à l’épargne en vue de la capitalisation, à part des contrats qui dépendent de la durée de la vie humaine.
Faute d’assuré, rien n’y met fin à votre décès, et il n’a pas de clause bénéficiaire : il revient à vos héritiers, ou à la personne que nomme votre testament. Un « bon de capitalisation » est le même contrat, émis sous forme de titre. Pour le reste, il ressemble à une assurance-vie, dont notre article détaille le fonctionnement.
Qui peut ouvrir un contrat de capitalisation ?
Toute personne majeure peut en ouvrir un, chez un assureur, par une banque, un courtier ou un conseiller en gestion de patrimoine. Pour une société, c’est plus étroit : seules certaines sociétés peuvent en ouvrir un, sous conditions. Si vous dirigez une holding ou une SCI, le cas de la trésorerie d’une société explique lesquelles et ce qu’elles paient.
Vous en avez peut-être déjà un ?
Un PEA ouvert auprès d’un assureur, le « PEA assurance », donne lieu à la signature d’un contrat de capitalisation, investi en fonds éligibles au PEA. Le PEA assurance est un contrat de capitalisation qui garde les règles fiscales du PEA, pas celles de cette page : comment fonctionne le PEA les détaille.
Fonctionnement du contrat de capitalisation
L’argent entre dans le contrat, s’investit sur des supports, et le contrat court jusqu’à une date fixée.
Versement unique ou versements réguliers ?
Vous faites un premier versement à l’ouverture, puis, selon le contrat, des versements libres ou programmés. Chaque assureur fixe ses montants minimums.
Fonds euros ou unités de compte ?
Sur le fonds en euros, l’assureur garantit votre capital, et les intérêts versés chaque année restent acquis : 2,63 % en moyenne en 2025, après frais de gestion, pour les contrats d’assurance-vie et de capitalisation. Sur les unités de compte, l’assureur garantit le nombre de parts, pas leur valeur, qui suit les marchés. Vous choisissez les fonds (gestion libre) ou un gérant les choisit pour vous (gestion déléguée).
Pour arbitrer entre les deux supports, fonds euros ou unités de compte compare leurs risques, et les taux des fonds en euros donnent le rendement année par année.
Combien de temps dure le contrat ?
Le contrat fixe une date d’échéance, et beaucoup se prolongent d’année en année : lisez la vôtre. La date d’ouverture fait courir le délai de 8 ans, après lequel un retrait est moins taxé, et ce délai passe à celui qui reçoit le contrat par donation ou par succession.
Le conseil de Gustav
Ouvrez un contrat tôt, même avec un petit versement : ses 8 ans courent dès l’ouverture et passent à la personne à qui vous le donnez, ou à votre héritier.
Le contrat rapporte ce que rapportent ses supports : regardez ce qu’il contient, à côté de votre PEA, de votre compte-titres ou de votre assurance-vie.
Tous vos placements réunis
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Contrat de capitalisation : sécurité et frais
Avant de verser, deux questions pratiques : que devient votre argent si l’assureur fait faillite, et combien coûte le contrat chaque année.
Que se passe-t-il si l’assureur fait faillite ?
Le Fonds de garantie des assurances de personnes rembourse jusqu’à 70 000 € par personne et par assureur, pour l’ensemble de vos contrats d’assurance-vie et de capitalisation chez cet assureur. Il se base sur la valeur de rachat, la somme que vous pourriez retirer ce jour-là. Au-delà, ce que vous récupérez dépend de la liquidation de l’assureur.
Le plafond s’applique par assureur : répartir une somme importante entre plusieurs assureurs relève la protection totale. Deux cotitulaires d’un même contrat sont couverts chacun à hauteur de 70 000 €.
Quels frais paie-t-on ?
Trois frais, comme sur une assurance-vie : des frais sur les versements, des frais de gestion chaque année sur l’argent placé, et des frais d’arbitrage quand vous changez de fonds. S’y ajoutent les frais propres aux fonds, pour les unités de compte. Chez un même assureur, les frais d’un capi sont souvent proches de ceux de son assurance-vie : les frais de l’assurance-vie détaillent chaque ligne.
Reste à savoir comment récupérer l’argent placé.
Rachat, avance et transfert du contrat
L’argent reste disponible, et le contrat reste le vôtre : vous pouvez en retirer, en emprunter sans retirer, ou le changer sans perdre son ancienneté. Ces règles valent pour un contrat à votre nom : le retrait d’une société est imposé autrement.
Comment se passe un rachat ?
Un retrait, partiel ou total, s’appelle un rachat : en partiel, le contrat continue, en total, il prend fin. L’assureur ne peut pas le refuser. La somme disponible est la valeur de rachat : sur le fonds en euros, vos versements plus les intérêts acquis ; sur les unités de compte, le nombre de parts multiplié par leur valeur du jour.
Seule la part de gains contenue dans le rachat est imposée, comme pour une assurance-vie. Avant 8 ans, l’impôt sur le revenu est de 12,8 %. Après 8 ans, pour les versements faits depuis le 27 septembre 2017 (les gains des versements plus anciens suivent l’ancien régime, détaillé dans la fiscalité de l’assurance-vie) :
- les gains profitent d’un abattement de 4 600 € par an (9 200 € pour des époux ou des partenaires de PACS qui déclarent ensemble) ;
- l’impôt sur le revenu est de 7,5 %, et de 12,8 % pour la part des gains liée aux versements au-delà de 150 000 €, un seuil qui compte les versements de tous vos contrats d’assurance-vie et de capitalisation ;
- les prélèvements sociaux sont de 17,2 %.
Après 8 ans, l’assureur retient à chaque rachat 7,5 % des gains, même quand vos versements dépassent 150 000 €. La déclaration de revenus applique ensuite l’abattement et le 12,8 % éventuel, et rend ou réclame la différence.
Les prélèvements sociaux se prennent autrement : sur le fonds en euros, chaque année, sur les intérêts crédités ; sur les unités de compte, au retrait, sur les gains retirés, le cas de l’exemple.
Gains imposés
=
Rachat
×
(
Valeur du contrat
–
Versements
)
÷
Valeur du contrat
- Rachat la somme que vous retirez
- Valeur du contrat ce qu’il vaut le jour du retrait
- Versements ce que vous avez payé dans le contrat
Exemple
20 000 € retirés d’un contrat qui vaut 160 000 € pour 100 000 € versés :
20 000 €
×
(
160 000 €
–
100 000 €
)
÷
160 000 €
=
7 500 €
Dans l’exemple, ces 7 500 € de gains paient (7 500 € − 4 600 €) × 7,5 % = 217,50 € d’impôt sur le revenu, puisque vous déclarez seul. L’assureur retient d’abord 562,50 €, soit 7,5 % de 7 500 €, et votre déclaration vous en rend 345 €. Les prélèvements sociaux sont de 1 290 €.
Le simulateur de contrat de capitalisation de Gustav, pour les particuliers, calcule ce retrait avec vos valeurs. Pour une assurance-vie, c’est le simulateur d’assurance-vie de Gustav ; pour une société, c’est le simulateur de contrat de capitalisation en société.
Peut-on emprunter sur son contrat ?
Oui, c’est l’avance : l’assureur vous prête de l’argent, dans la limite de la valeur de rachat, contre des intérêts. Votre argent reste investi et, comme une avance n’est pas un rachat, elle n’est pas imposée. Les montants et la durée dépendent du contrat : l’avance sur assurance-vie en détaille le mécanisme.
Peut-on changer de contrat sans perdre son ancienneté ?
Seulement chez le même assureur, et s’il accepte. Vous pouvez alors transformer le contrat en un contrat qui ouvre aux unités de compte, par exemple d’un contrat en fonds en euros seul à un contrat qui mêle fonds en euros et unités de compte : il garde ses 8 ans.
Changer d’assureur revient à retirer l’argent, puis à ouvrir un nouveau contrat dont le compte des 8 ans repart de zéro. Le transfert d’une assurance-vie suit les mêmes règles. Jusqu’ici, en cours de vie, tout fonctionne comme sur une assurance-vie.
Contrat de capitalisation au décès
En cours de vie, le capi ressemble à une assurance-vie. Au décès, les deux se séparent : le contrat vous survit. Vos héritiers reçoivent le contrat et paient des droits dessus ; le cas d’une société est traité à part.
Que deviennent le contrat et ses gains ?
Le contrat ne se dénoue pas : il entre dans votre succession pour sa valeur au jour du décès et revient à vos héritiers, ou à la personne que nomme votre testament. Ils gardent sa date d’ouverture, donc les 8 ans, et ses gains passés ne sont plus imposés pour eux : c’est la purge. À leur premier rachat, leur impôt part de la valeur déclarée dans la succession.
Notre article sur la succession d’un contrat de capitalisation détaille ce que paient les héritiers.
Combien paient vos héritiers ?
Des droits de succession ordinaires : l’époux et le partenaire de PACS en sont exonérés, mais le partenaire de PACS ne reçoit le contrat que par testament. Un enfant profite d’un abattement de 100 000 €, puis le barème en ligne directe, entre parents et enfants, taxe le reste par tranches : 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, puis 20 % jusqu’à 552 324 €, et jusqu’à 45 % au-delà. L’abattement de 152 500 € par bénéficiaire de l’assurance-vie ne s’applique pas.
Dans l’exemple, votre enfant hérite d’un contrat de 190 000 € : 190 000 € − 100 000 € = 90 000 € sont taxés, soit 16 194 € de droits. Votre enfant paie aussi un impôt quand il retire le contrat, trois ans après : 200 000 € − 190 000 € = 10 000 € de gains, soit (10 000 € − 4 600 €) × 7,5 % = 405 € d’impôt sur le revenu et 10 000 € × 17,2 % = 1 720 € de prélèvements sociaux, 2 125 € en tout. Le tableau le compare à une assurance-vie alimentée avant 70 ans, qui s’arrête au décès : l’assureur verse l’argent.
| Assurance-vie | Contrat de capitalisation | |
|---|---|---|
| Au décès | Le contrat prend fin, l’assureur verse l’argent aux bénéficiaires de la clause | Le contrat continue et entre dans la succession |
| Impôt | 152 500 € sans droits par bénéficiaire, puis 20 % | Droits ordinaires : 100 000 € par enfant, puis le barème |
| Droits dans l’exemple | 7 500 € | 16 194 € |
| Coût total pour l’enfant, abattement libre (rachat du capi compris) | 22 980 € | 18 319 € |
| Coût total pour l’enfant, abattement de 100 000 € déjà utilisé (rachat du capi compris) | 22 980 € | 40 125 € |
| Ce que garde l’enfant | De l’argent | Le contrat, son ancienneté, ses gains passés purgés |
Exemple de l’article, calcul Gustav. Unités de compte : l’assurance-vie retient 17,2 % de prélèvements sociaux sur ses gains au décès, soit 15 480 €, le capi 2 125 € d’impôt et de prélèvements sociaux au rachat de l’enfant, trois ans après. Abattement déjà utilisé : le reste de la succession a consommé les 100 000 € et les tranches à 5 %, 10 % et 15 %, soit 115 932 € reçus par l’enfant. L’assurance-vie ne bouge pas : son abattement de 152 500 € par bénéficiaire est distinct de celui de la succession, que le reste de l’héritage n’entame pas.
Quatre cas se comparent :
- Quand l’abattement est libre, en unités de compte, le capi coûte 18 319 € contre 22 980 €, parce que l’assurance-vie retient 17,2 % de prélèvements sociaux sur tous ses gains au décès, le capi seulement sur ceux faits après.
- Quand le reste de la succession a déjà utilisé l’abattement, l’assurance-vie coûte 22 980 € contre 40 125 €, parce que chaque euro du capi tombe alors dans la tranche à 20 % : 38 000 € de droits contre 7 500 €.
- Sur un fonds en euros, les prélèvements sociaux sont déjà payés chaque année dans les deux contrats, la comparaison porte sur les droits, 7 500 € contre 16 194 €, en faveur de l’assurance-vie. L’impôt sur le revenu du retrait de l’enfant, 405 € dans l’exemple, s’ajoute au capi et ne change pas le classement.
- Pour des versements faits après 70 ans, l’assurance-vie change de règle. Seuls 30 500 € de versements, partagés entre tous les bénéficiaires, sont exonérés de droits, le reste des versements entre dans la succession, et les gains échappent aux droits. Pour 100 000 € versés à 72 ans et un décès à 82 ans avec 190 000 €, l’assurance-vie ajoute 100 000 € − 30 500 € = 69 500 € à la succession, sous l’abattement de l’enfant : 0 € de droits et 15 480 € de prélèvements sociaux, contre 18 319 € pour le capi.
Chaque contrat coûte donc moins selon la situation. Ces écarts se pèsent avec les avantages et les inconvénients du contrat.
Le conseil de Gustav
Si vous comptez transmettre à plusieurs enfants, ouvrez un contrat par enfant : un contrat reçu ensemble par plusieurs héritiers demande leur accord à tous pour un retrait.
Avantages et inconvénients du contrat
En cours de vie il fonctionne comme une assurance-vie, au décès il continue : ses points forts et ses limites tiennent dans un tableau. Chaque ligne se comprend seule ; le détail est dans Contrat de capitalisation : pour qui ?, donner un contrat de capitalisation et le contrat en société.
| Avantages | Inconvénients |
|---|---|
| Mêmes supports et même impôt de retrait qu’une assurance-vie | Droits de succession ordinaires, sans l’abattement de 152 500 € de l’assurance-vie |
| Argent disponible à tout moment | Revient aux héritiers ou à la personne que nomme le testament, faute de clause bénéficiaire |
| Se donne de votre vivant : l’enfant reçoit le contrat avec son ancienneté, et les gains faits avant le don ne sont plus imposés pour lui | Neutre pour l’IFI, l’impôt sur la fortune immobilière, dû à partir de 1,3 M€ de patrimoine immobilier net : l’assurance-vie compte de la même façon |
| Continue au décès, avec son ancienneté | Moins de contrats proposés que d’assurances-vie, des frais à comparer |
| Ouvert aux sociétés qui gèrent leur propre patrimoine, comme une holding, sous conditions | Pour une société, un impôt chaque année sur un gain forfaitaire, même sans retrait |
| Garanti jusqu’à 70 000 € par personne et par assureur | Si vous ne donnez que la nue-propriété (le contrat sans son usage), la base d’imposition du futur retrait de l’enfant n’est pas tranchée |
Ces points pèsent différemment selon la situation : trois cas passés en revue, donner, réduire l’IFI et placer la trésorerie d’une société.
Contrat de capitalisation : pour qui ?
Trois situations, trois verdicts : le contrat sert pour donner et pour la trésorerie d’une société, mais ne change rien à l’IFI.
Vous voulez donner de votre vivant ?
C’est l’usage propre du contrat : oui, un capi se donne. Une assurance-vie est un contrat sur la vie de l’assuré, avec une clause bénéficiaire : elle ne se donne pas telle quelle de votre vivant. Vous pouvez y nommer votre enfant, qui ne reçoit alors l’argent qu’à votre décès, ou retirer l’argent pour le donner.
Dans l’exemple, avec une assurance-vie de 160 000 € dont 100 000 € versés, ce retrait coûte (60 000 € − 4 600 €) × 7,5 % = 4 155 € d’impôt et 60 000 € × 17,2 % = 10 320 € de prélèvements sociaux, soit 14 475 €, avant les droits de donation. Un capi se donne tel quel, de deux façons :
- En pleine propriété, votre enfant devient propriétaire du contrat avec son ancienneté, et les gains faits avant le don ne sont plus imposés pour lui. Les droits de donation, dus par votre enfant, portent sur la valeur du contrat, après l’abattement de 100 000 € par parent et par enfant, renouvelé tous les 15 ans. Dans l’exemple, vous donnez le contrat à 65 ans : 160 000 € − 100 000 € = 60 000 € sont taxés, soit 10 194 € de droits.
- En nue-propriété, votre enfant devient propriétaire du contrat devant notaire et vous gardez l’usufruit, le droit de l’utiliser, jusqu’à votre décès : un rachat demande l’accord des deux. À votre décès, l’usufruit s’éteint et votre enfant est plein propriétaire. Les droits ne portent que sur la nue-propriété, qui vaut 60 % de la valeur entre 61 et 70 ans : 96 000 € dans l’exemple, sous l’abattement, donc 0 € de droits. Ce qui sera imposé au rachat de votre enfant n’est pas tranché : une question écrite au Sénat attend sa réponse depuis janvier 2026.
Notre article sur donner un contrat de capitalisation chiffre les deux voies, et le simulateur de contrat de capitalisation de Gustav calcule ce que paie votre enfant selon que vous rachetez le contrat, le donnez ou le laissez au décès.
Vous voulez réduire votre IFI ?
Le contrat ne change rien à votre IFI. Comme l’assurance-vie, il compte à sa valeur de rachat, et seulement pour la part investie en unités de compte immobilières, au 1er janvier. On croit parfois qu’un contrat de capitalisation allège l’impôt sur la fortune : cela datait de l’ISF, supprimé en 2018.
Vous placez la trésorerie d’une société ?
Les assureurs membres de France Assureurs s’engagent à refuser les entreprises industrielles, commerciales ou artisanales et les sociétés soumises à l’impôt sur les sociétés. Ils acceptent pourtant, avec un versement unique, les sociétés qui gèrent leur propre patrimoine, comme une holding familiale ou une SCI soumise à cet impôt. C’est un engagement de la profession, et chaque assureur applique sa propre politique.
Chaque année, la société paie l’impôt sur les sociétés (IS) sur un gain forfaitaire, même sans retrait : 105 % du TME, le taux moyen des emprunts d’État publié chaque mois par la Banque de France. Ce taux s’applique aux sommes placées, augmentées des forfaits des années précédentes : le forfait se cumule d’une année sur l’autre. Il est figé à la signature : 105 % × 4,94 %, le TME d’octobre 2026, donnent 5,19 % pour un contrat signé entre le 10 novembre 2026 et la publication du TME suivant.
Pour 100 000 € placés, le forfait de la première année est de 100 000 € × 105 % × 4,94 % = 5 187 €. L’IS est de 15 % jusqu’à 42 500 € de bénéfice pour les petites sociétés qui y ont droit, et de 25 % au-delà : au taux de 25 %, cela fait 1 297 €. Le total de l’impôt reste celui du gain réel : le forfait l’avance, et le rachat régularise.
Les conditions, l’exemple sur dix ans et la comparaison avec un compte-titres, le compte de titres au nom de la société, sont dans le contrat de capitalisation en société. Le simulateur de contrat de capitalisation en société calcule le forfait de chaque année.
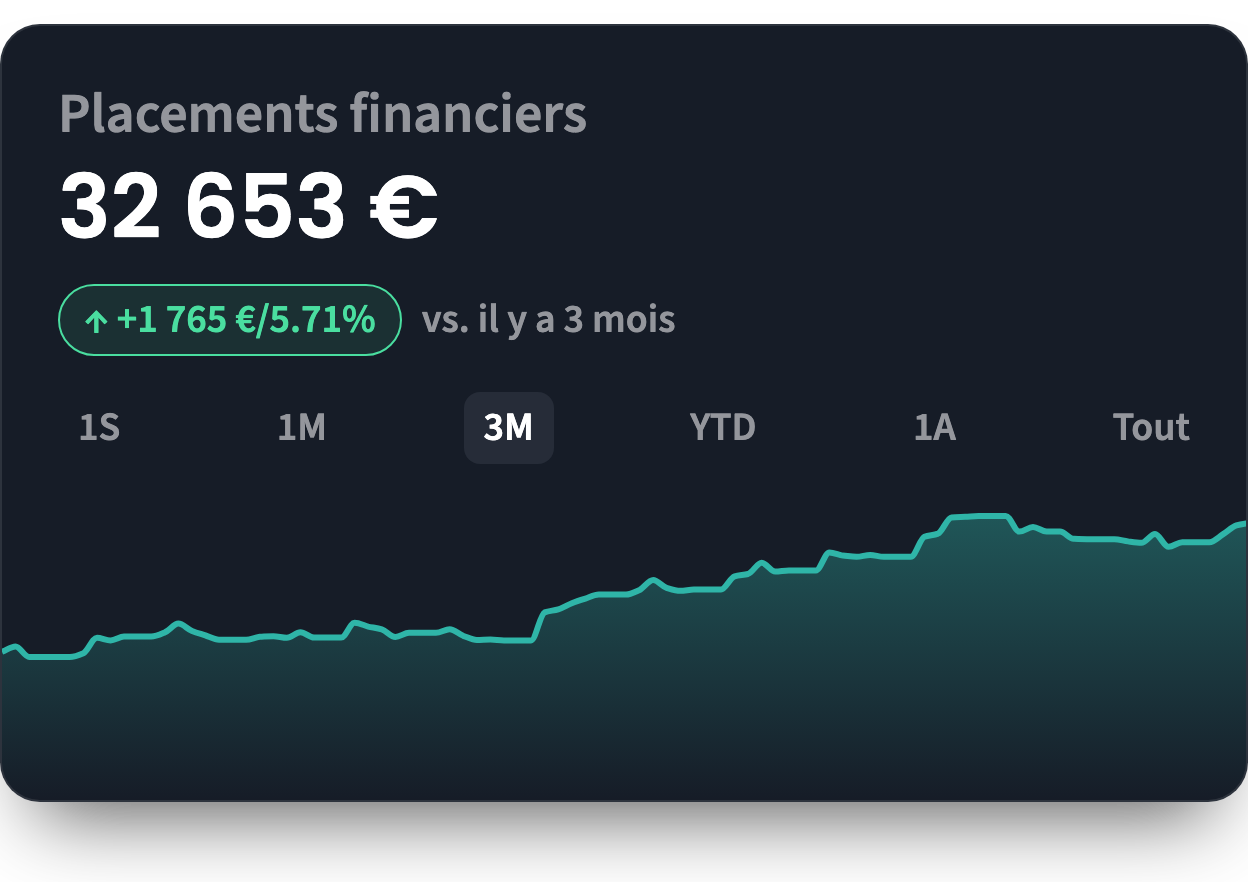
Pour un particulier, le principal levier du contrat est le don : les gains faits avant ne sont plus imposés. Regardez ce qu’a gagné chacun de vos placements avant de choisir ce que vous donnez ou gardez.
La performance de tous vos placements
Gustav regroupe vos PEA, assurances-vie et comptes-titres de toutes vos banques, et vous montre la performance de l’ensemble.
Aucune CB requise.
14 jours d’essai gratuit.
Vos questions sur le contrat de capitalisation
J’ai un vieux bon de capitalisation au porteur : que faire ?
Présentez-le à l’assureur qui l’a émis, avec votre identité : il est payé et imposé comme un contrat d’aujourd’hui, selon les règles du rachat. Un bon au porteur appartient à celui qui le détient, et certains étaient anonymes, au prix d’une taxation lourde. Depuis le 1er janvier 2018, plus aucun bon n’est anonyme : le rachat exige l’identité du détenteur.
Des bons au porteur plus anciens, sur papier, peuvent pourtant encore exister. Chaque année, les assureurs doivent rechercher si leurs clients sont décédés, pour verser ce qui est dû ; un bon au porteur échappe à cette recherche, puisque l’assureur ne sait pas qui le détient tant que le détenteur ne se présente pas. Un bon retrouvé dans des papiers mérite donc d’être vérifié.
Peut-on renoncer au contrat après l’avoir signé ?
Oui, pendant 30 jours à partir du moment où l’on vous informe que le contrat est conclu : l’assureur vous rembourse alors tous vos versements.
Peut-on ouvrir un contrat de capitalisation à plusieurs ?
Certains assureurs le proposent. Le fonds de garantie couvre alors 70 000 € par personne. Au premier décès, un contrat payé avec de l’argent commun est en principe pour moitié dans la succession : faites-le confirmer par votre notaire.
À savoir
Règles de novembre 2026 : taux et abattements appliqués depuis 2026, TME d’octobre 2026, plafond de garantie de 70 000 €. Les montants de l’exemple sont des calculs Gustav sur les valeurs indiquées (parent veuf de 65 ans qui déclare seul, versements de 100 000 € après septembre 2017 et avant 70 ans, unités de compte, contrat à 160 000 € aujourd’hui puis 190 000 € au décès à 75 ans, un enfant qui retire 200 000 € trois ans plus tard). L’assurance-vie de la comparaison est elle aussi en unités de compte, avec 17,2 % de prélèvements sociaux retenus au décès ; les prélèvements sociaux du rachat du capi sont calculés sur les gains faits depuis le décès (10 000 €), avant abattement, lecture usuelle sans règle écrite. Ces montants donnent des ordres de grandeur, ne remplacent pas un calcul sur votre situation et ne constituent ni un conseil fiscal ni une recommandation personnalisée. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucun contrat de capitalisation ni aucune assurance-vie et ne perçoit aucune rémunération des assureurs.






