
Sommaire
Sommaire
À votre décès, un contrat de capitalisation ne se dénoue pas : il entre dans votre succession pour sa valeur au jour du décès, comme un compte bancaire, et vos héritiers paient des droits dessus. Un conjoint ou un partenaire de PACS qui en hérite ne paie rien ; le partenaire de PACS n’hérite toutefois que par testament.
Un contrat de capitalisation, ou « capi », est un contrat d’épargne d’assureur qui a les mêmes supports que l’assurance-vie : un fonds en euros, dont le capital est garanti, et des unités de compte, des fonds dont la valeur varie. Il n’a ni assuré ni clause bénéficiaire : votre décès ne déclenche aucun versement. Un retrait, partiel ou total, s’appelle un rachat, et seule la part de gains qu’il contient est imposée.
Les chiffres de l’article suivent un seul exemple, calculé dans le texte. Notre simulateur de contrat de capitalisation calcule avec vos propres valeurs. Dans l’exemple :
- vous avez 65 ans, êtes veuf ou veuve et déclarez seul vos revenus : tout le contrat est à vous et entre en entier dans votre succession ;
- vous avez versé 100 000 €, tous après le 27 septembre 2017, la date à partir de laquelle les versements suivent les règles actuelles ;
- le contrat a plus de 8 ans (l’ancienneté qui baisse l’impôt des rachats) et il est investi en unités de compte : il vaut 160 000 € aujourd’hui ;
- vous le gardez et mourez à 75 ans : il vaut alors 190 000 €, soit un peu moins de 2 % de hausse par an ;
- vous laissez un enfant, célibataire, à qui vous n’avez rien donné depuis 15 ans, et ce contrat est tout ce que vous laissez : trois ans après votre décès, il retire tout, à 200 000 €.
En bref
- Le contrat de capitalisation reste ouvert à votre décès et entre dans la succession à sa valeur ce jour-là : 190 000 € dans l’exemple, gains compris.
- Votre enfant paie des droits sur ce montant après un abattement (une part non taxée) de 100 000 € : 16 194 € dans l’exemple. Un conjoint ou un partenaire de PACS qui hérite est exonéré, le partenaire de PACS ne recevant le contrat que par testament.
- À son rachat, votre enfant n’est imposé que sur les gains faits après votre décès : 405 € d’impôt sur le revenu dans l’exemple, contre 7 155 € si vos propres gains étaient imposés aussi. Avec ses prélèvements sociaux, le total des droits et de l’impôt fait 18 319 €.
- En unités de compte, comme dans l’exemple, une assurance-vie de même valeur, alimentée avant vos 70 ans, coûte 22 980 € à votre enfant (7 500 € de droits et 15 480 € de prélèvements sociaux retenus au décès), contre 18 319 € pour le contrat de capitalisation quand son abattement est libre, et 40 125 € quand il est déjà utilisé.
- Même alimentée après 70 ans, l’assurance-vie coûte encore 2 839 € de moins que le contrat de capitalisation dans la variante de l’exemple.
- Donner le contrat en pleine propriété coûte 19 729 € dans l’exemple, contre 18 319 € en le gardant ; la nue-propriété coûte de 2 125 € à 25 343 €, selon la valeur que l’administration retiendra pour le rachat de votre enfant.
Contrat de capitalisation au décès
Le jour du décès, le contrat ne change pas de nature : il reste ouvert et se transmet comme le reste de votre patrimoine.
Pourquoi le contrat ne s’arrête-t-il pas ?
Une assurance-vie verse son capital à cause du décès de l’assuré, et sort ainsi de la succession. Un contrat de capitalisation n’a pas d’assuré : votre décès ne déclenche aucun paiement. Le contrat garde ses supports et devient un bien de votre succession, au même titre qu’un compte bancaire ou des actions.
L’administration taxe tous les biens qui faisaient partie du patrimoine du défunt au jour de son décès et cite parmi eux les bons de capitalisation.
Qui reçoit le contrat ?
Faute de clause bénéficiaire, le contrat va à vos héritiers selon la loi, vos enfants et votre conjoint, ou à la personne que vous nommez dans un testament. Un partenaire de PACS n’est pas un héritier selon la loi : sans testament, il ne reçoit rien ; avec un testament, il ne paie pas de droits.
À quelle valeur le contrat est-il taxé ?
Le contrat entre dans la succession pour sa valeur le jour du décès, celle que l’assureur indique à cette date. Dans l’exemple, c’est 190 000 €, gains compris, et non la somme de vos versements. Cette valeur est la base des droits de succession.
Droits de succession sur le contrat
Dans l’exemple, le contrat entre dans votre succession à 190 000 €. Votre enfant paie des droits dessus.
Combien paie un enfant ?
Un enfant bénéficie d’un abattement de 100 000 € pour tout ce qu’il reçoit de vous, donations des 15 dernières années comprises. Au-delà, le barème en ligne directe (entre parents et enfants) s’applique à la part qui dépasse l’abattement et taxe par tranches : 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, puis 20 % jusqu’à 552 324 € (le barème complet figure dans notre article sur l’assurance-vie).
Dans l’exemple, 190 000 € − 100 000 € = 90 000 € sont taxés par ces tranches : 16 194 € de droits, payés par votre enfant. Le tableau compare trois situations pour le même contrat de 190 000 €.
| Héritier | Droits sur le contrat |
|---|---|
| Un enfant, abattement libre | 16 194 € |
| Un enfant, abattement déjà utilisé | 38 000 € |
| Conjoint ou partenaire de PACS | 0 € |
Exemple de l’article, calcul Gustav. Deuxième ligne : le reste de la succession (maison, autres placements) dépasse déjà 115 932 € pour votre enfant (100 000 € d’abattement plus 15 932 €, le haut des trois premières tranches) : son abattement est consommé et chaque euro du contrat tombe dans la tranche à 20 %, soit 190 000 € × 20 % = 38 000 €.
L’abattement de 100 000 € couvre tout ce que votre enfant reçoit de vous : le contrat est taxé avec la maison et vos autres placements. Additionner ce que contient votre succession vous dit quelle ligne du tableau est la vôtre.
Tous vos placements réunis
PEA, compte-titres, assurance-vie, même chez des courtiers différents : Gustav les synchronise et vous montre ce que chacun rapporte.
Aucune CB requise.
14 jours d’essai gratuit.
Contrat de capitalisation et conjoint
Dans l’exemple, vous êtes veuf ou veuve : tout le contrat est dans votre succession. Si vous êtes marié ou pacsé, seule la part de votre conjoint est exonérée (dernière ligne du tableau) : votre enfant paie toujours des droits sur la sienne, et la part du contrat qui entre dans la succession peut changer. Les questions de cette partie décrivent d’autres familles que celle de l’exemple.
Que paie le conjoint ou le partenaire ?
Rien, quel que soit le montant : le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession. Le conjoint hérite selon la loi, le partenaire de PACS seulement si vous l’avez nommé dans un testament. Ce qu’ils reçoivent entre dans leur propre succession : à leur décès, le contrat est évalué et taxé à nouveau pour leurs enfants, avec l’abattement de chacun.
Mariage en communauté : que paie l’enfant ?
Si, contrairement au parent de l’exemple, vous êtes marié sous le régime de la communauté (celui des couples sans contrat de mariage), un contrat payé avec l’argent gagné pendant le mariage appartient aux deux époux. Au premier décès, la moitié est déjà au survivant et la moitié entre dans la succession : 95 000 € des 190 000 € pour le même contrat, quel que soit l’époux qui meurt le premier, celui qui a ouvert le contrat ou l’autre. Un contrat payé avec un héritage ou avec de l’argent que vous aviez avant le mariage peut rester à vous seul, si vous l’avez précisé par écrit au moment du versement.
Avec des enfants communs, le conjoint survivant choisit entre l’usufruit de toute la succession et un quart en pleine propriété, les enfants recevant le reste. Votre enfant paie des droits sur la part de cette moitié qu’il reçoit : s’il la reçoit en entier (le conjoint ne prenant ni le quart ni l’usufruit) et que le contrat est tout ce que vous laissez, 95 000 € restent sous son abattement de 100 000 €, soit 0 € de droits. Les 16 194 € du tableau sont ceux du parent veuf de l’exemple.
Pour l’assurance-vie, l’administration applique depuis 2016 une règle propre aux couples mariés en communauté, écrite pour elle seule : rien ne l’étend au contrat de capitalisation. Le partage de la communauté est un principe de droit civil : faites-le confirmer par votre notaire.
Et si le conjoint prend l’usufruit ?
Avec des enfants communs, le conjoint survivant peut prendre l’usufruit de la succession, le droit d’en tirer les revenus sa vie durant, et les enfants reçoivent la nue-propriété, le bien lui-même, qu’ils récupèrent à son décès. Les enfants paient des droits sur la seule nue-propriété, évaluée selon l’âge du conjoint d’après le barème de l’article 669 : pour un conjoint de 75 ans, 70 % de la part du contrat qui entre dans la succession. Le conjoint ne paie rien, et à son décès les enfants deviennent pleins propriétaires, sans nouveaux droits à payer.
Que les enfants héritent seuls ou avec le conjoint, ils retireront un jour de l’argent du contrat.
Garder ou racheter : l’impôt des héritiers
Les droits sont payés : votre enfant possède maintenant le contrat et en retirera un jour de l’argent, par un rachat partiel ou total. Un rachat n’est imposé que sur sa part de gains. Après 8 ans :
- les gains profitent d’un abattement de 4 600 € par an (9 200 € pour un couple marié ou pacsé) ;
- l’impôt sur le revenu est de 7,5 % pour les versements faits depuis le 27 septembre 2017 ;
- il est de 12,8 % pour la part liée aux versements au-delà de 150 000 € ;
- les prélèvements sociaux sont de 17,2 %.
À chaque rachat, l’assureur retient d’abord 7,5 % des gains après 8 ans. La déclaration de revenus applique ensuite l’abattement et le 12,8 % éventuel, et rend ou réclame la différence. Les règles complètes figurent dans notre article sur la fiscalité du contrat de capitalisation.
Les gains d’avant le décès sont-ils taxés ?
Pour l’impôt sur le revenu, non, et, selon la lecture usuelle, pour les prélèvements sociaux non plus. Pour un contrat reçu par succession, la doctrine de l’administration, publiée au Bulletin officiel des finances publiques (BOFiP), remplace dans le calcul vos versements par la valeur retenue pour les droits de succession : les gains que vous avez faits n’entrent jamais dans la base de votre enfant. C’est la purge.
Pour les prélèvements sociaux, aucune règle écrite ne le dit : le texte de la doctrine traite de l’impôt sur le revenu. La lecture usuelle les calcule sur la même base, et les chiffres de l’article la suivent.
Le contrat garde aussi son ancienneté : les 8 ans comptent depuis votre ouverture, et votre enfant profite tout de suite de l’abattement.
Combien paie l’enfant s’il rachète ?
Dans l’exemple, votre enfant garde le contrat et retire tout trois ans après votre décès, à 200 000 €. La part de gains se calcule ainsi :
Part de gains
=
Rachat
–
Rachat
×
(
Base de l’enfant
Valeur du contrat
)
- Rachat la somme retirée
- Base de l’enfant la valeur retenue pour les droits de succession, plus ses propres versements depuis
- Valeur du contrat sa valeur au moment du rachat
Exemple
Votre enfant retire tout, 200 000 €, d’un contrat reçu à 190 000 € :
200 000 €
–
200 000 €
×
(
190 000 €
200 000 €
)
=
10 000 €
Ces 10 000 € paient 7,5 % d’impôt sur le revenu après l’abattement de 4 600 €, soit 405 €. Les versements faits sur le contrat, ceux du défunt compris, valent 100 000 € : sous le seuil de 150 000 €, le taux reste 7,5 %.
| Avec la purge | Sans la purge | |
|---|---|---|
| Rachat | 200 000 € | 200 000 € |
| Base retenue dans la formule | 190 000 € (valeur au décès) | 100 000 € (versements) |
| Gains imposés | 10 000 € | 100 000 € |
| Impôt sur le revenu | 405 € | 7 155 € |
| Prélèvements sociaux, même base | 1 720 € | 17 200 € |
| Total | 2 125 € | 24 355 € |
Exemple de l’article, calcul Gustav : contrat de plus de 8 ans, 7,5 % après l’abattement de 4 600 € de gains, prélèvements sociaux selon la lecture usuelle. La colonne « sans la purge » montre ce que paierait votre enfant si sa base restait vos versements : elle mesure la purge, ce n’est pas une option.
Le simulateur de contrat de capitalisation calcule, avec vos valeurs, ce que votre enfant paiera à son rachat.
Racheter tout de suite ou garder ?
Retirer l’argent juste après le décès coûte très peu d’impôt sur le revenu, car les gains faits depuis le décès sont minimes : c’est un moyen de payer les droits. Garder le contrat conserve son ancienneté et ses supports.
Tant que la succession n’est pas partagée, le contrat appartient à tous les héritiers ensemble : un rachat demande en principe leur accord à tous.
Si le conjoint a pris l’usufruit, le rachat demande l’accord du conjoint et des enfants. La base de leur rachat n’est pas tranchée : la valeur de la nue-propriété reçue, ou celle du contrat au décès du conjoint, ce qui change leur impôt. Une question écrite au ministre de l’Économie (n° 07190) demande déjà quelle base retenir pour un nu-propriétaire et attend sa réponse ; notre article sur la donation d’un contrat de capitalisation la détaille.
Le conseil de Gustav
Gardez le document de l’assureur qui donne la valeur du contrat à la date du décès, avec la déclaration de succession : cette valeur est la base de chaque rachat futur de votre enfant.
Succession : capitalisation ou assurance-vie
Même exemple, une seule question : le coût au décès. Comparons avec une assurance-vie de même valeur : vos 100 000 € y ont été versés avant vos 70 ans, elle est elle aussi en unités de compte, elle vaut 190 000 € à votre décès à 75 ans, et votre enfant en est bénéficiaire. Pour savoir quel contrat ouvrir au-delà de la succession (donation, société, IFI), lisez contrat de capitalisation ou assurance-vie.
Que paierait l’enfant en assurance-vie ?
Pour des versements faits avant 70 ans, chaque bénéficiaire reçoit 152 500 € sans droits, puis paie 20 % au-delà, hors succession : son abattement de 100 000 € reste libre pour le reste. Dans l’exemple, (190 000 € − 152 500 €) × 20 % = 7 500 € de droits.
L’assurance-vie retient aussi, au décès, 17,2 % de prélèvements sociaux sur les gains de ses unités de compte : 90 000 € × 17,2 % = 15 480 €. Le contrat d’assurance-vie est dénoué à ce moment, il n’y a plus de rachat ensuite. Le contrat de capitalisation, lui, retient les prélèvements sociaux au rachat de votre enfant, sur les gains faits après votre décès (lecture usuelle).
| Coût pour votre enfant | Capitalisation | Assurance-vie |
|---|---|---|
| Droits de succession | 16 194 € | 7 500 € |
| Prélèvements sociaux au décès | 0 € | 15 480 € |
| Impôt et prélèvements sociaux au rachat, 3 ans après | 2 125 € | 0 € |
| Total, abattement libre | 18 319 € | 22 980 € |
| Total, abattement déjà utilisé | 40 125 € | 22 980 € |
Exemple de l’article, calcul Gustav : unités de compte, 190 000 € au décès. Abattement déjà utilisé : 38 000 € de droits en capitalisation (reste de la succession au-delà de 115 932 €).
Dans l’exemple, l’assurance-vie coûte donc 4 661 € de plus que le contrat de capitalisation quand l’abattement de votre enfant est libre : ses prélèvements sociaux portent sur tous les gains au décès, alors que ceux du contrat de capitalisation ne portent que sur les gains faits après. Quand le reste de la succession consomme déjà l’abattement, l’assurance-vie coûte 17 145 € de moins.
Deux réserves changent le résultat :
- le calcul des 20 % avant ou après les prélèvements sociaux n’est pas tranché : après, l’assurance-vie coûterait 19 884 €, encore plus que le contrat de capitalisation ;
- si les prélèvements sociaux du rachat partaient de vos versements (lecture littérale), le contrat de capitalisation coûterait 33 799 €, plus que l’assurance-vie.
Sur un fonds en euros, les prélèvements sociaux sont retenus chaque année dans les deux contrats : seuls comptent les droits, 7 500 € en assurance-vie contre 16 194 € en capitalisation, abattement libre. Le PER d’assurance suit une autre règle selon votre âge au décès : notre article sur le PER et la succession la détaille.
Le classement dépend de deux choses : la part de gains dans le contrat, qui fait monter les prélèvements sociaux retenus au décès en assurance-vie, et l’abattement de votre enfant, déjà utilisé ou non. Suivez la valeur de chacun de vos contrats.
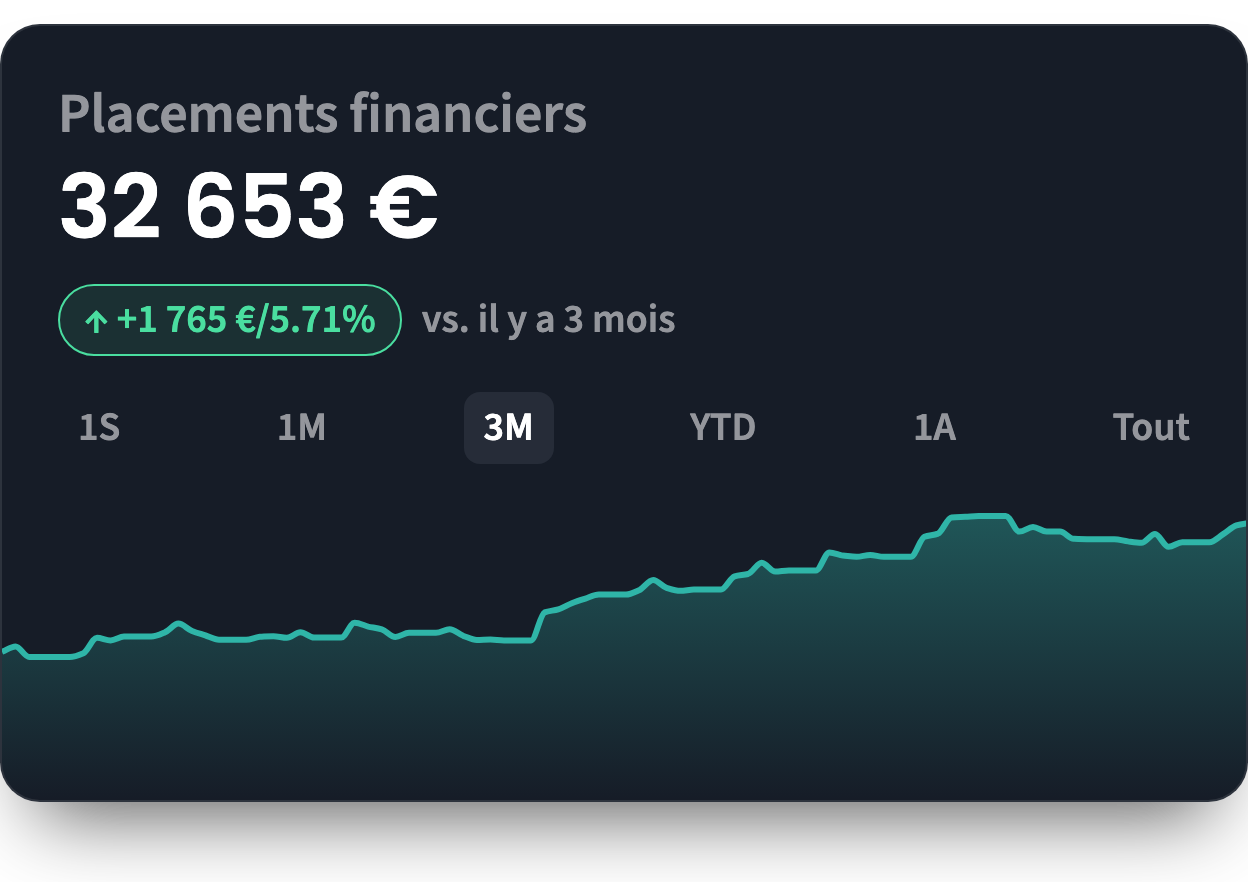
La performance de tous vos placements
Gustav regroupe vos PEA, assurances-vie et comptes-titres de toutes vos banques, et vous montre la performance de l’ensemble.
Aucune CB requise.
14 jours d’essai gratuit.
Contrat de capitalisation après 70 ans
Le tableau de la comparaison supposait des versements faits avant 70 ans. Passé cet âge, l’abattement de l’assurance-vie tombe à 30 500 €. Le contrat de capitalisation rattrape-t-il alors son retard ?
L’âge compte-t-il pour le contrat ?
Non : aucune règle d’âge de l’assurance-vie ne s’applique. Toute la valeur entre dans la succession, quel que soit votre âge à chaque versement : verser après 70 ans ne change rien aux droits.
Variante : versements à 72 ans
Pour des versements faits après 70 ans, seules les sommes versées sont taxées, au-delà de 30 500 € partagés entre tous les bénéficiaires, et les gains sont exonérés. Variante : si le même parent veuf avait versé ses 100 000 € après 70 ans, à 72 ans, et mourait à 82 ans avec les mêmes 190 000 €, tout le reste de l’exemple étant inchangé, le résultat serait celui-ci.
| Contrat | Part ajoutée à la succession | Droits | Prélèvements sociaux et impôt | Total |
|---|---|---|---|---|
| Assurance-vie | 69 500 € | 0 € | 15 480 € | 15 480 € |
| Contrat de capitalisation | 190 000 € | 16 194 € | 2 125 € | 18 319 € |
Variante de l’exemple, calcul Gustav : 100 000 € − 30 500 € = 69 500 €, sous l’abattement de 100 000 € de votre enfant ; unités de compte, prélèvements sociaux de l’assurance-vie retenus au décès sur 90 000 € de gains.
Après 70 ans, l’assurance-vie coûte encore 2 839 € de moins que le contrat de capitalisation dans cette variante. Si le contrat de capitalisation garde un avantage, il est à chercher dans ce que vous pouvez en faire de votre vivant.
Donner de son vivant : est-ce moins cher ?
Retour à l’exemple, le parent de 65 ans : le contrat de capitalisation peut se donner de votre vivant, et il garde son ancienneté. Le don efface l’impôt sur le revenu des gains faits jusqu’au jour du don, et l’abattement de votre enfant se renouvelle 15 ans après. Ne donner que la nue-propriété réduit les droits (60 % de la valeur à 65 ans) et vous laisse l’usufruit.
Le tableau reprend les mêmes dates : don à 65 ans à 160 000 €, décès à 75 ans à 190 000 €, rachat de votre enfant trois ans plus tard, à 200 000 €.
| Option | Droits | Impôt sur le revenu et prélèvements sociaux au rachat | Total |
|---|---|---|---|
| Garder jusqu’au décès | 16 194 € | 2 125 € | 18 319 € |
| Donner en pleine propriété | 10 194 € | 9 535 € | 19 729 € |
| Donner la nue-propriété | 0 € | de 2 125 € à 25 343 € | de 2 125 € à 25 343 € |
Exemple de l’article, calcul Gustav : prélèvements sociaux calculés sur la même base que l’impôt, lecture usuelle. Pour la nue-propriété, le total dépend de la base de votre enfant au rachat, détaillée dans le texte.
Les droits de la nue-propriété sont nuls : elle vaut 60 % de 160 000 €, soit 96 000 €, sous l’abattement de 100 000 €. Dans l’exemple, donner en pleine propriété coûte 1 410 € de plus que garder le contrat. Les droits baissent (10 194 € contre 16 194 €), mais la donation purge les gains jusqu’à 160 000 € et la succession jusqu’à 190 000 € : les 30 000 € gagnés entre le don et le décès restent imposables au rachat de votre enfant, 9 535 € contre 2 125 €.
Pour la nue-propriété, le total dépend de la valeur qui sert de base au rachat de votre enfant : la nue-propriété déclarée au don (96 000 €), la pleine valeur au don (160 000 €) ou la valeur à votre décès (190 000 €). Une question écrite au ministre de l’Économie (n° 07190) demande laquelle retenir et attend sa réponse ; notre article sur la donation détaille les trois lectures.
Le don l’emporte dans deux cas :
- il est fait assez tôt pour que l’abattement de votre enfant se renouvelle avant votre décès : il joue alors deux fois, au don puis à la succession ;
- la valeur du contrat bouge peu entre le don et le décès : peu de gains restent alors imposables au rachat de votre enfant.
Le don utilise l’abattement de votre enfant pour 15 ans : si vous mourez avant, le reste de votre succession est taxé sans lui. Dans l’exemple, ce contrat est tout ce que vous laissez.
Et si la nue-propriété est déjà donnée ?
Si vous avez donné la nue-propriété à votre enfant en gardant l’usufruit, le contrat n’est pas dans votre succession : à votre décès, votre enfant devient plein propriétaire, sans droits à payer. La condition : un don par acte notarié, fait plus de trois mois avant le décès. Sinon, le contrat est présumé faire partie de votre succession, pour bloquer les dons faits à l’approche du décès.
Le conseil de Gustav
Plus vous attendez, plus la nue-propriété vaut cher : 60 % de la valeur entre 61 et 70 ans, 70 % entre 71 et 80 ans. Si vous donnez, donnez tôt.
Vos questions sur la succession du contrat
Faut-il déclarer le contrat à la succession ?
Oui, pour sa valeur au jour du décès, dans la déclaration de succession, déposée dans les 6 mois du décès quand il a lieu en France. Les enfants et le conjoint en sont dispensés si l’actif brut de la succession est inférieur à 50 000 € et s’ils n’ont reçu aucune donation du défunt.
Et si le contrat a perdu de la valeur ?
La valeur au décès devient la base de votre enfant, même plus basse que vos versements : ses gains se comptent à partir d’elle. Pour 100 000 € de versements et un contrat à 80 000 € au décès, votre enfant paie sur 20 000 € de gains si le contrat remonte à 100 000 €, là où vous n’auriez rien payé.
Le contrat peut-il être partagé ?
Oui, de deux façons : un héritier garde le contrat et verse une soulte, une somme d’équilibrage, aux autres, ou tous retirent l’argent et le répartissent. Le notaire précise l’option, et l’assureur ses conditions. Jusqu’au partage, le contrat reste à tous les héritiers ensemble, et un rachat demande leur accord.
À savoir
Règles de novembre 2026, barème des droits de succession de 2026. Les montants de l’exemple sont des calculs Gustav sur les valeurs indiquées (parent veuf de 65 ans, versements de 100 000 € après septembre 2017, unités de compte, contrat à 160 000 € aujourd’hui puis 190 000 € au décès à 75 ans, un enfant, rachat total à 200 000 € trois ans plus tard) ; la variante de la partie sur les 70 ans suppose des versements à 72 ans et un décès à 82 ans. L’assurance-vie de la comparaison est elle aussi en unités de compte, avec 17,2 % de prélèvements sociaux retenus au décès sur les gains. Les prélèvements sociaux du rachat sont calculés sur la même base que l’impôt, lecture usuelle sans règle écrite. Ces montants donnent des ordres de grandeur, ne remplacent pas un calcul sur votre situation et ne constituent ni un conseil fiscal ni une recommandation personnalisée. Gustav, conseiller en investissements financiers enregistré à l’ORIAS sous le n° 25002258, ne commercialise aucun contrat de capitalisation et ne perçoit aucune rémunération des assureurs.






